보험 유형별로, 가입 전에 정해야 하는 것
보험료·보장금액이 아니라 제도·절차·공시 자료를 다룹니다. 보험 유형마다 가입 전에 정해야 하는 항목, 확인할 공개 자료, 아직 정하지 않아도 되는 것을 정리합니다. 보험회사나 상품을 비교·추천하지 않고, 순위를 매기지 않으며, 게재 대가를 받지 않습니다. 근거는 보험업법·감독규정, 생명·손해보험협회 공시실, 금융감독원·통계청 자료입니다.
발행 글 16편최근 업데이트
전체 글
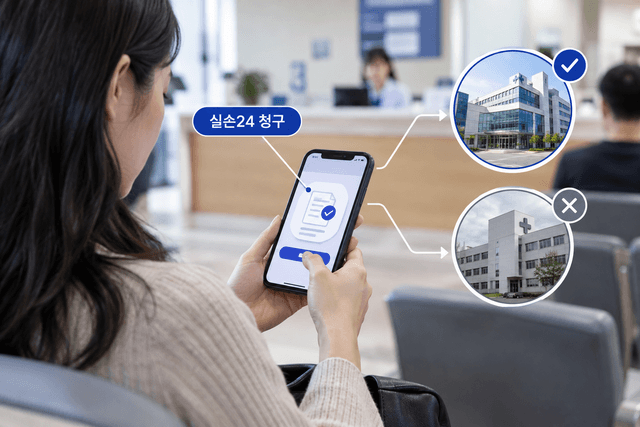
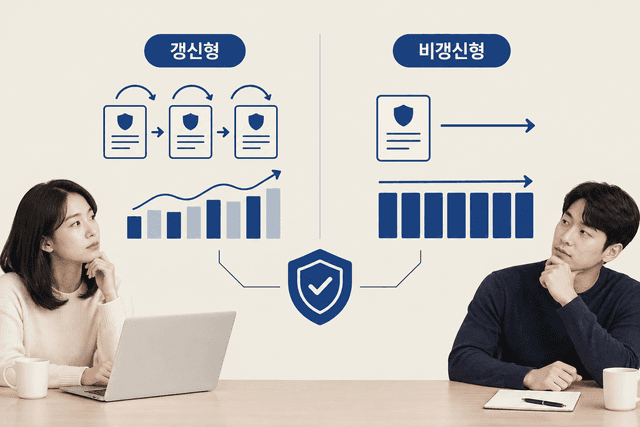
보험 섹션 안내 · 자주 묻는 질문
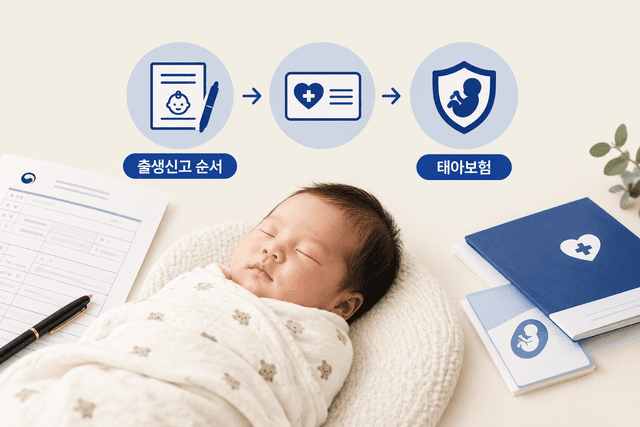
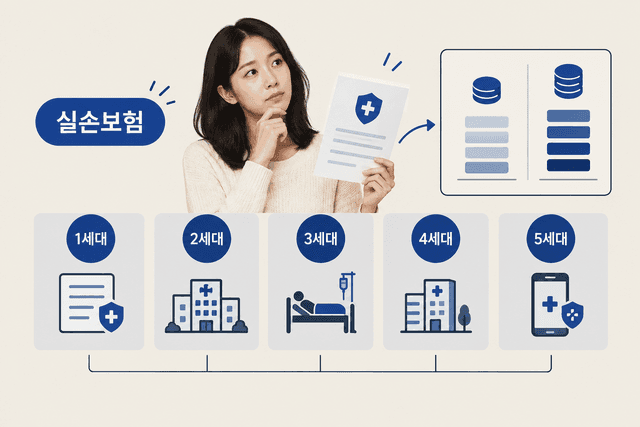
오픈팩트 보험 섹션은 보험료나 보장금액 비교가 아니라, 보험 유형마다 가입 전에 정해야 하는 항목과 확인할 공시 자료, 보험금 청구 절차를 다룹니다. 태아보험·실손의료보험처럼 유형별로 판단 순서를 정리하고, 보험회사나 상품을 비교·추천하거나 순위를 매기지 않습니다. 근거는 보험업법·감독규정, 생명·손해보험협회 공시실, 금융감독원·통계청 자료입니다.
- 보험회사·상품을 비교·추천하거나 순위를 매기지 않고, 게재 대가를 받지 않습니다.
- 외부 전문가·기관의 코멘트를 인용할 때는 그 기관과의 이해관계를 본문에 함께 적습니다.
근거 자료 보험업법·보험업감독규정, 생명보험협회·손해보험협회 공시실, 금융감독원 금융소비자 정보포털(파인), 통계청
보험 섹션 자주 묻는 질문
어떤 보험이 좋은지 추천해 주나요?
추천하지 않습니다. 같은 이름의 보험이라도 보장 구조·갱신 방식·가입 조건이 사람마다 달라 '좋은 보험'은 한 가지로 정해지지 않습니다. 오픈팩트는 가입 전에 스스로 정해야 하는 항목과 그걸 확인할 공시 자료를 순서대로 정리합니다.
보험 상품 정보는 어디서 공식적으로 확인하나요?
생명보험협회·손해보험협회 공시실에서 상품 요약서와 약관을, 금융감독원 금융소비자 정보포털(파인)에서 금융상품 비교 정보를 볼 수 있습니다. 계약 전에는 설명서와 약관의 보장 개시일, 면책 기간, 갱신 조건을 직접 확인하시기 바랍니다.
태아보험은 가입 전에 무엇을 정해야 하나요?
보장이 언제부터 시작되는지, 갱신형인지 비갱신형인지, 납입 기간과 만기를 어떻게 둘지, 가입 때 알려야 하는 고지 항목이 무엇인지를 먼저 정해야 합니다. 특약 구성처럼 나중에 조정할 수 있는 항목도 있어, 오픈팩트는 '지금 정할 것'과 '나중에 정해도 되는 것'을 나눠 정리합니다.
보험금 지급을 두고 분쟁이 생기면 어떻게 하나요?
먼저 보험회사에 지급 거절 사유를 서면으로 요청하고 약관 조항과 대조합니다. 보험회사 민원으로 해결되지 않으면 금융감독원 금융분쟁조정 절차를 이용할 수 있으며, 오픈팩트 보험 섹션의 '보험금 청구·분쟁' 토픽에서 서류와 절차를 단계별로 다룹니다.
오픈팩트 보험 글에 광고가 섞여 있나요?
보험 섹션은 게재 대가를 받지 않는 편집 기사만 싣습니다. 외부 기관의 코멘트를 인용한 경우에는 그 기관의 이름과 오픈팩트와의 관계를 본문에 밝히며, 인용이 곧 추천을 뜻하지 않습니다.


