KOSDAQ RESEARCH · 2026.11.17 종가 기준
피스피스스튜디오
0117P0패션·의류혼재피스피스스튜디오는 어떤 회사인가?
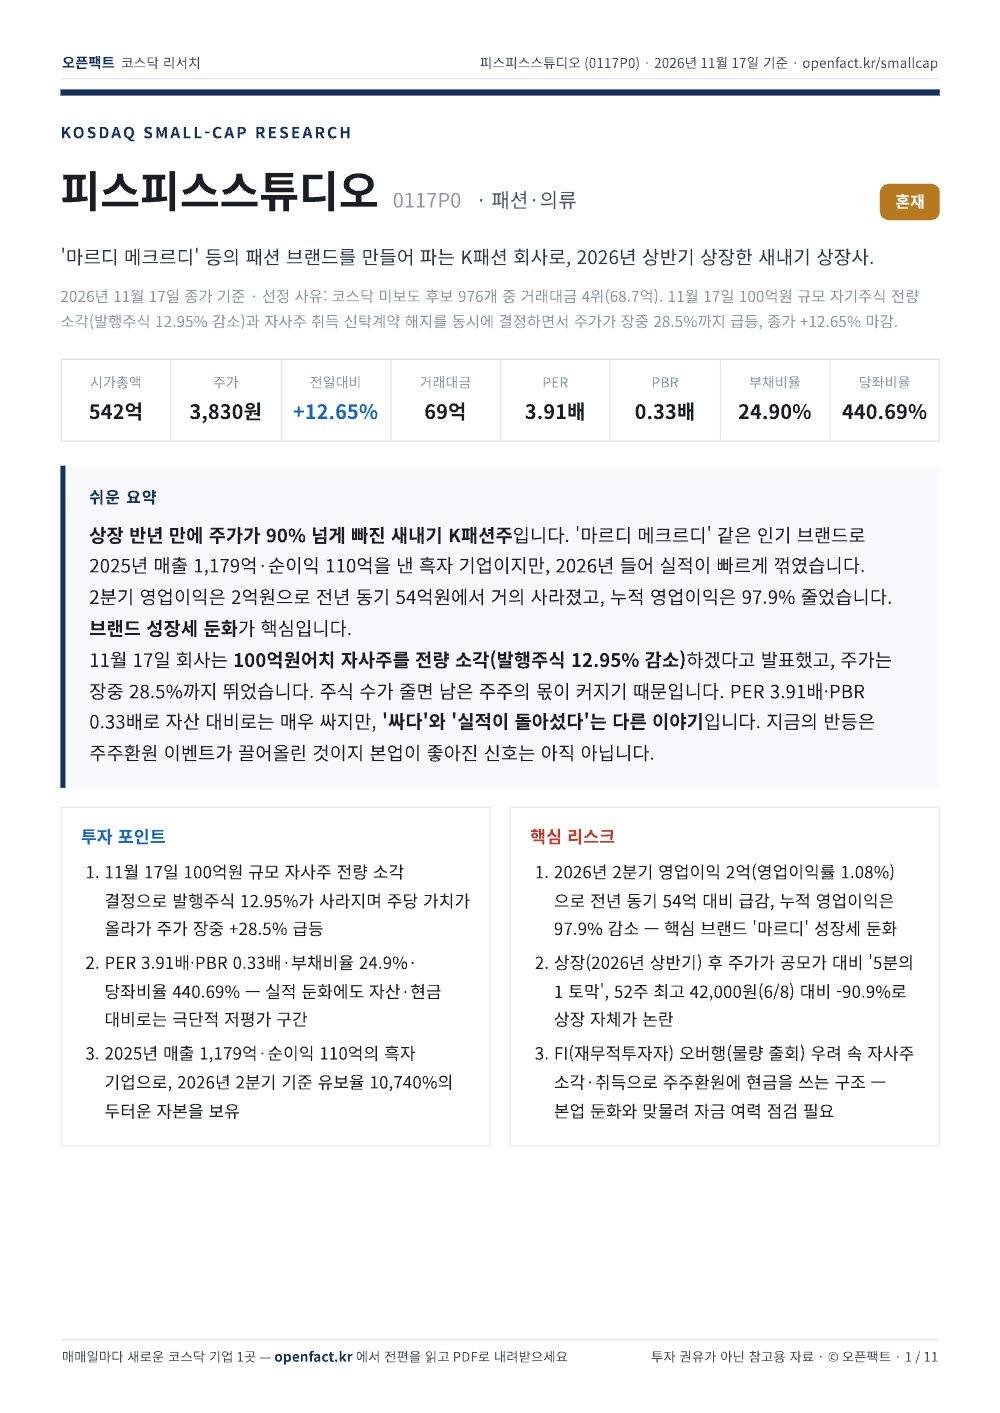
'마르디 메크르디' 등의 패션 브랜드를 만들어 파는 K패션 회사로, 2026년 상반기 상장한 새내기 상장사.
시가총액542억
주가3,830원
전일대비+12.65%
PER3.91배
PBR0.33배
쉬운 요약 · 피스피스스튜디오 주가는 왜 움직였나?
상장 반년 만에 주가가 90% 넘게 빠진 새내기 K패션주입니다. '마르디 메크르디' 같은 인기 브랜드로 2025년 매출 1,179억·순이익 110억을 낸 흑자 기업이지만, 2026년 들어 실적이 빠르게 꺾였습니다.
2분기 영업이익은 2억원으로 전년 동기 54억원에서 거의 사라졌고, 누적 영업이익은 97.9% 줄었습니다. 브랜드 성장세 둔화가 핵심입니다.
11월 17일 회사는 100억원어치 자사주를 전량 소각(발행주식 12.95% 감소)하겠다고 발표했고, 주가는 장중 28.5%까지 뛰었습니다. 주식 수가 줄면 남은 주주의 몫이 커지기 때문입니다. PER 3.91배·PBR 0.33배로 자산 대비로는 매우 싸지만, '싸다'와 '실적이 돌아섰다'는 다른 이야기입니다. 지금의 반등은 주주환원 이벤트가 끌어올린 것이지 본업이 좋아진 신호는 아직 아닙니다.
2분기 영업이익은 2억원으로 전년 동기 54억원에서 거의 사라졌고, 누적 영업이익은 97.9% 줄었습니다. 브랜드 성장세 둔화가 핵심입니다.
11월 17일 회사는 100억원어치 자사주를 전량 소각(발행주식 12.95% 감소)하겠다고 발표했고, 주가는 장중 28.5%까지 뛰었습니다. 주식 수가 줄면 남은 주주의 몫이 커지기 때문입니다. PER 3.91배·PBR 0.33배로 자산 대비로는 매우 싸지만, '싸다'와 '실적이 돌아섰다'는 다른 이야기입니다. 지금의 반등은 주주환원 이벤트가 끌어올린 것이지 본업이 좋아진 신호는 아직 아닙니다.
피스피스스튜디오의 투자 포인트는?
- 11월 17일 100억원 규모 자사주 전량 소각 결정으로 발행주식 12.95%가 사라지며 주당 가치가 올라가 주가 장중 +28.5% 급등
- PER 3.91배·PBR 0.33배·부채비율 24.9%·당좌비율 440.69% — 실적 둔화에도 자산·현금 대비로는 극단적 저평가 구간
- 2025년 매출 1,179억·순이익 110억의 흑자 기업으로, 2026년 2분기 기준 유보율 10,740%의 두터운 자본을 보유
피스피스스튜디오의 핵심 리스크는?
- 2026년 2분기 영업이익 2억(영업이익률 1.08%)으로 전년 동기 54억 대비 급감, 누적 영업이익은 97.9% 감소 — 핵심 브랜드 '마르디' 성장세 둔화
- 상장(2026년 상반기) 후 주가가 공모가 대비 '5분의 1 토막', 52주 최고 42,000원(6/8) 대비 -90.9%로 상장 자체가 논란
- FI(재무적투자자) 오버행(물량 출회) 우려 속 자사주 소각·취득으로 주주환원에 현금을 쓰는 구조 — 본업 둔화와 맞물려 자금 여력 점검 필요
오픈팩트의 결론 · 오픈팩트는 피스피스스튜디오를 어떻게 보나?
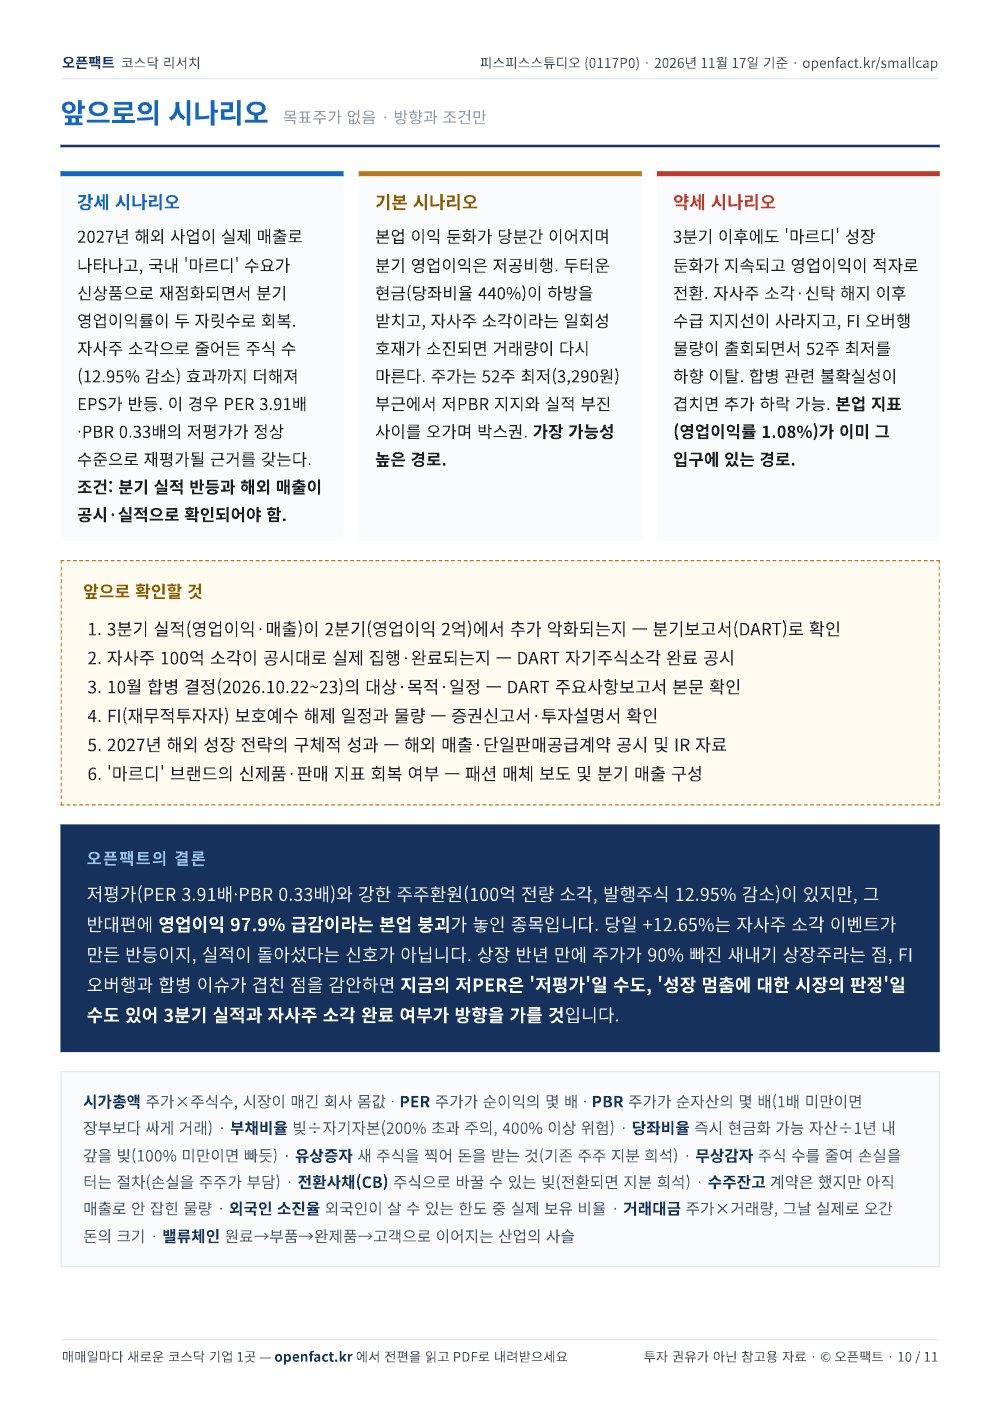
저평가(PER 3.91배·PBR 0.33배)와 강한 주주환원(100억 전량 소각, 발행주식 12.95% 감소)이 있지만, 그 반대편에 영업이익 97.9% 급감이라는 본업 붕괴가 놓인 종목입니다. 당일 +12.65%는 자사주 소각 이벤트가 만든 반등이지, 실적이 돌아섰다는 신호가 아닙니다. 상장 반년 만에 주가가 90% 빠진 새내기 상장주라는 점, FI 오버행과 합병 이슈가 겹친 점을 감안하면 지금의 저PER은 '저평가'일 수도, '성장 멈춤에 대한 시장의 판정'일 수도 있어 3분기 실적과 자사주 소각 완료 여부가 방향을 가를 것입니다.
피스피스스튜디오 상세 분석
아래 PDF 리포트와 같은 원고를 글로 옮겼습니다. 2026.11.17 종가·공시 기준.
피스피스스튜디오는 무엇으로 돈을 버나?
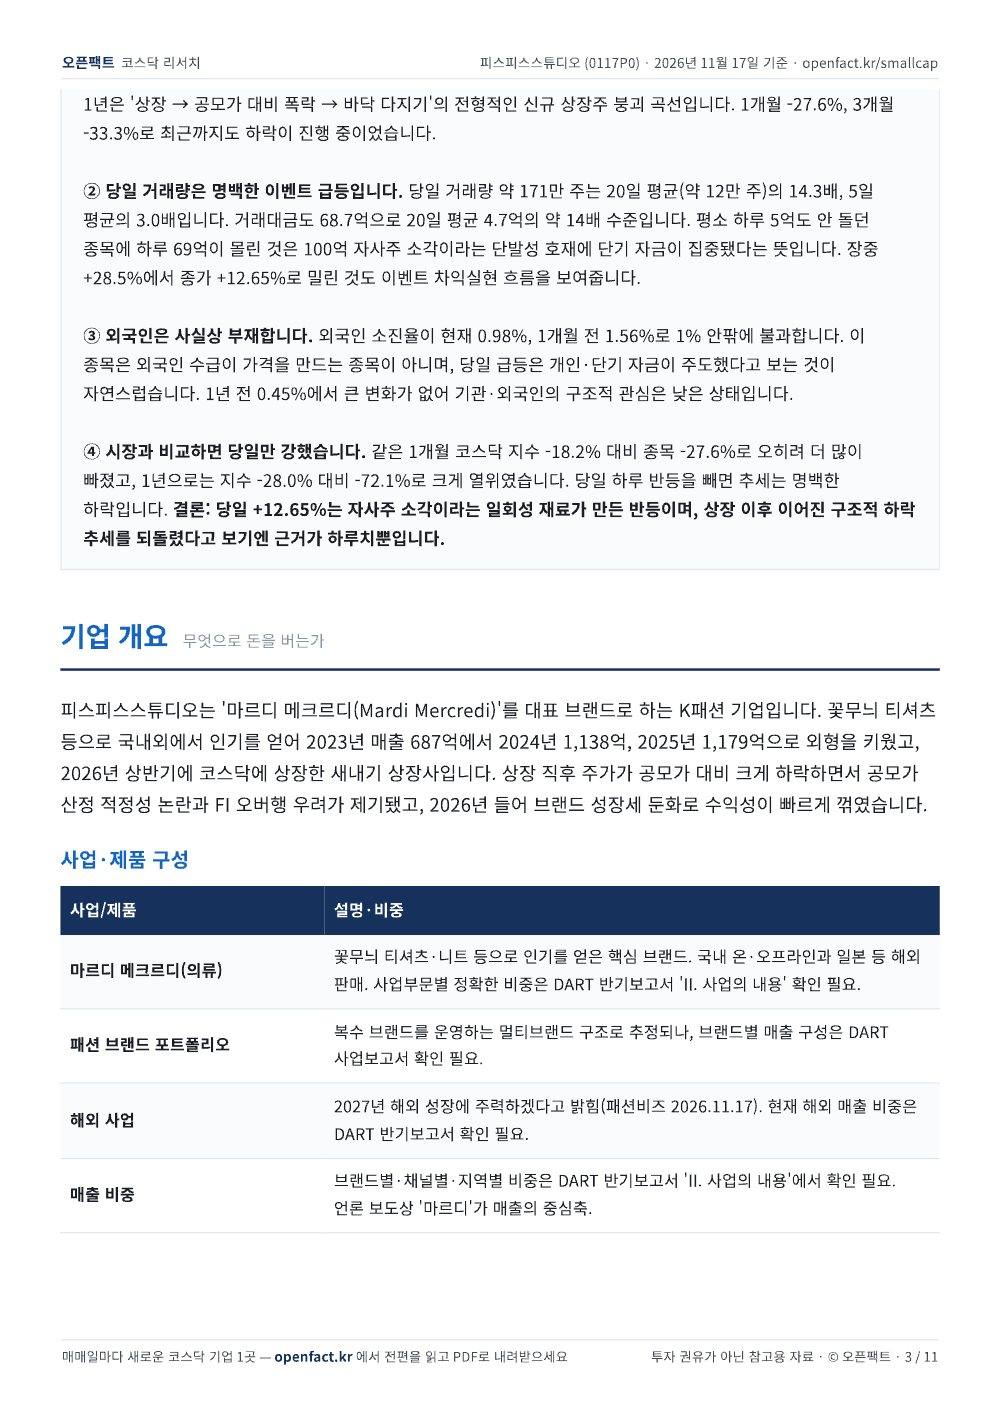
피스피스스튜디오는 '마르디 메크르디(Mardi Mercredi)'를 대표 브랜드로 하는 K패션 기업입니다. 꽃무늬 티셔츠 등으로 국내외에서 인기를 얻어 2023년 매출 687억에서 2024년 1,138억, 2025년 1,179억으로 외형을 키웠고, 2026년 상반기에 코스닥에 상장한 새내기 상장사입니다. 상장 직후 주가가 공모가 대비 크게 하락하면서 공모가 산정 적정성 논란과 FI 오버행 우려가 제기됐고, 2026년 들어 브랜드 성장세 둔화로 수익성이 빠르게 꺾였습니다.
| 사업 | 내용 |
|---|---|
| 마르디 메크르디(의류) | 꽃무늬 티셔츠·니트 등으로 인기를 얻은 핵심 브랜드. 국내 온·오프라인과 일본 등 해외 판매. 사업부문별 정확한 비중은 DART 반기보고서 'II. 사업의 내용' 확인 필요. |
| 패션 브랜드 포트폴리오 | 복수 브랜드를 운영하는 멀티브랜드 구조로 추정되나, 브랜드별 매출 구성은 DART 사업보고서 확인 필요. |
| 해외 사업 | 2027년 해외 성장에 주력하겠다고 밝힘(패션비즈 2026.11.17). 현재 해외 매출 비중은 DART 반기보고서 확인 필요. |
| 매출 비중 | 브랜드별·채널별·지역별 비중은 DART 반기보고서 'II. 사업의 내용'에서 확인 필요. 언론 보도상 '마르디'가 매출의 중심축. |
주요 고객
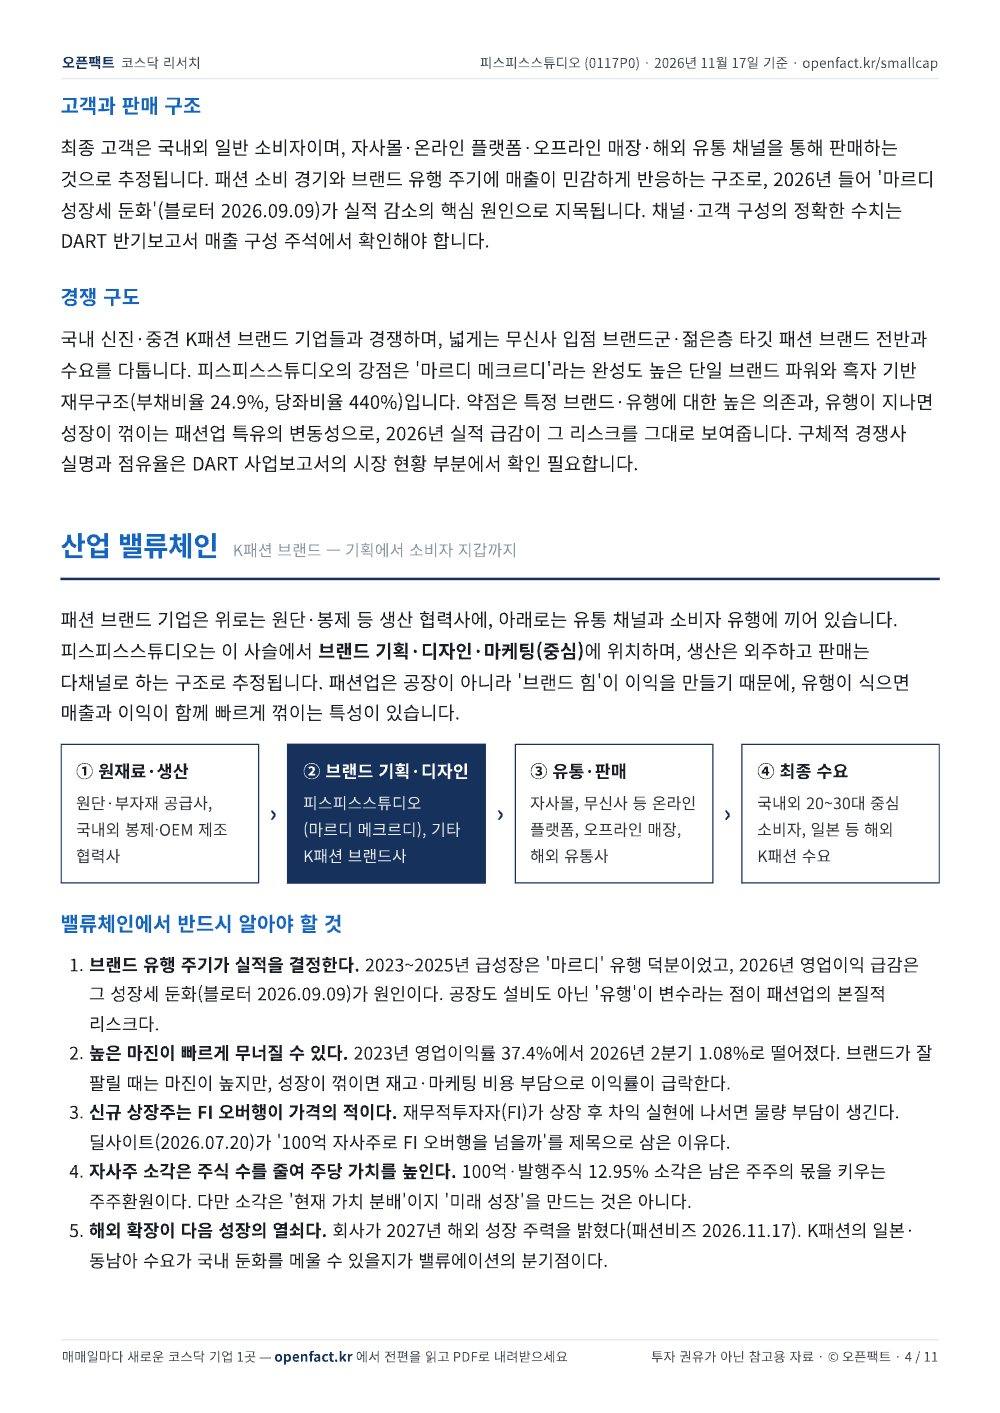
최종 고객은 국내외 일반 소비자이며, 자사몰·온라인 플랫폼·오프라인 매장·해외 유통 채널을 통해 판매하는 것으로 추정됩니다. 패션 소비 경기와 브랜드 유행 주기에 매출이 민감하게 반응하는 구조로, 2026년 들어 '마르디 성장세 둔화'(블로터 2026.09.09)가 실적 감소의 핵심 원인으로 지목됩니다. 채널·고객 구성의 정확한 수치는 DART 반기보고서 매출 구성 주석에서 확인해야 합니다.
경쟁 구도
국내 신진·중견 K패션 브랜드 기업들과 경쟁하며, 넓게는 무신사 입점 브랜드군·젊은층 타깃 패션 브랜드 전반과 수요를 다툽니다. 피스피스스튜디오의 강점은 '마르디 메크르디'라는 완성도 높은 단일 브랜드 파워와 흑자 기반 재무구조(부채비율 24.9%, 당좌비율 440%)입니다. 약점은 특정 브랜드·유행에 대한 높은 의존과, 유행이 지나면 성장이 꺾이는 패션업 특유의 변동성으로, 2026년 실적 급감이 그 리스크를 그대로 보여줍니다. 구체적 경쟁사 실명과 점유율은 DART 사업보고서의 시장 현황 부분에서 확인 필요합니다.
오픈팩트는 왜 오늘 피스피스스튜디오를 분석했나?
코스닥 미보도 후보 976개 중 거래대금 4위(68.7억). 11월 17일 100억원 규모 자기주식 전량 소각(발행주식 12.95% 감소)과 자사주 취득 신탁계약 해지를 동시에 결정하면서 주가가 장중 28.5%까지 급등, 종가 +12.65% 마감.
피스피스스튜디오는 산업 사슬의 어디에 있나?
K패션 브랜드 — 기획에서 소비자 지갑까지
패션 브랜드 기업은 위로는 원단·봉제 등 생산 협력사에, 아래로는 유통 채널과 소비자 유행에 끼어 있습니다. 피스피스스튜디오는 이 사슬에서 브랜드 기획·디자인·마케팅(중심)에 위치하며, 생산은 외주하고 판매는 다채널로 하는 구조로 추정됩니다. 패션업은 공장이 아니라 '브랜드 힘'이 이익을 만들기 때문에, 유행이 식으면 매출과 이익이 함께 빠르게 꺾이는 특성이 있습니다.
- ① 원재료·생산원단·부자재 공급사, 국내외 봉제·OEM 제조 협력사
- ② 브랜드 기획·디자인 — 피스피스스튜디오 위치피스피스스튜디오(마르디 메크르디), 기타 K패션 브랜드사
- ③ 유통·판매자사몰, 무신사 등 온라인 플랫폼, 오프라인 매장, 해외 유통사
- ④ 최종 수요국내외 20~30대 중심 소비자, 일본 등 해외 K패션 수요
| 요인 | 방향 | 영향 | 설명 |
|---|---|---|---|
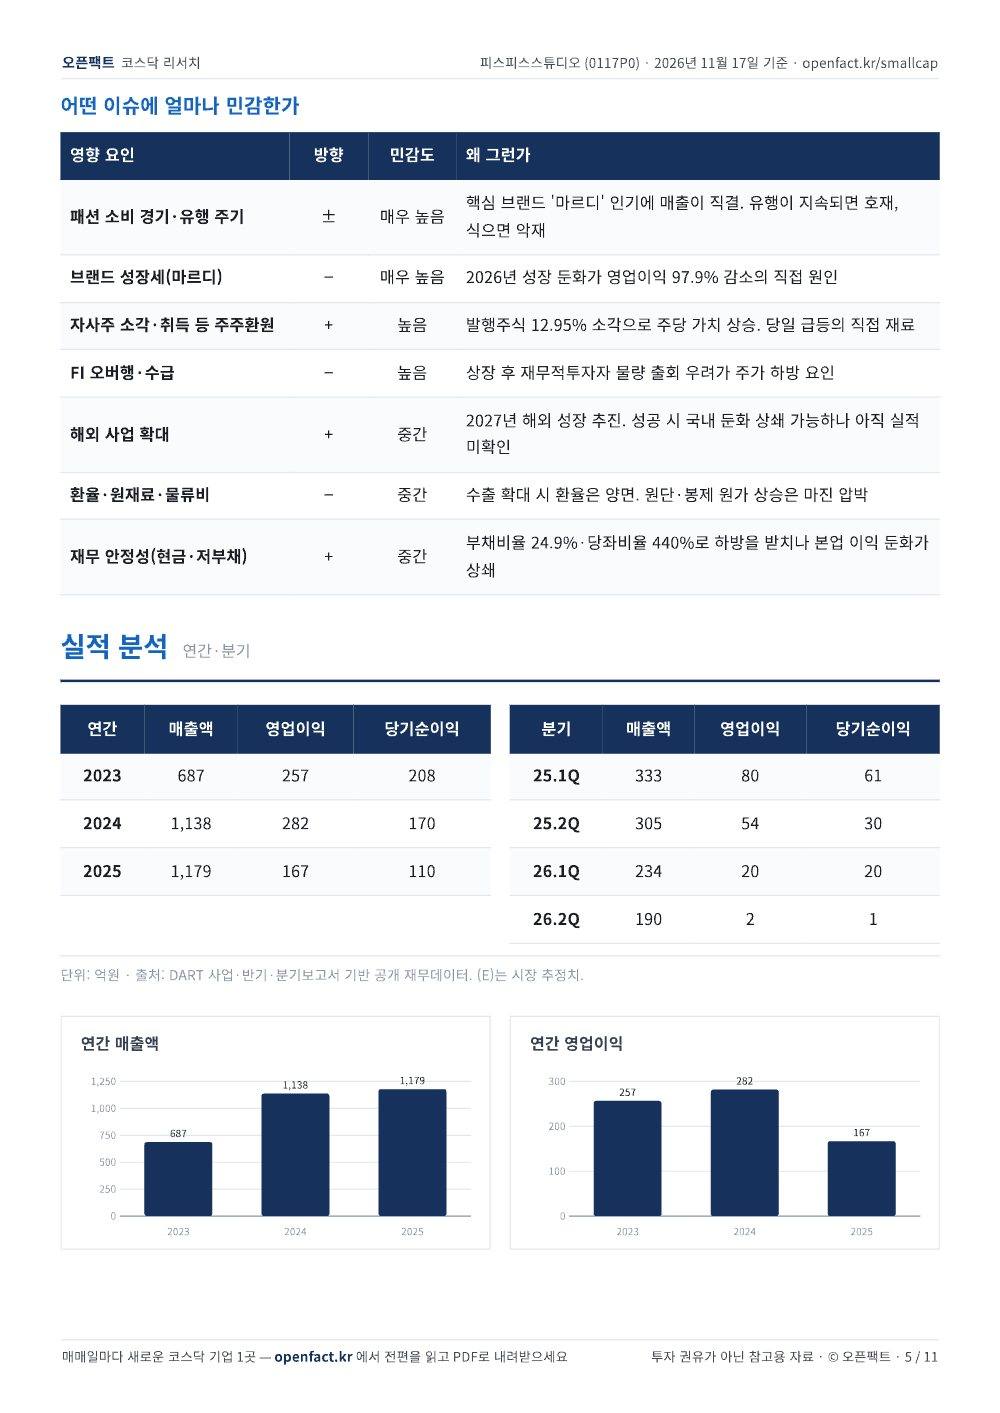
| 패션 소비 경기·유행 주기 | ± | 매우 높음 | 핵심 브랜드 '마르디' 인기에 매출이 직결. 유행이 지속되면 호재, 식으면 악재 |
| 브랜드 성장세(마르디) | − | 매우 높음 | 2026년 성장 둔화가 영업이익 97.9% 감소의 직접 원인 |
| 자사주 소각·취득 등 주주환원 | + | 높음 | 발행주식 12.95% 소각으로 주당 가치 상승. 당일 급등의 직접 재료 |
| FI 오버행·수급 | − | 높음 | 상장 후 재무적투자자 물량 출회 우려가 주가 하방 요인 |
| 해외 사업 확대 | + | 중간 | 2027년 해외 성장 추진. 성공 시 국내 둔화 상쇄 가능하나 아직 실적 미확인 |
| 환율·원재료·물류비 | − | 중간 | 수출 확대 시 환율은 양면. 원단·봉제 원가 상승은 마진 압박 |
| 재무 안정성(현금·저부채) | + | 중간 | 부채비율 24.9%·당좌비율 440%로 하방을 받치나 본업 이익 둔화가 상쇄 |
- 브랜드 유행 주기가 실적을 결정한다. 2023~2025년 급성장은 '마르디' 유행 덕분이었고, 2026년 영업이익 급감은 그 성장세 둔화(블로터 2026.09.09)가 원인이다. 공장도 설비도 아닌 '유행'이 변수라는 점이 패션업의 본질적 리스크다.
- 높은 마진이 빠르게 무너질 수 있다. 2023년 영업이익률 37.4%에서 2026년 2분기 1.08%로 떨어졌다. 브랜드가 잘 팔릴 때는 마진이 높지만, 성장이 꺾이면 재고·마케팅 비용 부담으로 이익률이 급락한다.
- 신규 상장주는 FI 오버행이 가격의 적이다. 재무적투자자(FI)가 상장 후 차익 실현에 나서면 물량 부담이 생긴다. 딜사이트(2026.07.20)가 '100억 자사주로 FI 오버행을 넘을까'를 제목으로 삼은 이유다.
- 자사주 소각은 주식 수를 줄여 주당 가치를 높인다. 100억·발행주식 12.95% 소각은 남은 주주의 몫을 키우는 주주환원이다. 다만 소각은 '현재 가치 분배'이지 '미래 성장'을 만드는 것은 아니다.
- 해외 확장이 다음 성장의 열쇠다. 회사가 2027년 해외 성장 주력을 밝혔다(패션비즈 2026.11.17). K패션의 일본·동남아 수요가 국내 둔화를 메울 수 있을지가 밸류에이션의 분기점이다.
피스피스스튜디오 주가·거래량은 무엇을 말하나?
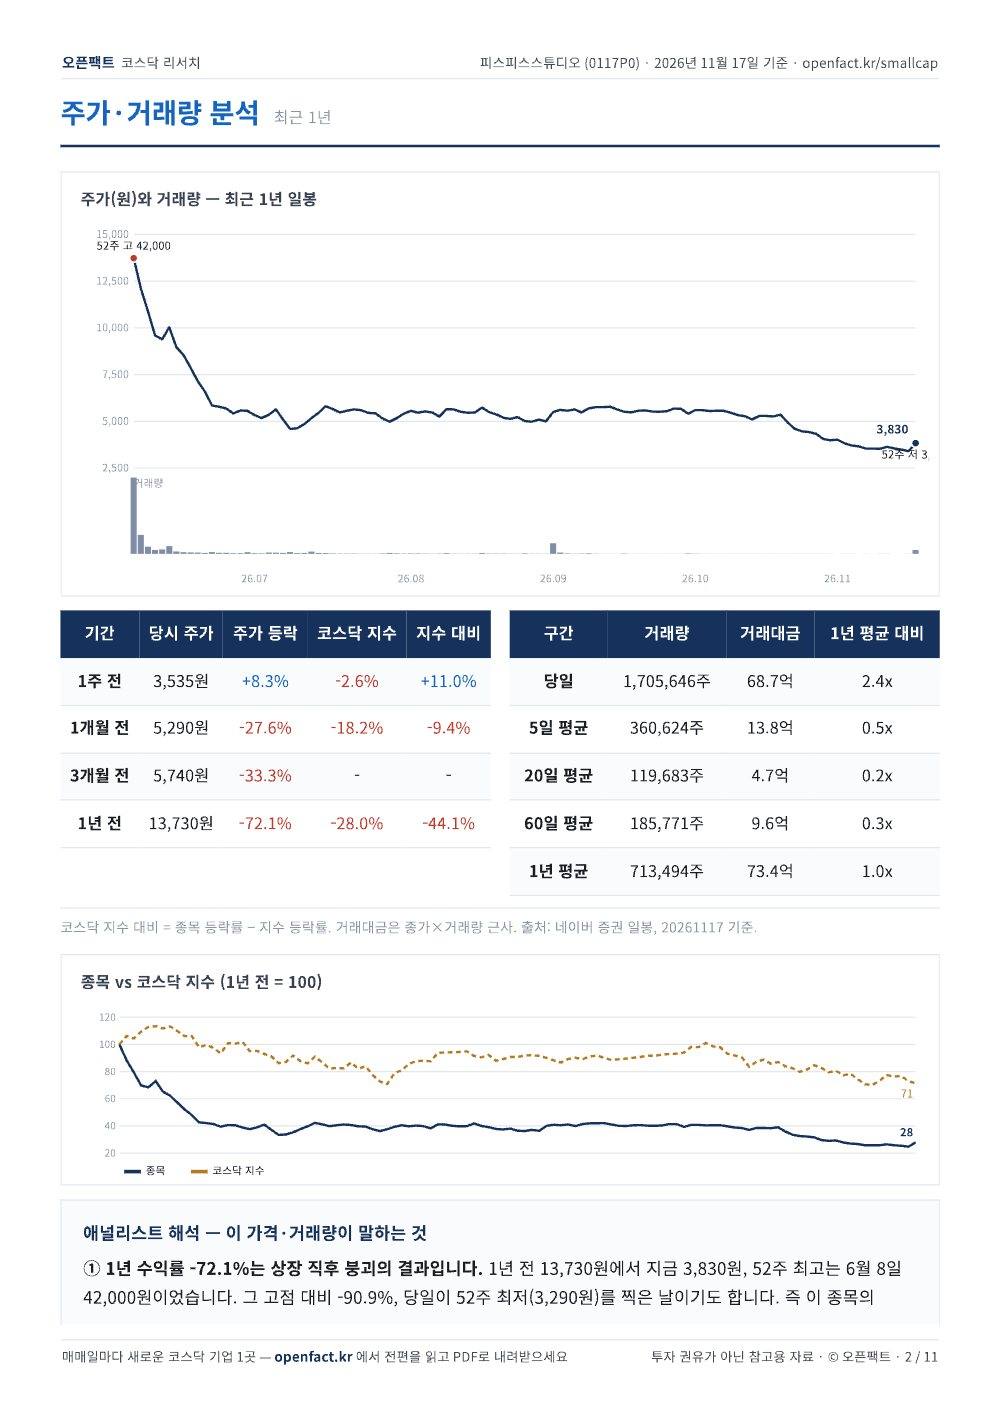
① 1년 수익률 -72.1%는 상장 직후 붕괴의 결과입니다. 1년 전 13,730원에서 지금 3,830원, 52주 최고는 6월 8일 42,000원이었습니다. 그 고점 대비 -90.9%, 당일이 52주 최저(3,290원)를 찍은 날이기도 합니다. 즉 이 종목의 1년은 '상장 → 공모가 대비 폭락 → 바닥 다지기'의 전형적인 신규 상장주 붕괴 곡선입니다. 1개월 -27.6%, 3개월 -33.3%로 최근까지도 하락이 진행 중이었습니다.
② 당일 거래량은 명백한 이벤트 급등입니다. 당일 거래량 약 171만 주는 20일 평균(약 12만 주)의 14.3배, 5일 평균의 3.0배입니다. 거래대금도 68.7억으로 20일 평균 4.7억의 약 14배 수준입니다. 평소 하루 5억도 안 돌던 종목에 하루 69억이 몰린 것은 100억 자사주 소각이라는 단발성 호재에 단기 자금이 집중됐다는 뜻입니다. 장중 +28.5%에서 종가 +12.65%로 밀린 것도 이벤트 차익실현 흐름을 보여줍니다.
③ 외국인은 사실상 부재합니다. 외국인 소진율이 현재 0.98%, 1개월 전 1.56%로 1% 안팎에 불과합니다. 이 종목은 외국인 수급이 가격을 만드는 종목이 아니며, 당일 급등은 개인·단기 자금이 주도했다고 보는 것이 자연스럽습니다. 1년 전 0.45%에서 큰 변화가 없어 기관·외국인의 구조적 관심은 낮은 상태입니다.
④ 시장과 비교하면 당일만 강했습니다. 같은 1개월 코스닥 지수 -18.2% 대비 종목 -27.6%로 오히려 더 많이 빠졌고, 1년으로는 지수 -28.0% 대비 -72.1%로 크게 열위였습니다. 당일 하루 반등을 빼면 추세는 명백한 하락입니다. 결론: 당일 +12.65%는 자사주 소각이라는 일회성 재료가 만든 반등이며, 상장 이후 이어진 구조적 하락 추세를 되돌렸다고 보기엔 근거가 하루치뿐입니다.
② 당일 거래량은 명백한 이벤트 급등입니다. 당일 거래량 약 171만 주는 20일 평균(약 12만 주)의 14.3배, 5일 평균의 3.0배입니다. 거래대금도 68.7억으로 20일 평균 4.7억의 약 14배 수준입니다. 평소 하루 5억도 안 돌던 종목에 하루 69억이 몰린 것은 100억 자사주 소각이라는 단발성 호재에 단기 자금이 집중됐다는 뜻입니다. 장중 +28.5%에서 종가 +12.65%로 밀린 것도 이벤트 차익실현 흐름을 보여줍니다.
③ 외국인은 사실상 부재합니다. 외국인 소진율이 현재 0.98%, 1개월 전 1.56%로 1% 안팎에 불과합니다. 이 종목은 외국인 수급이 가격을 만드는 종목이 아니며, 당일 급등은 개인·단기 자금이 주도했다고 보는 것이 자연스럽습니다. 1년 전 0.45%에서 큰 변화가 없어 기관·외국인의 구조적 관심은 낮은 상태입니다.
④ 시장과 비교하면 당일만 강했습니다. 같은 1개월 코스닥 지수 -18.2% 대비 종목 -27.6%로 오히려 더 많이 빠졌고, 1년으로는 지수 -28.0% 대비 -72.1%로 크게 열위였습니다. 당일 하루 반등을 빼면 추세는 명백한 하락입니다. 결론: 당일 +12.65%는 자사주 소각이라는 일회성 재료가 만든 반등이며, 상장 이후 이어진 구조적 하락 추세를 되돌렸다고 보기엔 근거가 하루치뿐입니다.
피스피스스튜디오 실적과 재무는 어떤가?
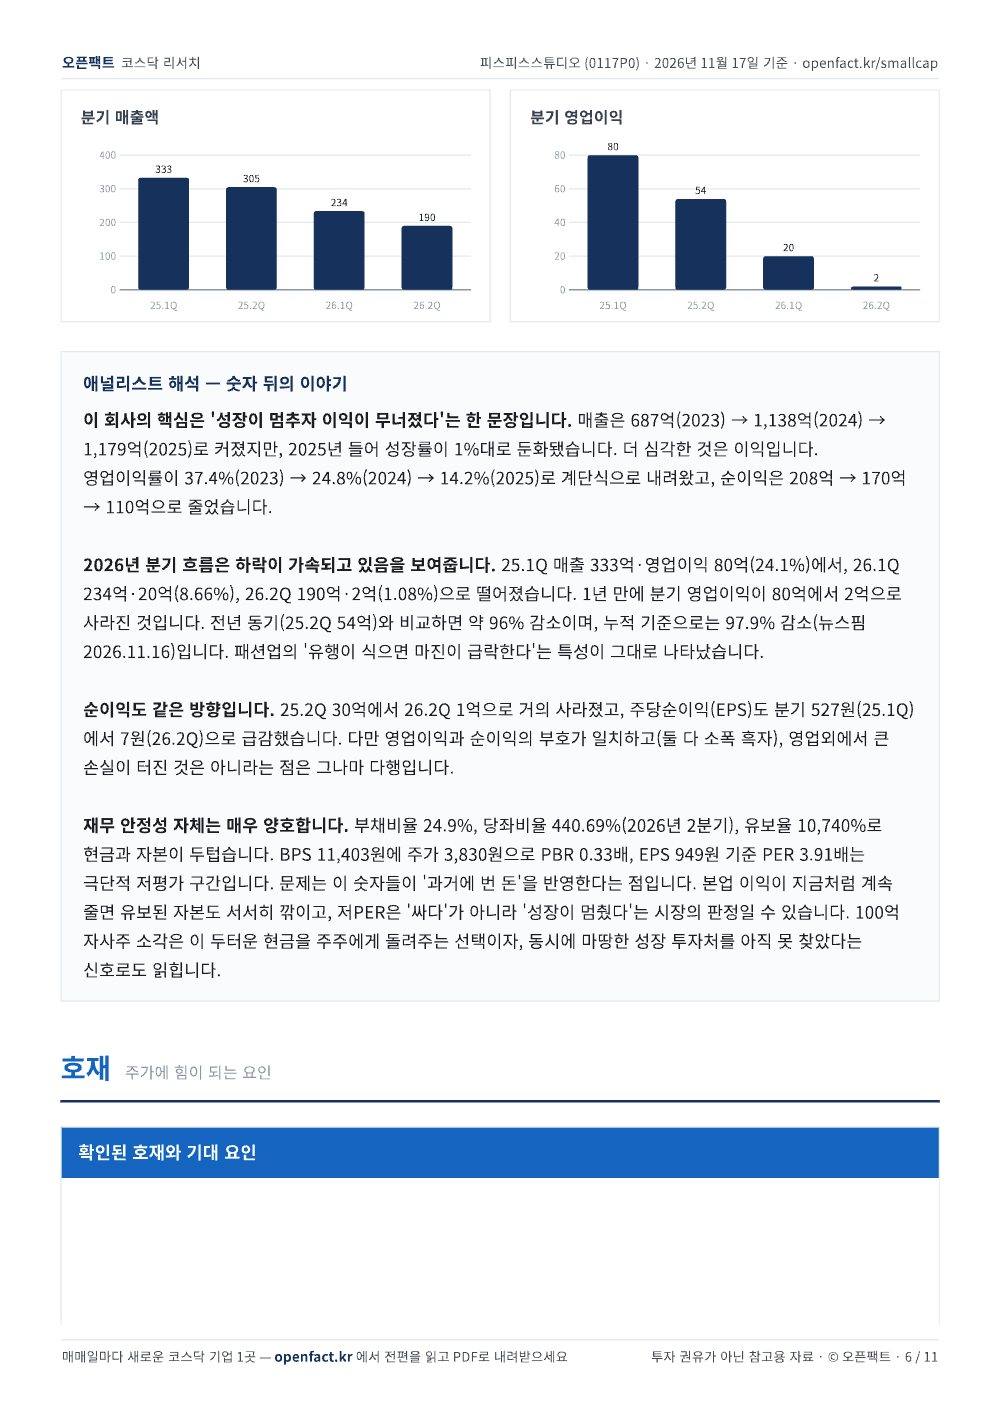
이 회사의 핵심은 '성장이 멈추자 이익이 무너졌다'는 한 문장입니다. 매출은 687억(2023) → 1,138억(2024) → 1,179억(2025)로 커졌지만, 2025년 들어 성장률이 1%대로 둔화됐습니다. 더 심각한 것은 이익입니다. 영업이익률이 37.4%(2023) → 24.8%(2024) → 14.2%(2025)로 계단식으로 내려왔고, 순이익은 208억 → 170억 → 110억으로 줄었습니다.
2026년 분기 흐름은 하락이 가속되고 있음을 보여줍니다. 25.1Q 매출 333억·영업이익 80억(24.1%)에서, 26.1Q 234억·20억(8.66%), 26.2Q 190억·2억(1.08%)으로 떨어졌습니다. 1년 만에 분기 영업이익이 80억에서 2억으로 사라진 것입니다. 전년 동기(25.2Q 54억)와 비교하면 약 96% 감소이며, 누적 기준으로는 97.9% 감소(뉴스핌 2026.11.16)입니다. 패션업의 '유행이 식으면 마진이 급락한다'는 특성이 그대로 나타났습니다.
순이익도 같은 방향입니다. 25.2Q 30억에서 26.2Q 1억으로 거의 사라졌고, 주당순이익(EPS)도 분기 527원(25.1Q)에서 7원(26.2Q)으로 급감했습니다. 다만 영업이익과 순이익의 부호가 일치하고(둘 다 소폭 흑자), 영업외에서 큰 손실이 터진 것은 아니라는 점은 그나마 다행입니다.
재무 안정성 자체는 매우 양호합니다. 부채비율 24.9%, 당좌비율 440.69%(2026년 2분기), 유보율 10,740%로 현금과 자본이 두텁습니다. BPS 11,403원에 주가 3,830원으로 PBR 0.33배, EPS 949원 기준 PER 3.91배는 극단적 저평가 구간입니다. 문제는 이 숫자들이 '과거에 번 돈'을 반영한다는 점입니다. 본업 이익이 지금처럼 계속 줄면 유보된 자본도 서서히 깎이고, 저PER은 '싸다'가 아니라 '성장이 멈췄다'는 시장의 판정일 수 있습니다. 100억 자사주 소각은 이 두터운 현금을 주주에게 돌려주는 선택이자, 동시에 마땅한 성장 투자처를 아직 못 찾았다는 신호로도 읽힙니다.
2026년 분기 흐름은 하락이 가속되고 있음을 보여줍니다. 25.1Q 매출 333억·영업이익 80억(24.1%)에서, 26.1Q 234억·20억(8.66%), 26.2Q 190억·2억(1.08%)으로 떨어졌습니다. 1년 만에 분기 영업이익이 80억에서 2억으로 사라진 것입니다. 전년 동기(25.2Q 54억)와 비교하면 약 96% 감소이며, 누적 기준으로는 97.9% 감소(뉴스핌 2026.11.16)입니다. 패션업의 '유행이 식으면 마진이 급락한다'는 특성이 그대로 나타났습니다.
순이익도 같은 방향입니다. 25.2Q 30억에서 26.2Q 1억으로 거의 사라졌고, 주당순이익(EPS)도 분기 527원(25.1Q)에서 7원(26.2Q)으로 급감했습니다. 다만 영업이익과 순이익의 부호가 일치하고(둘 다 소폭 흑자), 영업외에서 큰 손실이 터진 것은 아니라는 점은 그나마 다행입니다.
재무 안정성 자체는 매우 양호합니다. 부채비율 24.9%, 당좌비율 440.69%(2026년 2분기), 유보율 10,740%로 현금과 자본이 두텁습니다. BPS 11,403원에 주가 3,830원으로 PBR 0.33배, EPS 949원 기준 PER 3.91배는 극단적 저평가 구간입니다. 문제는 이 숫자들이 '과거에 번 돈'을 반영한다는 점입니다. 본업 이익이 지금처럼 계속 줄면 유보된 자본도 서서히 깎이고, 저PER은 '싸다'가 아니라 '성장이 멈췄다'는 시장의 판정일 수 있습니다. 100억 자사주 소각은 이 두터운 현금을 주주에게 돌려주는 선택이자, 동시에 마땅한 성장 투자처를 아직 못 찾았다는 신호로도 읽힙니다.
| 연도 | 매출 | 영업이익 | 순이익 |
|---|---|---|---|
| 2023 | 687 | 257 | 208 |
| 2024 | 1,138 | 282 | 170 |
| 2025 | 1,179 | 167 | 110 |
| 분기 | 매출 | 영업이익 | 순이익 |
|---|---|---|---|
| 25.1Q | 333 | 80 | 61 |
| 25.2Q | 305 | 54 | 30 |
| 26.1Q | 234 | 20 | 20 |
| 26.2Q | 190 | 2 | 1 |
자료: DART 전자공시 감사보고서·분기보고서
피스피스스튜디오 최근 공시 흐름은?
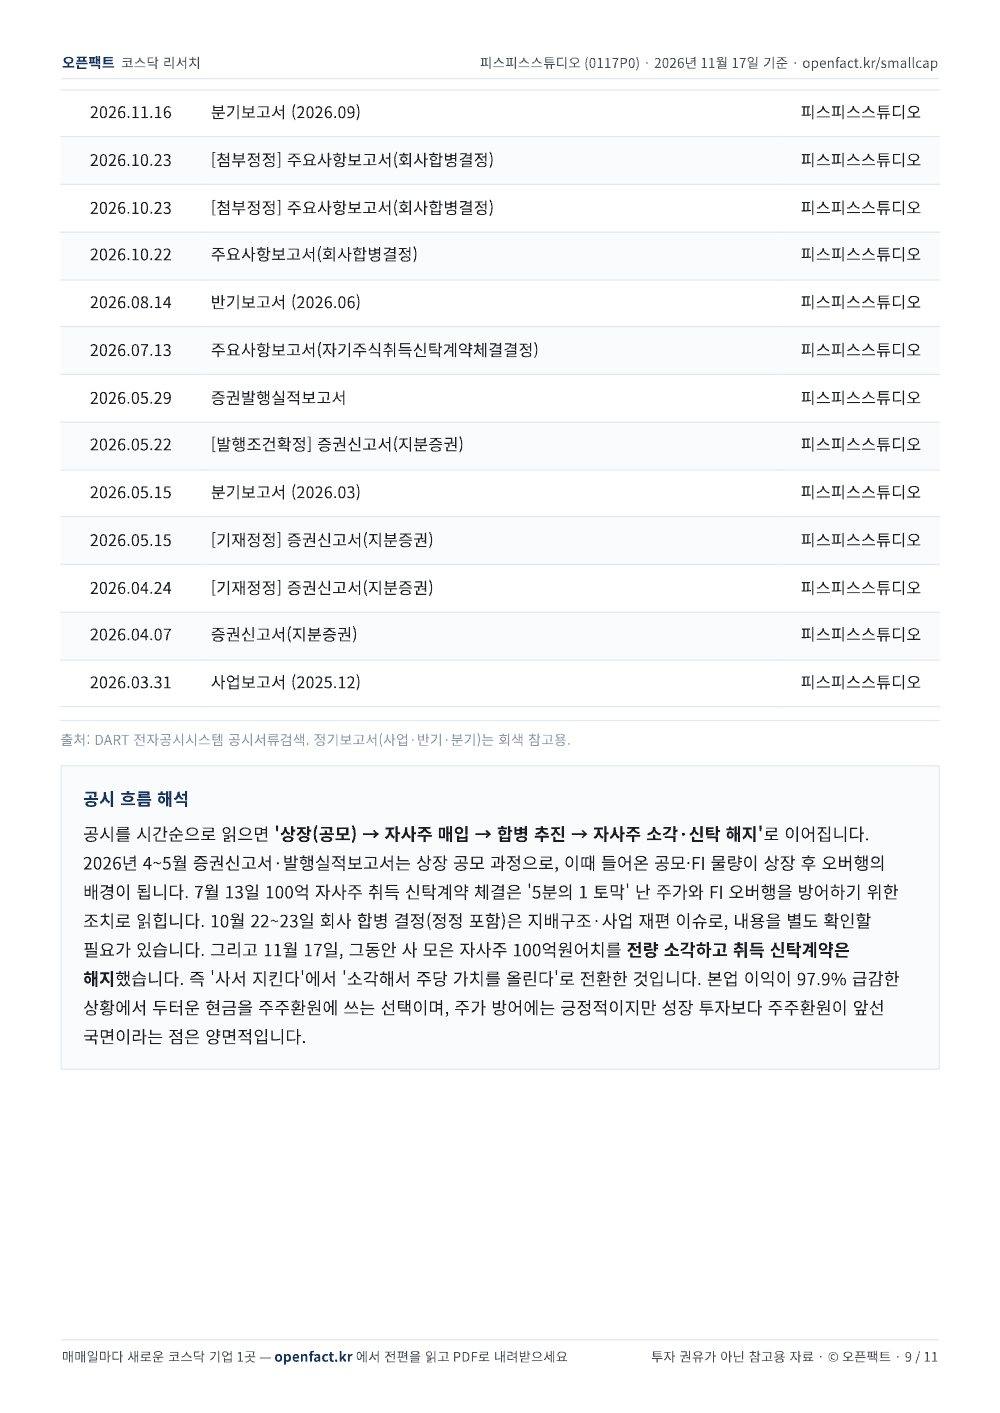
공시를 시간순으로 읽으면 '상장(공모) → 자사주 매입 → 합병 추진 → 자사주 소각·신탁 해지'로 이어집니다. 2026년 4~5월 증권신고서·발행실적보고서는 상장 공모 과정으로, 이때 들어온 공모·FI 물량이 상장 후 오버행의 배경이 됩니다. 7월 13일 100억 자사주 취득 신탁계약 체결은 '5분의 1 토막' 난 주가와 FI 오버행을 방어하기 위한 조치로 읽힙니다. 10월 22~23일 회사 합병 결정(정정 포함)은 지배구조·사업 재편 이슈로, 내용을 별도 확인할 필요가 있습니다. 그리고 11월 17일, 그동안 사 모은 자사주 100억원어치를 전량 소각하고 취득 신탁계약은 해지했습니다. 즉 '사서 지킨다'에서 '소각해서 주당 가치를 올린다'로 전환한 것입니다. 본업 이익이 97.9% 급감한 상황에서 두터운 현금을 주주환원에 쓰는 선택이며, 주가 방어에는 긍정적이지만 성장 투자보다 주주환원이 앞선 국면이라는 점은 양면적입니다.
피스피스스튜디오의 호재와 악재는?
호재 5가지
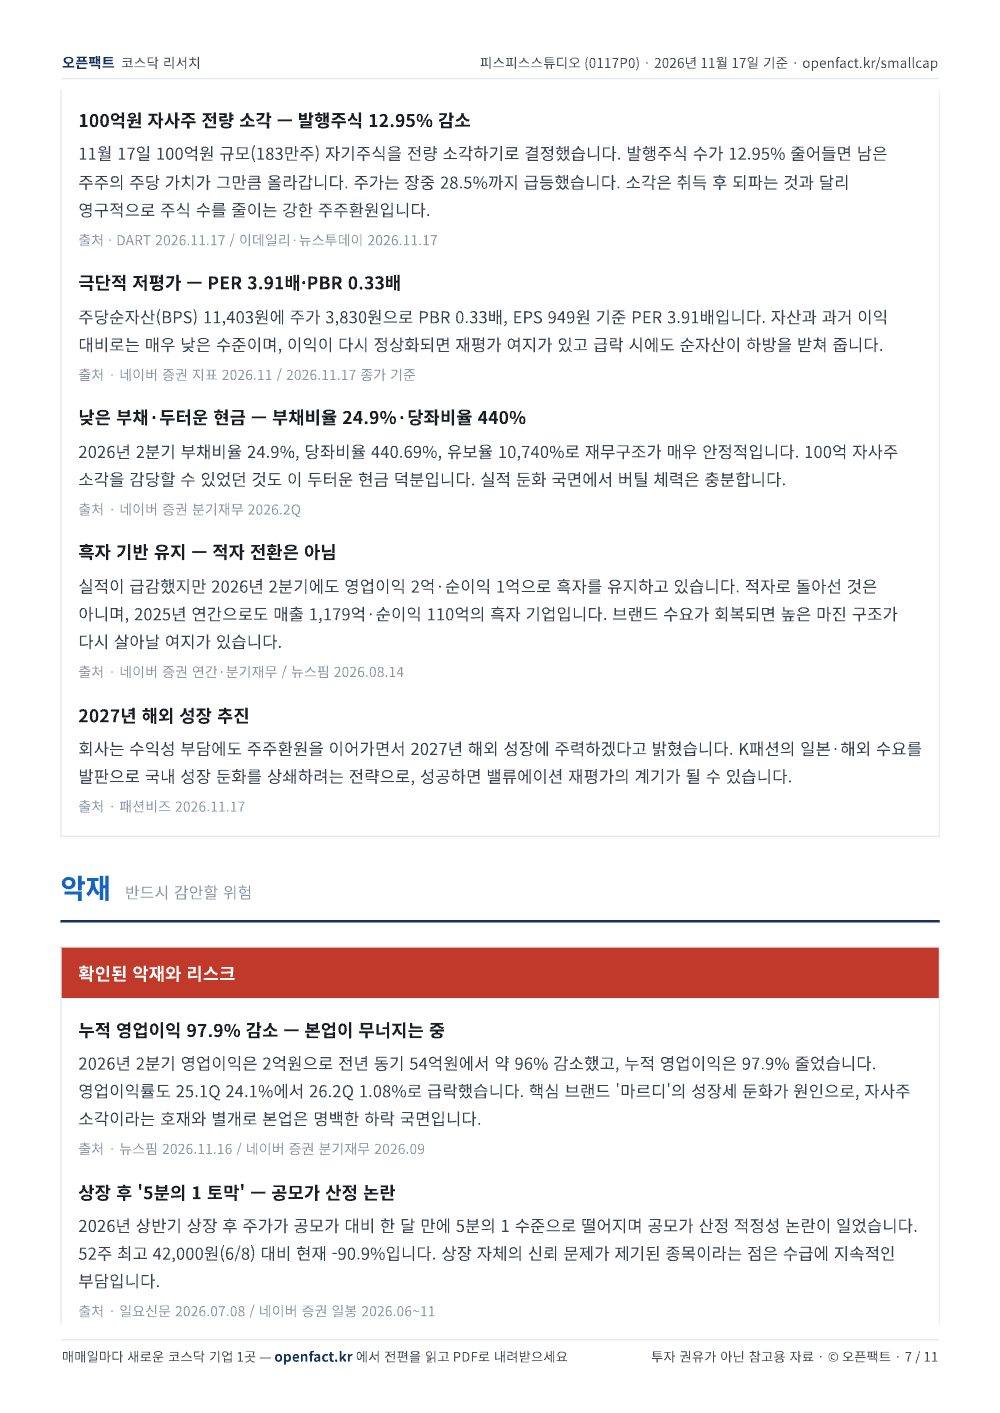
- 100억원 자사주 전량 소각 — 발행주식 12.95% 감소11월 17일 100억원 규모(183만주) 자기주식을 전량 소각하기로 결정했습니다. 발행주식 수가 12.95% 줄어들면 남은 주주의 주당 가치가 그만큼 올라갑니다. 주가는 장중 28.5%까지 급등했습니다. 소각은 취득 후 되파는 것과 달리 영구적으로 주식 수를 줄이는 강한 주주환원입니다.출처: DART 2026.11.17 / 이데일리·뉴스투데이 2026.11.17
- 극단적 저평가 — PER 3.91배·PBR 0.33배주당순자산(BPS) 11,403원에 주가 3,830원으로 PBR 0.33배, EPS 949원 기준 PER 3.91배입니다. 자산과 과거 이익 대비로는 매우 낮은 수준이며, 이익이 다시 정상화되면 재평가 여지가 있고 급락 시에도 순자산이 하방을 받쳐 줍니다.출처: 네이버 증권 지표 2026.11 / 2026.11.17 종가 기준
- 낮은 부채·두터운 현금 — 부채비율 24.9%·당좌비율 440%2026년 2분기 부채비율 24.9%, 당좌비율 440.69%, 유보율 10,740%로 재무구조가 매우 안정적입니다. 100억 자사주 소각을 감당할 수 있었던 것도 이 두터운 현금 덕분입니다. 실적 둔화 국면에서 버틸 체력은 충분합니다.출처: 네이버 증권 분기재무 2026.2Q
- 흑자 기반 유지 — 적자 전환은 아님실적이 급감했지만 2026년 2분기에도 영업이익 2억·순이익 1억으로 흑자를 유지하고 있습니다. 적자로 돌아선 것은 아니며, 2025년 연간으로도 매출 1,179억·순이익 110억의 흑자 기업입니다. 브랜드 수요가 회복되면 높은 마진 구조가 다시 살아날 여지가 있습니다.출처: 네이버 증권 연간·분기재무 / 뉴스핌 2026.08.14
- 2027년 해외 성장 추진회사는 수익성 부담에도 주주환원을 이어가면서 2027년 해외 성장에 주력하겠다고 밝혔습니다. K패션의 일본·해외 수요를 발판으로 국내 성장 둔화를 상쇄하려는 전략으로, 성공하면 밸류에이션 재평가의 계기가 될 수 있습니다.출처: 패션비즈 2026.11.17
악재 9가지
- 누적 영업이익 97.9% 감소 — 본업이 무너지는 중2026년 2분기 영업이익은 2억원으로 전년 동기 54억원에서 약 96% 감소했고, 누적 영업이익은 97.9% 줄었습니다. 영업이익률도 25.1Q 24.1%에서 26.2Q 1.08%로 급락했습니다. 핵심 브랜드 '마르디'의 성장세 둔화가 원인으로, 자사주 소각이라는 호재와 별개로 본업은 명백한 하락 국면입니다.출처: 뉴스핌 2026.11.16 / 네이버 증권 분기재무 2026.09
- 상장 후 '5분의 1 토막' — 공모가 산정 논란2026년 상반기 상장 후 주가가 공모가 대비 한 달 만에 5분의 1 수준으로 떨어지며 공모가 산정 적정성 논란이 일었습니다. 52주 최고 42,000원(6/8) 대비 현재 -90.9%입니다. 상장 자체의 신뢰 문제가 제기된 종목이라는 점은 수급에 지속적인 부담입니다.출처: 일요신문 2026.07.08 / 네이버 증권 일봉 2026.06~11
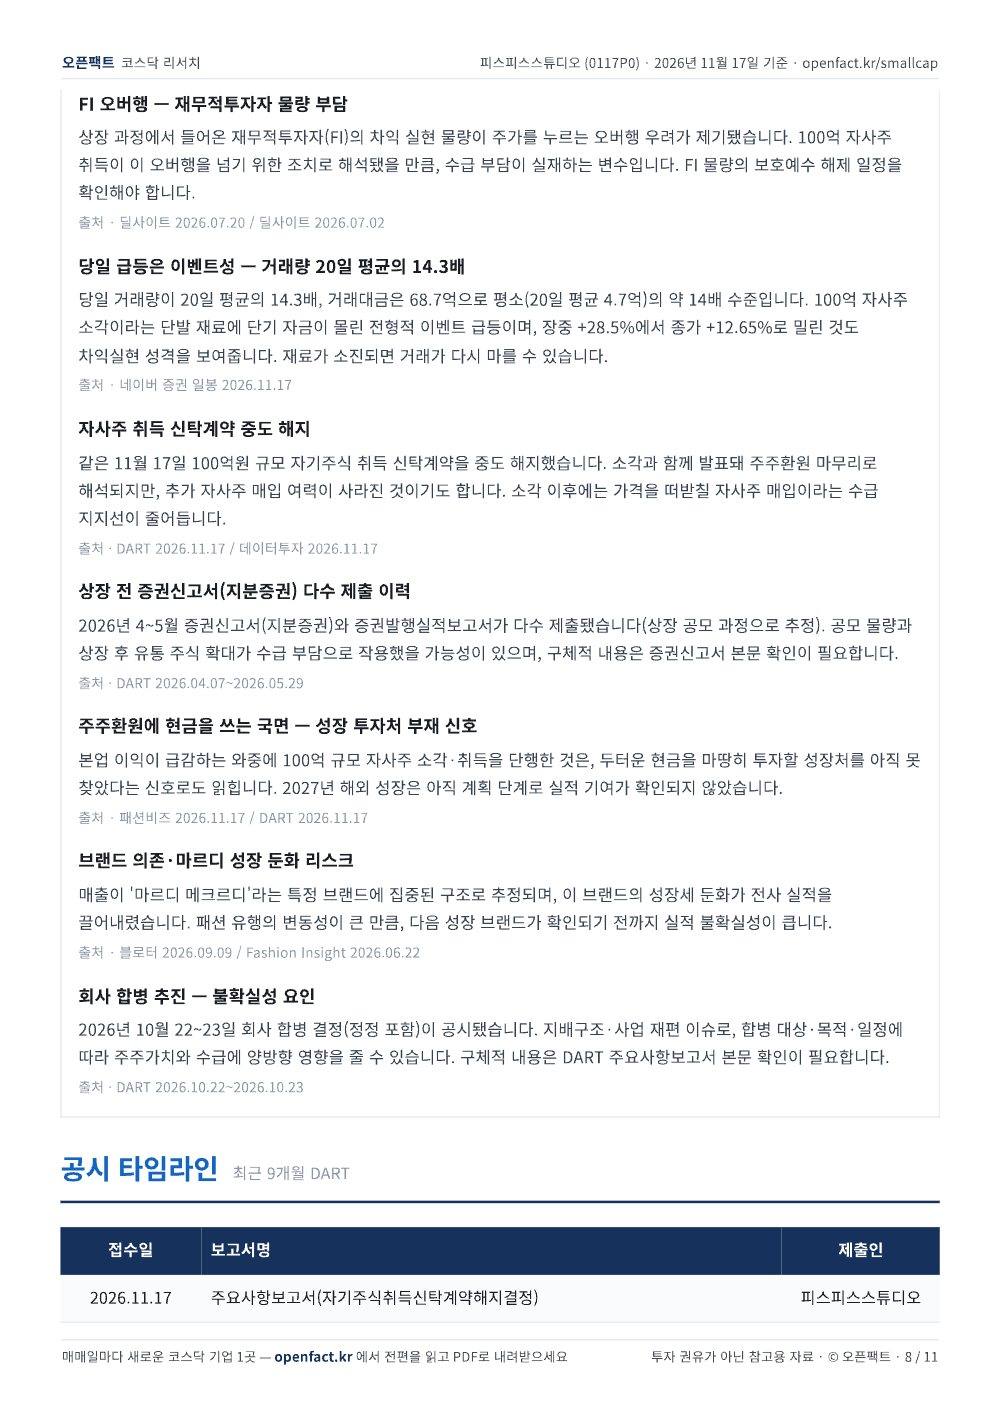
- FI 오버행 — 재무적투자자 물량 부담상장 과정에서 들어온 재무적투자자(FI)의 차익 실현 물량이 주가를 누르는 오버행 우려가 제기됐습니다. 100억 자사주 취득이 이 오버행을 넘기 위한 조치로 해석됐을 만큼, 수급 부담이 실재하는 변수입니다. FI 물량의 보호예수 해제 일정을 확인해야 합니다.출처: 딜사이트 2026.07.20 / 딜사이트 2026.07.02
- 당일 급등은 이벤트성 — 거래량 20일 평균의 14.3배당일 거래량이 20일 평균의 14.3배, 거래대금은 68.7억으로 평소(20일 평균 4.7억)의 약 14배 수준입니다. 100억 자사주 소각이라는 단발 재료에 단기 자금이 몰린 전형적 이벤트 급등이며, 장중 +28.5%에서 종가 +12.65%로 밀린 것도 차익실현 성격을 보여줍니다. 재료가 소진되면 거래가 다시 마를 수 있습니다.출처: 네이버 증권 일봉 2026.11.17
- 자사주 취득 신탁계약 중도 해지같은 11월 17일 100억원 규모 자기주식 취득 신탁계약을 중도 해지했습니다. 소각과 함께 발표돼 주주환원 마무리로 해석되지만, 추가 자사주 매입 여력이 사라진 것이기도 합니다. 소각 이후에는 가격을 떠받칠 자사주 매입이라는 수급 지지선이 줄어듭니다.출처: DART 2026.11.17 / 데이터투자 2026.11.17
- 상장 전 증권신고서(지분증권) 다수 제출 이력2026년 4~5월 증권신고서(지분증권)와 증권발행실적보고서가 다수 제출됐습니다(상장 공모 과정으로 추정). 공모 물량과 상장 후 유통 주식 확대가 수급 부담으로 작용했을 가능성이 있으며, 구체적 내용은 증권신고서 본문 확인이 필요합니다.출처: DART 2026.04.07~2026.05.29
- 주주환원에 현금을 쓰는 국면 — 성장 투자처 부재 신호본업 이익이 급감하는 와중에 100억 규모 자사주 소각·취득을 단행한 것은, 두터운 현금을 마땅히 투자할 성장처를 아직 못 찾았다는 신호로도 읽힙니다. 2027년 해외 성장은 아직 계획 단계로 실적 기여가 확인되지 않았습니다.출처: 패션비즈 2026.11.17 / DART 2026.11.17
- 브랜드 의존·마르디 성장 둔화 리스크매출이 '마르디 메크르디'라는 특정 브랜드에 집중된 구조로 추정되며, 이 브랜드의 성장세 둔화가 전사 실적을 끌어내렸습니다. 패션 유행의 변동성이 큰 만큼, 다음 성장 브랜드가 확인되기 전까지 실적 불확실성이 큽니다.출처: 블로터 2026.09.09 / Fashion Insight 2026.06.22
- 회사 합병 추진 — 불확실성 요인2026년 10월 22~23일 회사 합병 결정(정정 포함)이 공시됐습니다. 지배구조·사업 재편 이슈로, 합병 대상·목적·일정에 따라 주주가치와 수급에 양방향 영향을 줄 수 있습니다. 구체적 내용은 DART 주요사항보고서 본문 확인이 필요합니다.출처: DART 2026.10.22~2026.10.23
피스피스스튜디오 주가 시나리오는?
- 좋은 경우
- 2027년 해외 사업이 실제 매출로 나타나고, 국내 '마르디' 수요가 신상품으로 재점화되면서 분기 영업이익률이 두 자릿수로 회복. 자사주 소각으로 줄어든 주식 수(12.95% 감소) 효과까지 더해져 EPS가 반등. 이 경우 PER 3.91배·PBR 0.33배의 저평가가 정상 수준으로 재평가될 근거를 갖는다. 조건: 분기 실적 반등과 해외 매출이 공시·실적으로 확인되어야 함.
- 기본 경우
- 본업 이익 둔화가 당분간 이어지며 분기 영업이익은 저공비행. 두터운 현금(당좌비율 440%)이 하방을 받치고, 자사주 소각이라는 일회성 호재가 소진되면 거래량이 다시 마른다. 주가는 52주 최저(3,290원) 부근에서 저PBR 지지와 실적 부진 사이를 오가며 박스권. 가장 가능성 높은 경로.
- 나쁜 경우
- 3분기 이후에도 '마르디' 성장 둔화가 지속되고 영업이익이 적자로 전환. 자사주 소각·신탁 해지 이후 수급 지지선이 사라지고, FI 오버행 물량이 출회되면서 52주 최저를 하향 이탈. 합병 관련 불확실성이 겹치면 추가 하락 가능. 본업 지표(영업이익률 1.08%)가 이미 그 입구에 있는 경로.
피스피스스튜디오 투자 전 확인할 것은?
- 3분기 실적(영업이익·매출)이 2분기(영업이익 2억)에서 추가 악화되는지 — 분기보고서(DART)로 확인
- 자사주 100억 소각이 공시대로 실제 집행·완료되는지 — DART 자기주식소각 완료 공시
- 10월 합병 결정(2026.10.22~23)의 대상·목적·일정 — DART 주요사항보고서 본문 확인
- FI(재무적투자자) 보호예수 해제 일정과 물량 — 증권신고서·투자설명서 확인
- 2027년 해외 성장 전략의 구체적 성과 — 해외 매출·단일판매공급계약 공시 및 IR 자료
- '마르디' 브랜드의 신제품·판매 지표 회복 여부 — 패션 매체 보도 및 분기 매출 구성
리포트 전문
주가·거래량 1년 분석, 산업 밸류체인, 실적 해석, 호재·악재, 공시 타임라인, 시나리오까지 11쪽.
1 / 11쪽옆으로 넘겨 보세요 ›
PDF DOWNLOAD //
피스피스스튜디오 리포트
본 자료는 공개 정보(DART 전자공시, 공개 재무데이터, 언론보도)를 정리한 참고용 자료이며 투자 권유·자문이 아닙니다. 재무 수치는 DART 공시 기반 공개 데이터를 옮긴 것으로 원문 재무제표와 표기 기준이 다를 수 있고, 수주·계약 금액 일부는 언론 보도에 근거해 공시로 확정되지 않았을 수 있습니다. 시세·지표는 표기된 기준일 종가 기준이며 이후 변동됩니다. 투자 판단과 그 결과는 투자자 본인의 책임입니다.
인용 표기: 출처 오픈팩트 코스닥 리서치 「피스피스스튜디오(0117P0)」 2026.11.17 종가 기준 · openfact.kr/smallcap/2026-11-17-0117P0
다른 리포트
전체 목록
발행 오픈팩트 · 자료 DART 전자공시·네이버 증권·언론보도


