KOSDAQ RESEARCH · 2026.10.21 종가 기준
푸드나무
290720건강식 플랫폼악재 우위푸드나무는 어떤 회사인가?
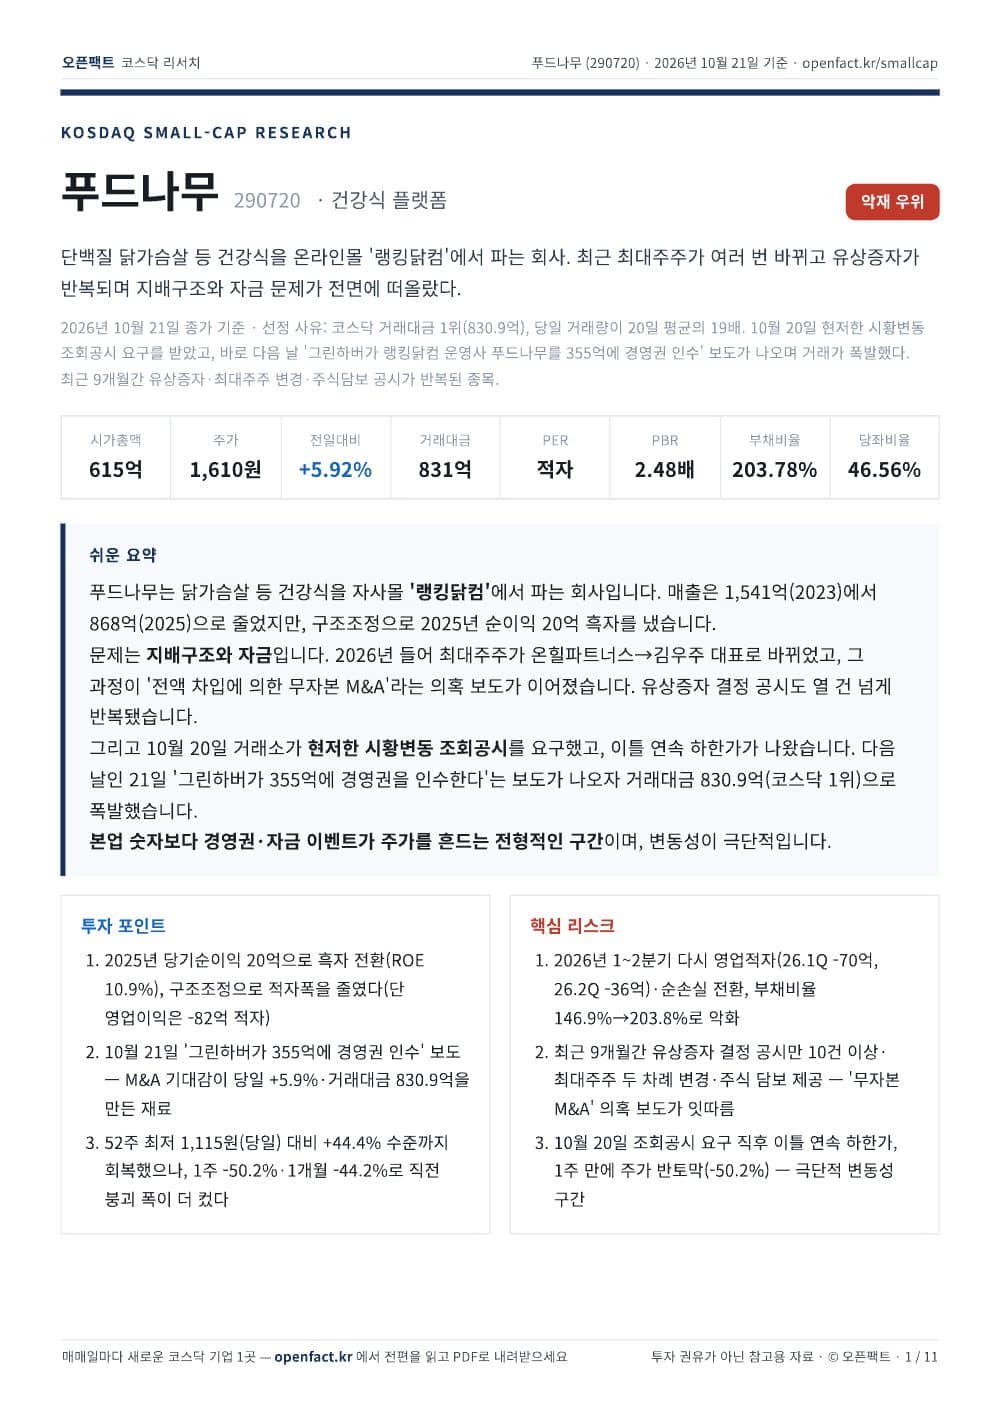
단백질 닭가슴살 등 건강식을 온라인몰 '랭킹닭컴'에서 파는 회사. 최근 최대주주가 여러 번 바뀌고 유상증자가 반복되며 지배구조와 자금 문제가 전면에 떠올랐다.
시가총액615억
주가1,610원
전일대비+5.92%
PER적자
PBR2.48배
60초 영상 브리핑
쉬운 요약 · 푸드나무 주가는 왜 움직였나?
푸드나무는 닭가슴살 등 건강식을 자사몰 '랭킹닭컴'에서 파는 회사입니다. 매출은 1,541억(2023)에서 868억(2025)으로 줄었지만, 구조조정으로 2025년 순이익 20억 흑자를 냈습니다.
문제는 지배구조와 자금입니다. 2026년 들어 최대주주가 온힐파트너스→김우주 대표로 바뀌었고, 그 과정이 '전액 차입에 의한 무자본 M&A'라는 의혹 보도가 이어졌습니다. 유상증자 결정 공시도 열 건 넘게 반복됐습니다.
그리고 10월 20일 거래소가 현저한 시황변동 조회공시를 요구했고, 이틀 연속 하한가가 나왔습니다. 다음 날인 21일 '그린하버가 355억에 경영권을 인수한다'는 보도가 나오자 거래대금 830.9억(코스닥 1위)으로 폭발했습니다.
본업 숫자보다 경영권·자금 이벤트가 주가를 흔드는 전형적인 구간이며, 변동성이 극단적입니다.
푸드나무의 투자 포인트는?
- 2025년 당기순이익 20억으로 흑자 전환(ROE 10.9%), 구조조정으로 적자폭을 줄였다(단 영업이익은 -82억 적자)
- 10월 21일 '그린하버가 355억에 경영권 인수' 보도 — M&A 기대감이 당일 +5.9%·거래대금 830.9억을 만든 재료
- 52주 최저 1,115원(당일) 대비 +44.4% 수준까지 회복했으나, 1주 -50.2%·1개월 -44.2%로 직전 붕괴 폭이 더 컸다
푸드나무의 핵심 리스크는?
- 2026년 1~2분기 다시 영업적자(26.1Q -70억, 26.2Q -36억)·순손실 전환, 부채비율 146.9%→203.8%로 악화
- 최근 9개월간 유상증자 결정 공시만 10건 이상·최대주주 두 차례 변경·주식 담보 제공 — '무자본 M&A' 의혹 보도가 잇따름
- 10월 20일 조회공시 요구 직후 이틀 연속 하한가, 1주 만에 주가 반토막(-50.2%) — 극단적 변동성 구간
오픈팩트의 결론 · 오픈팩트는 푸드나무를 어떻게 보나?
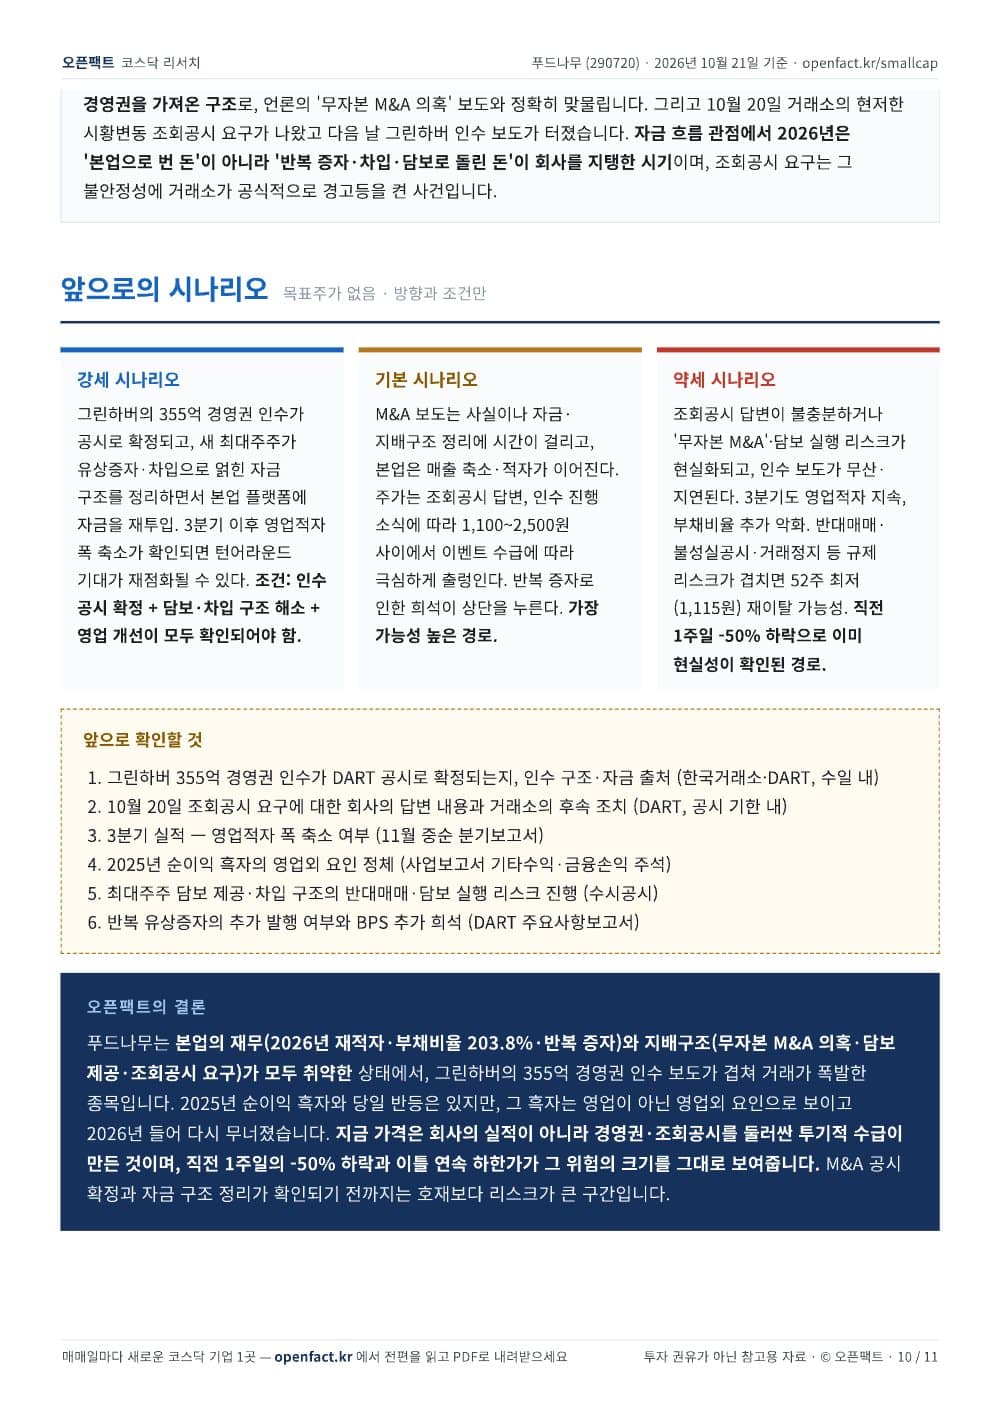
푸드나무는 본업의 재무(2026년 재적자·부채비율 203.8%·반복 증자)와 지배구조(무자본 M&A 의혹·담보 제공·조회공시 요구)가 모두 취약한 상태에서, 그린하버의 355억 경영권 인수 보도가 겹쳐 거래가 폭발한 종목입니다. 2025년 순이익 흑자와 당일 반등은 있지만, 그 흑자는 영업이 아닌 영업외 요인으로 보이고 2026년 들어 다시 무너졌습니다. 지금 가격은 회사의 실적이 아니라 경영권·조회공시를 둘러싼 투기적 수급이 만든 것이며, 직전 1주일의 -50% 하락과 이틀 연속 하한가가 그 위험의 크기를 그대로 보여줍니다. M&A 공시 확정과 자금 구조 정리가 확인되기 전까지는 호재보다 리스크가 큰 구간입니다.
푸드나무 상세 분석
아래 PDF 리포트와 같은 원고를 글로 옮겼습니다. 2026.10.21 종가·공시 기준.
푸드나무는 무엇으로 돈을 버나?
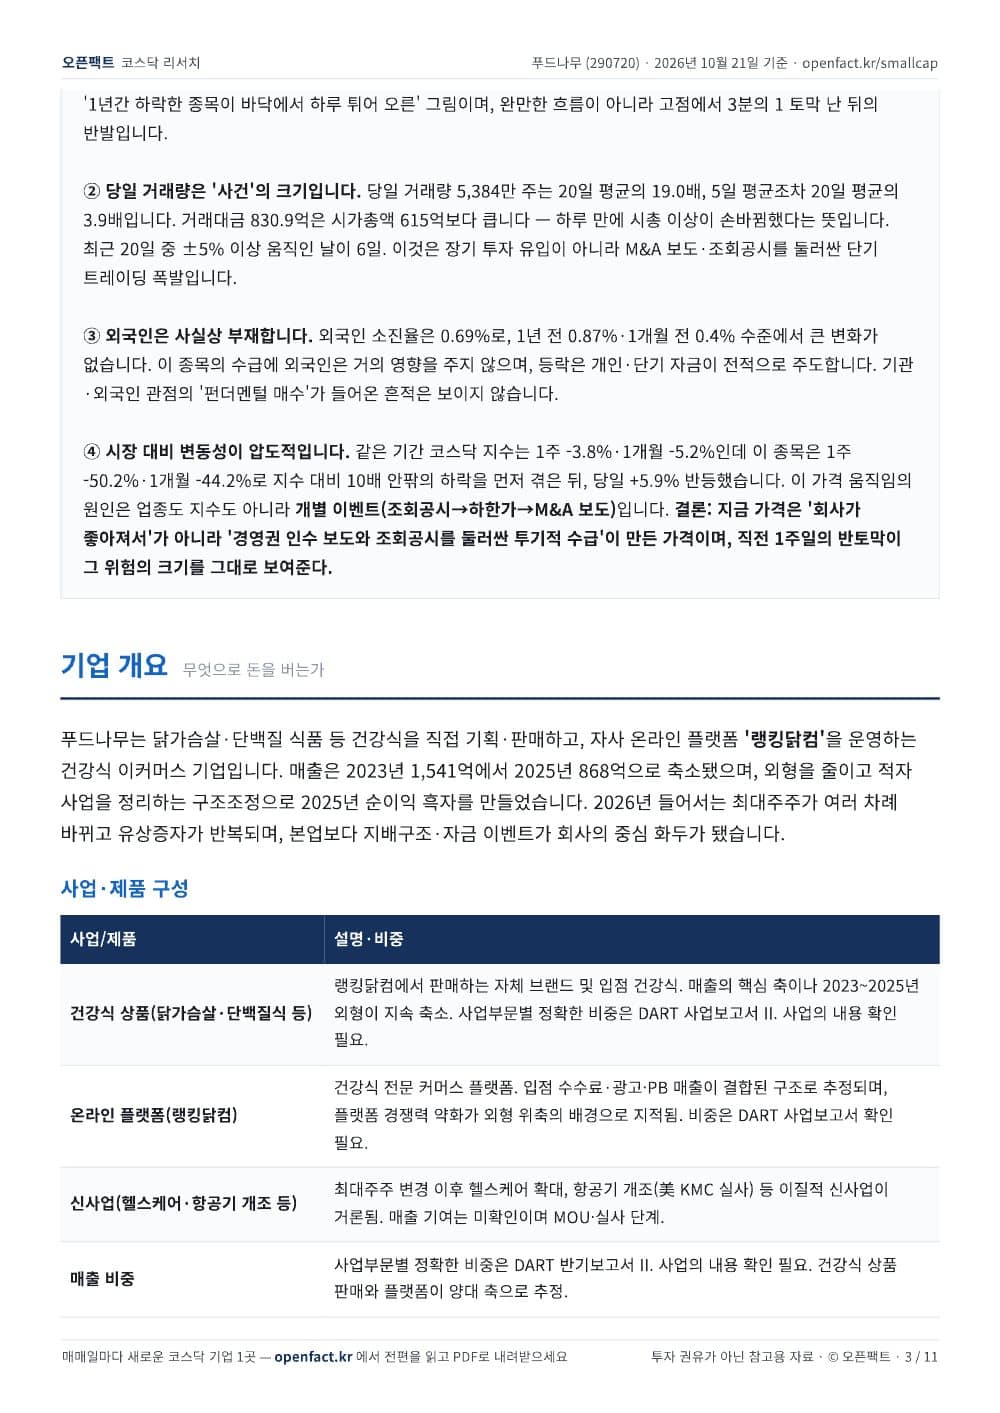
푸드나무는 닭가슴살·단백질 식품 등 건강식을 직접 기획·판매하고, 자사 온라인 플랫폼 '랭킹닭컴'을 운영하는 건강식 이커머스 기업입니다. 매출은 2023년 1,541억에서 2025년 868억으로 축소됐으며, 외형을 줄이고 적자 사업을 정리하는 구조조정으로 2025년 순이익 흑자를 만들었습니다. 2026년 들어서는 최대주주가 여러 차례 바뀌고 유상증자가 반복되며, 본업보다 지배구조·자금 이벤트가 회사의 중심 화두가 됐습니다.
| 사업 | 내용 |
|---|---|
| 건강식 상품(닭가슴살·단백질식 등) | 랭킹닭컴에서 판매하는 자체 브랜드 및 입점 건강식. 매출의 핵심 축이나 2023~2025년 외형이 지속 축소. 사업부문별 정확한 비중은 DART 사업보고서 II. 사업의 내용 확인 필요. |
| 온라인 플랫폼(랭킹닭컴) | 건강식 전문 커머스 플랫폼. 입점 수수료·광고·PB 매출이 결합된 구조로 추정되며, 플랫폼 경쟁력 약화가 외형 위축의 배경으로 지적됨. 비중은 DART 사업보고서 확인 필요. |
| 신사업(헬스케어·항공기 개조 등) | 최대주주 변경 이후 헬스케어 확대, 항공기 개조(美 KMC 실사) 등 이질적 신사업이 거론됨. 매출 기여는 미확인이며 MOU·실사 단계. |
| 매출 비중 | 사업부문별 정확한 비중은 DART 반기보고서 II. 사업의 내용 확인 필요. 건강식 상품 판매와 플랫폼이 양대 축으로 추정. |
주요 고객
1차 고객은 랭킹닭컴을 이용하는 건강식·다이어트 소비자(개인)로, B2C 온라인 판매가 핵심입니다. 따라서 매출은 플랫폼 트래픽과 재구매율에 직접 연동되며, 2023~2025년 매출 감소는 플랫폼 경쟁력 약화와 구조조정의 결과로 해석됩니다(뉴스워커 2026.05.26). 2차적으로 입점 판매사·건강식 브랜드가 플랫폼 수수료의 원천이며, 신사업(헬스케어·항공기 개조)의 고객 구조는 아직 확인되지 않았습니다. 정확한 고객·채널 구성은 DART 사업보고서 매출 주석에서 확인이 필요합니다.
경쟁 구도
건강식·닭가슴살 커머스에서는 다이어트 식품 전문몰과 쿠팡·네이버 같은 종합 이커머스의 건강식 카테고리가 경쟁자입니다. 랭킹닭컴은 '건강식 특화 전문몰'이라는 브랜드 인지도가 강점이지만, 종합 플랫폼의 가격·물류 경쟁력과 자체 PB 확대에 눌려 외형이 줄고 있다는 점이 약점입니다. 또한 최근 지배구조 불안정은 공급사·소비자 신뢰 측면에서 추가적인 경쟁 열위 요인이 될 수 있습니다. 구체적 경쟁사 실명·점유율은 DART 사업보고서 및 업계 자료 확인이 필요합니다.
오픈팩트는 왜 오늘 푸드나무를 분석했나?
코스닥 거래대금 1위(830.9억), 당일 거래량이 20일 평균의 19배. 10월 20일 현저한 시황변동 조회공시 요구를 받았고, 바로 다음 날 '그린하버가 랭킹닭컴 운영사 푸드나무를 355억에 경영권 인수' 보도가 나오며 거래가 폭발했다. 최근 9개월간 유상증자·최대주주 변경·주식담보 공시가 반복된 종목.
푸드나무는 산업 사슬의 어디에 있나?
건강식 이커머스 — 상품에서 소비자까지, 그리고 '지배구조 리스크'
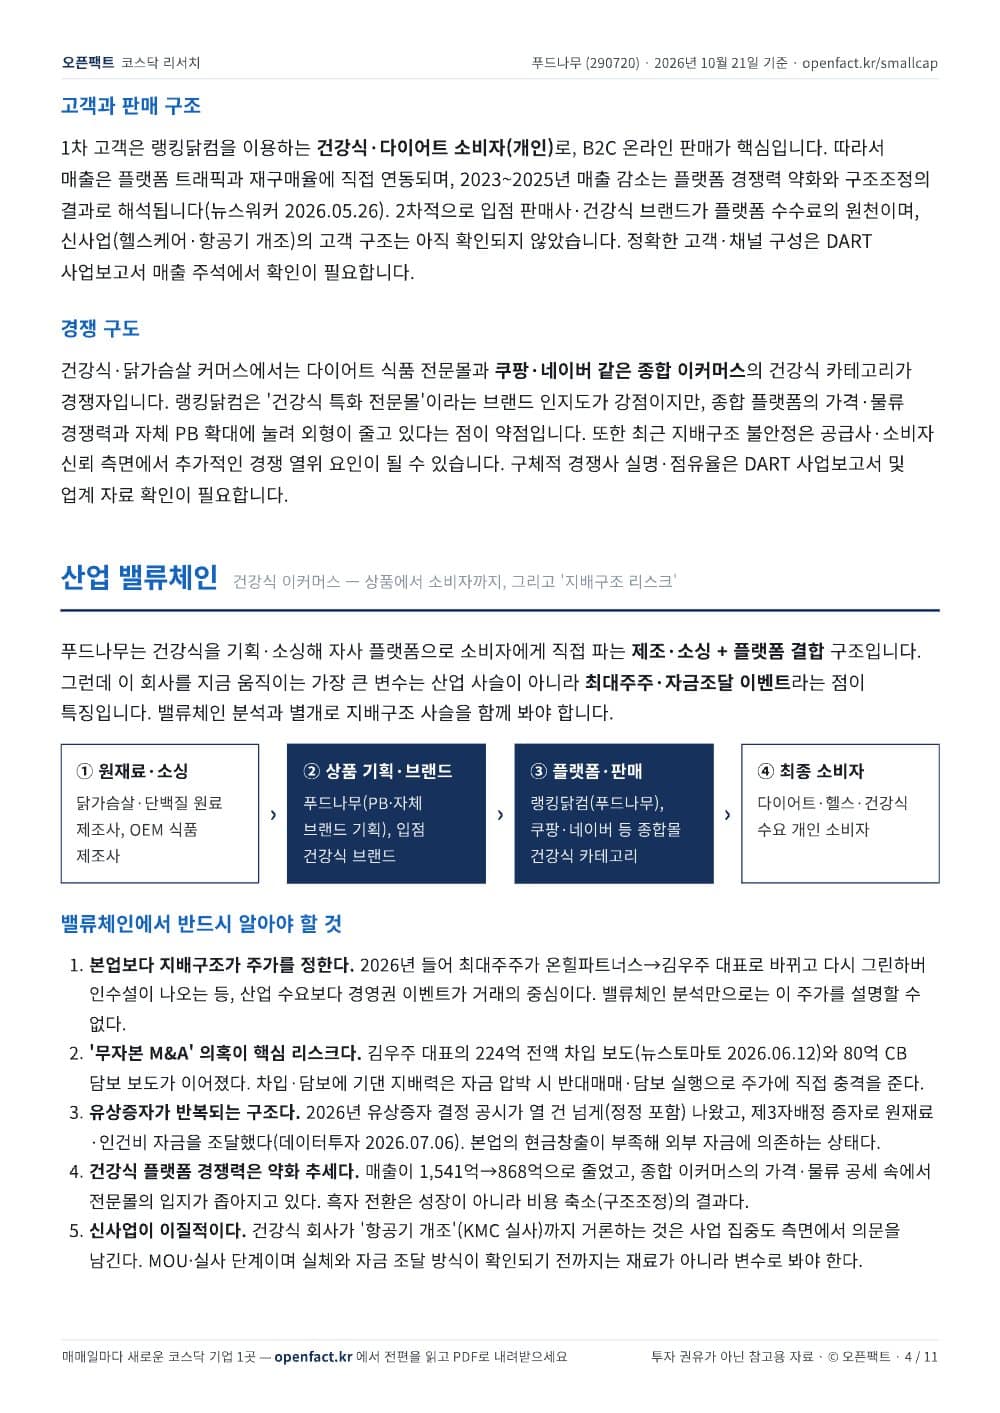
푸드나무는 건강식을 기획·소싱해 자사 플랫폼으로 소비자에게 직접 파는 제조·소싱 + 플랫폼 결합 구조입니다. 그런데 이 회사를 지금 움직이는 가장 큰 변수는 산업 사슬이 아니라 최대주주·자금조달 이벤트라는 점이 특징입니다. 밸류체인 분석과 별개로 지배구조 사슬을 함께 봐야 합니다.
- ① 원재료·소싱닭가슴살·단백질 원료 제조사, OEM 식품 제조사
- ② 상품 기획·브랜드 — 푸드나무 위치푸드나무(PB·자체 브랜드 기획), 입점 건강식 브랜드
- ③ 플랫폼·판매 — 푸드나무 위치랭킹닭컴(푸드나무), 쿠팡·네이버 등 종합몰 건강식 카테고리
- ④ 최종 소비자다이어트·헬스·건강식 수요 개인 소비자
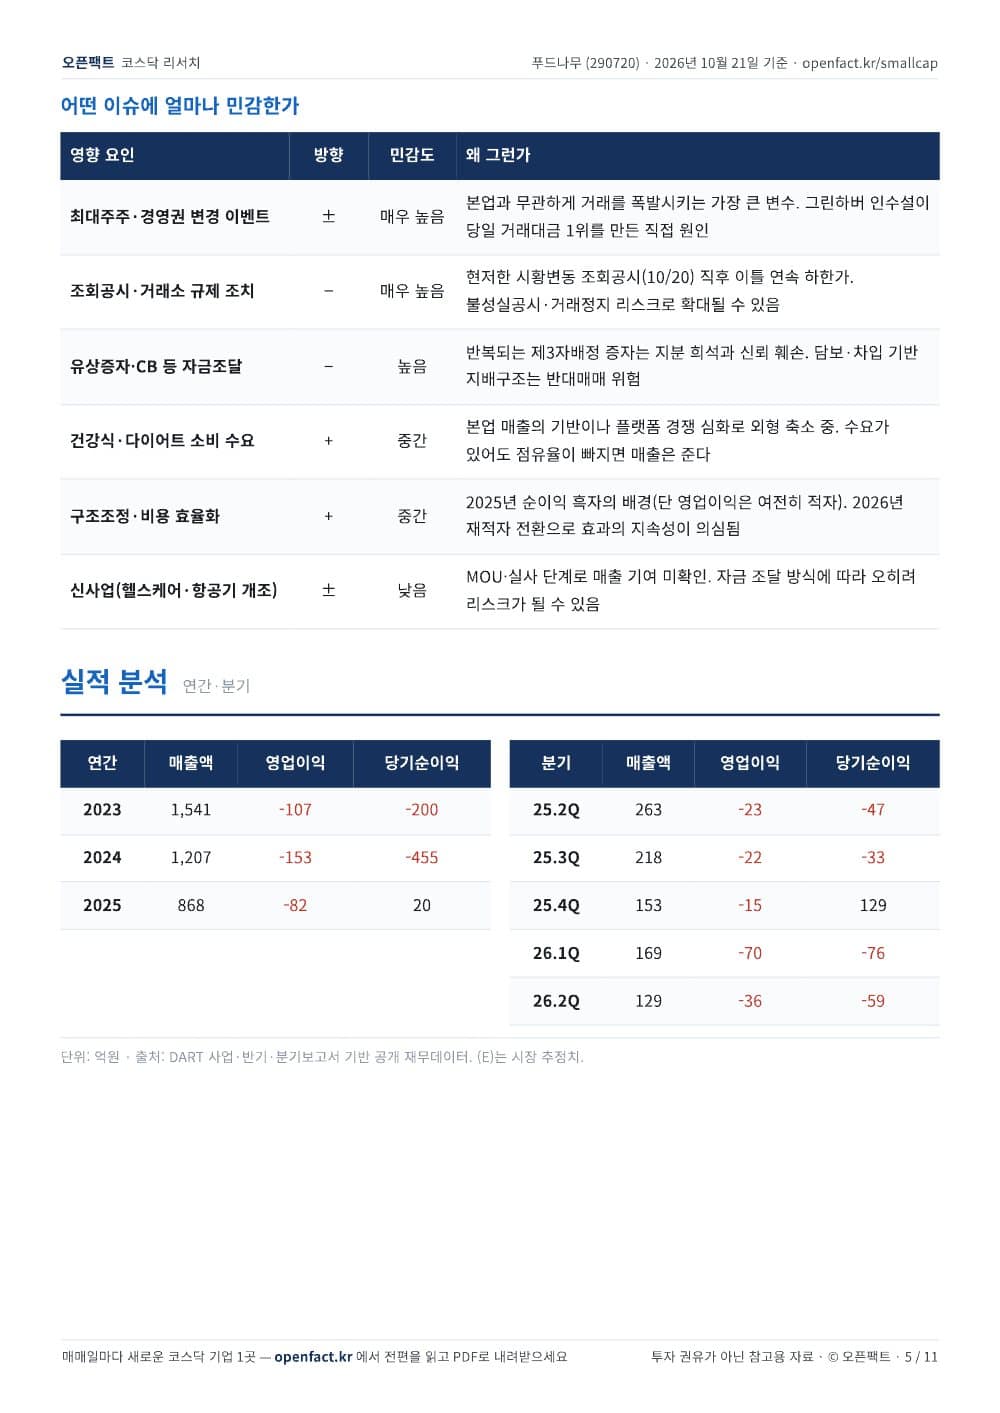
| 요인 | 방향 | 영향 | 설명 |
|---|---|---|---|
| 최대주주·경영권 변경 이벤트 | ± | 매우 높음 | 본업과 무관하게 거래를 폭발시키는 가장 큰 변수. 그린하버 인수설이 당일 거래대금 1위를 만든 직접 원인 |
| 조회공시·거래소 규제 조치 | − | 매우 높음 | 현저한 시황변동 조회공시(10/20) 직후 이틀 연속 하한가. 불성실공시·거래정지 리스크로 확대될 수 있음 |
| 유상증자·CB 등 자금조달 | − | 높음 | 반복되는 제3자배정 증자는 지분 희석과 신뢰 훼손. 담보·차입 기반 지배구조는 반대매매 위험 |
| 건강식·다이어트 소비 수요 | + | 중간 | 본업 매출의 기반이나 플랫폼 경쟁 심화로 외형 축소 중. 수요가 있어도 점유율이 빠지면 매출은 준다 |
| 구조조정·비용 효율화 | + | 중간 | 2025년 순이익 흑자의 배경(단 영업이익은 여전히 적자). 2026년 재적자 전환으로 효과의 지속성이 의심됨 |
| 신사업(헬스케어·항공기 개조) | ± | 낮음 | MOU·실사 단계로 매출 기여 미확인. 자금 조달 방식에 따라 오히려 리스크가 될 수 있음 |
- 본업보다 지배구조가 주가를 정한다. 2026년 들어 최대주주가 온힐파트너스→김우주 대표로 바뀌고 다시 그린하버 인수설이 나오는 등, 산업 수요보다 경영권 이벤트가 거래의 중심이다. 밸류체인 분석만으로는 이 주가를 설명할 수 없다.
- '무자본 M&A' 의혹이 핵심 리스크다. 김우주 대표의 224억 전액 차입 보도(뉴스토마토 2026.06.12)와 80억 CB 담보 보도가 이어졌다. 차입·담보에 기댄 지배력은 자금 압박 시 반대매매·담보 실행으로 주가에 직접 충격을 준다.
- 유상증자가 반복되는 구조다. 2026년 유상증자 결정 공시가 열 건 넘게(정정 포함) 나왔고, 제3자배정 증자로 원재료·인건비 자금을 조달했다(데이터투자 2026.07.06). 본업의 현금창출이 부족해 외부 자금에 의존하는 상태다.
- 건강식 플랫폼 경쟁력은 약화 추세다. 매출이 1,541억→868억으로 줄었고, 종합 이커머스의 가격·물류 공세 속에서 전문몰의 입지가 좁아지고 있다. 흑자 전환은 성장이 아니라 비용 축소(구조조정)의 결과다.
- 신사업이 이질적이다. 건강식 회사가 '항공기 개조'(KMC 실사)까지 거론하는 것은 사업 집중도 측면에서 의문을 남긴다. MOU·실사 단계이며 실체와 자금 조달 방식이 확인되기 전까지는 재료가 아니라 변수로 봐야 한다.
푸드나무 주가·거래량은 무엇을 말하나?
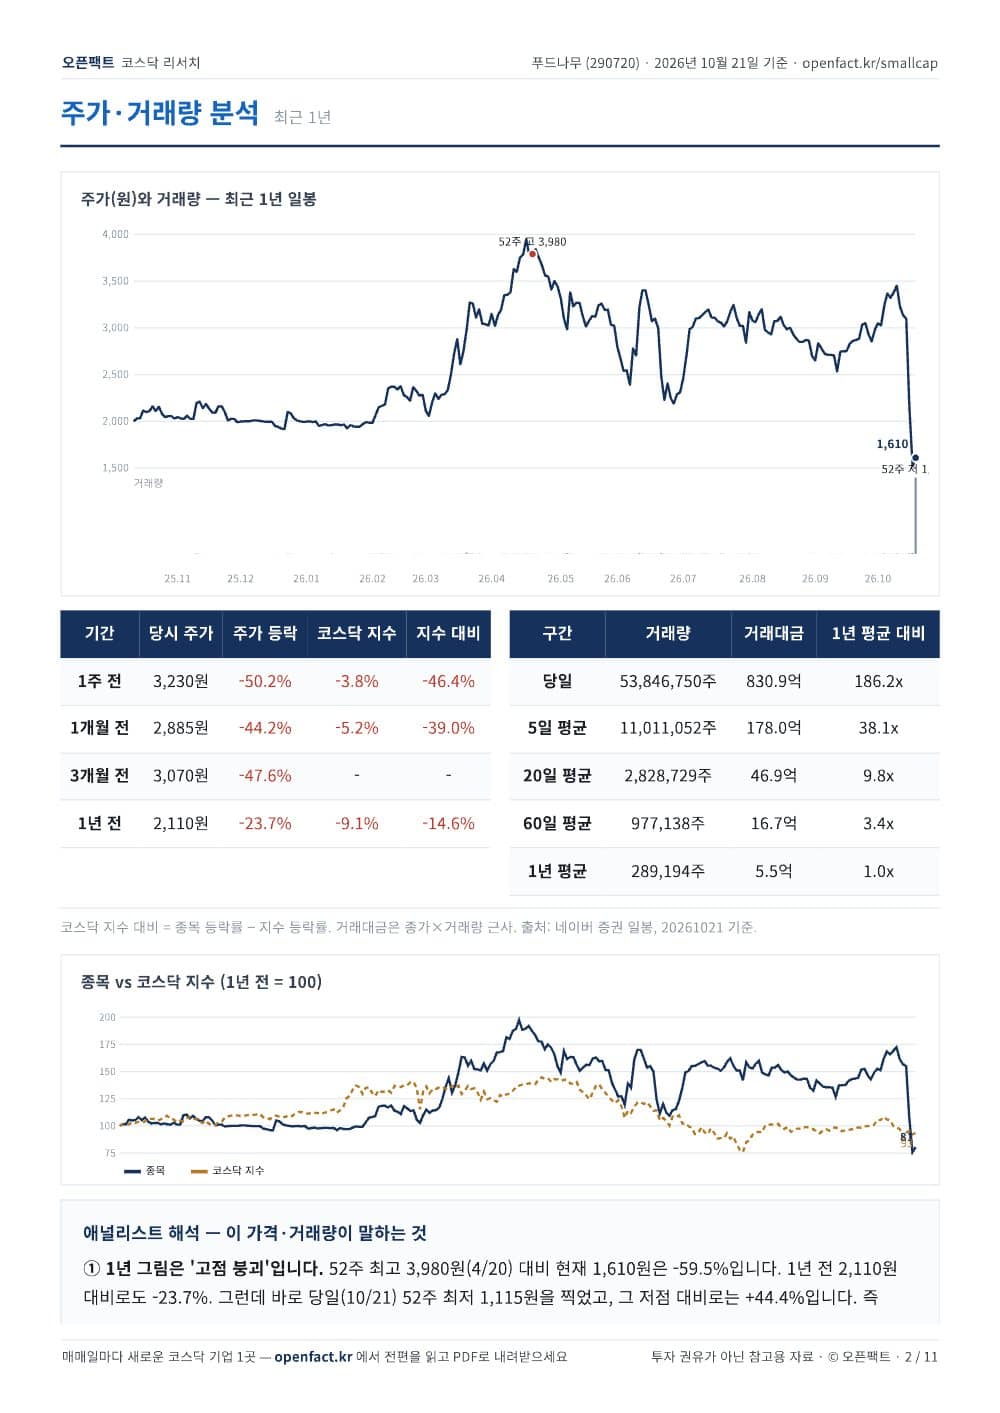
① 1년 그림은 '고점 붕괴'입니다. 52주 최고 3,980원(4/20) 대비 현재 1,610원은 -59.5%입니다. 1년 전 2,110원 대비로도 -23.7%. 그런데 바로 당일(10/21) 52주 최저 1,115원을 찍었고, 그 저점 대비로는 +44.4%입니다. 즉 '1년간 하락한 종목이 바닥에서 하루 튀어 오른' 그림이며, 완만한 흐름이 아니라 고점에서 3분의 1 토막 난 뒤의 반발입니다.
② 당일 거래량은 '사건'의 크기입니다. 당일 거래량 5,384만 주는 20일 평균의 19.0배, 5일 평균조차 20일 평균의 3.9배입니다. 거래대금 830.9억은 시가총액 615억보다 큽니다 — 하루 만에 시총 이상이 손바뀜했다는 뜻입니다. 최근 20일 중 ±5% 이상 움직인 날이 6일. 이것은 장기 투자 유입이 아니라 M&A 보도·조회공시를 둘러싼 단기 트레이딩 폭발입니다.
③ 외국인은 사실상 부재합니다. 외국인 소진율은 0.69%로, 1년 전 0.87%·1개월 전 0.4% 수준에서 큰 변화가 없습니다. 이 종목의 수급에 외국인은 거의 영향을 주지 않으며, 등락은 개인·단기 자금이 전적으로 주도합니다. 기관·외국인 관점의 '펀더멘털 매수'가 들어온 흔적은 보이지 않습니다.
④ 시장 대비 변동성이 압도적입니다. 같은 기간 코스닥 지수는 1주 -3.8%·1개월 -5.2%인데 이 종목은 1주 -50.2%·1개월 -44.2%로 지수 대비 10배 안팎의 하락을 먼저 겪은 뒤, 당일 +5.9% 반등했습니다. 이 가격 움직임의 원인은 업종도 지수도 아니라 개별 이벤트(조회공시→하한가→M&A 보도)입니다. 결론: 지금 가격은 '회사가 좋아져서'가 아니라 '경영권 인수 보도와 조회공시를 둘러싼 투기적 수급'이 만든 가격이며, 직전 1주일의 반토막이 그 위험의 크기를 그대로 보여준다.
푸드나무 실적과 재무는 어떤가?
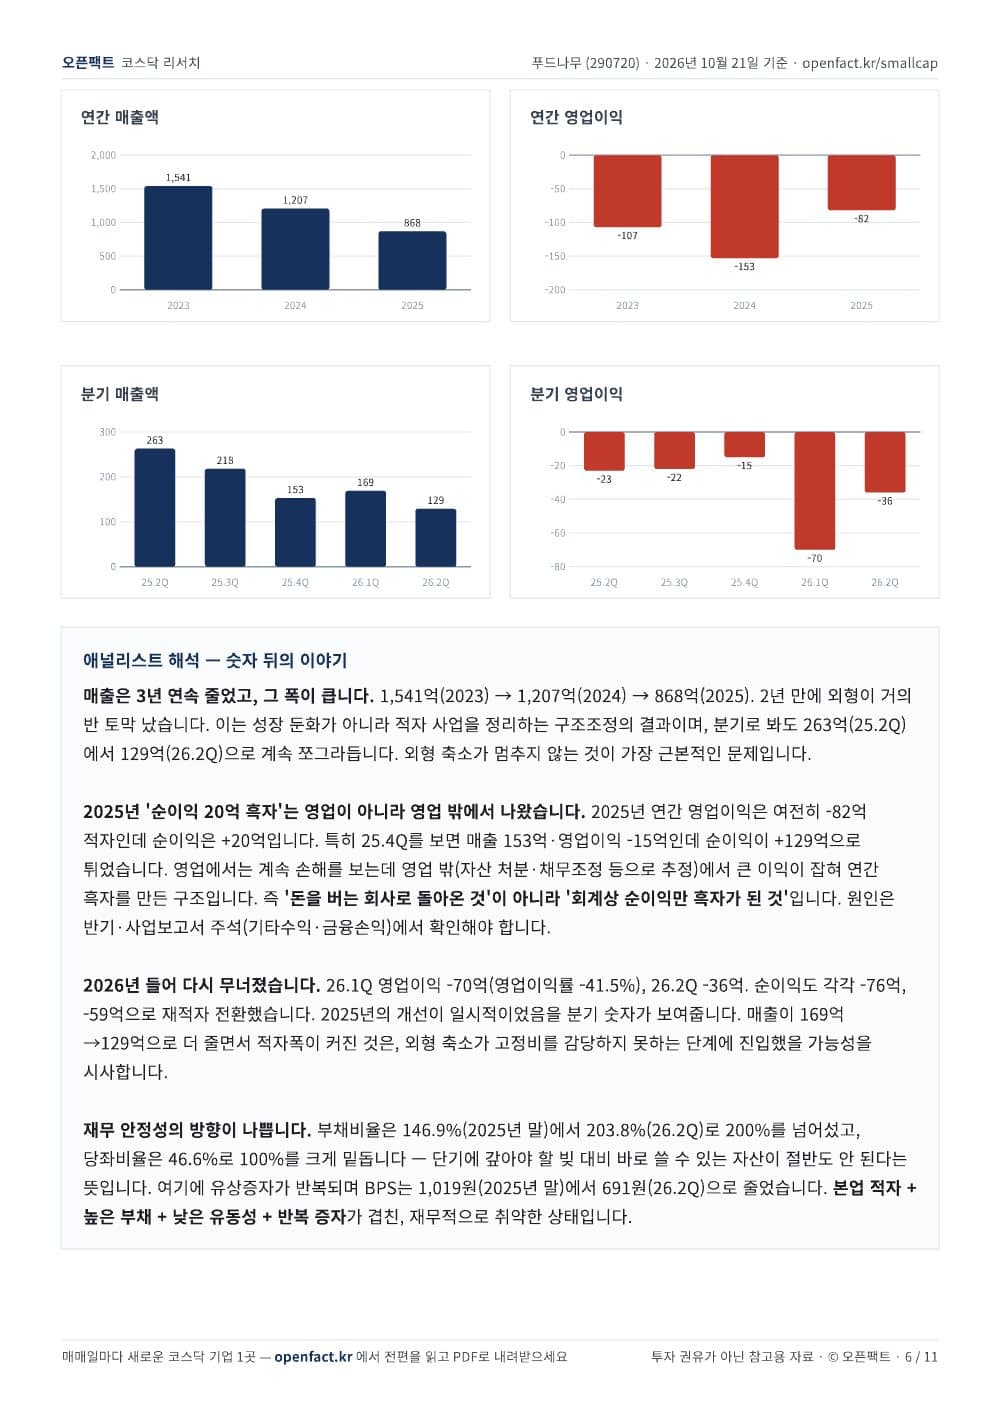
매출은 3년 연속 줄었고, 그 폭이 큽니다. 1,541억(2023) → 1,207억(2024) → 868억(2025). 2년 만에 외형이 거의 반 토막 났습니다. 이는 성장 둔화가 아니라 적자 사업을 정리하는 구조조정의 결과이며, 분기로 봐도 263억(25.2Q)에서 129억(26.2Q)으로 계속 쪼그라듭니다. 외형 축소가 멈추지 않는 것이 가장 근본적인 문제입니다.
2025년 '순이익 20억 흑자'는 영업이 아니라 영업 밖에서 나왔습니다. 2025년 연간 영업이익은 여전히 -82억 적자인데 순이익은 +20억입니다. 특히 25.4Q를 보면 매출 153억·영업이익 -15억인데 순이익이 +129억으로 튀었습니다. 영업에서는 계속 손해를 보는데 영업 밖(자산 처분·채무조정 등으로 추정)에서 큰 이익이 잡혀 연간 흑자를 만든 구조입니다. 즉 '돈을 버는 회사로 돌아온 것'이 아니라 '회계상 순이익만 흑자가 된 것'입니다. 원인은 반기·사업보고서 주석(기타수익·금융손익)에서 확인해야 합니다.
2026년 들어 다시 무너졌습니다. 26.1Q 영업이익 -70억(영업이익률 -41.5%), 26.2Q -36억. 순이익도 각각 -76억, -59억으로 재적자 전환했습니다. 2025년의 개선이 일시적이었음을 분기 숫자가 보여줍니다. 매출이 169억→129억으로 더 줄면서 적자폭이 커진 것은, 외형 축소가 고정비를 감당하지 못하는 단계에 진입했을 가능성을 시사합니다.
재무 안정성의 방향이 나쁩니다. 부채비율은 146.9%(2025년 말)에서 203.8%(26.2Q)로 200%를 넘어섰고, 당좌비율은 46.6%로 100%를 크게 밑돕니다 — 단기에 갚아야 할 빚 대비 바로 쓸 수 있는 자산이 절반도 안 된다는 뜻입니다. 여기에 유상증자가 반복되며 BPS는 1,019원(2025년 말)에서 691원(26.2Q)으로 줄었습니다. 본업 적자 + 높은 부채 + 낮은 유동성 + 반복 증자가 겹친, 재무적으로 취약한 상태입니다.
| 연도 | 매출 | 영업이익 | 순이익 |
|---|---|---|---|
| 2023 | 1,541 | -107 | -200 |
| 2024 | 1,207 | -153 | -455 |
| 2025 | 868 | -82 | 20 |
| 분기 | 매출 | 영업이익 | 순이익 |
|---|---|---|---|
| 25.2Q | 263 | -23 | -47 |
| 25.3Q | 218 | -22 | -33 |
| 25.4Q | 153 | -15 | 129 |
| 26.1Q | 169 | -70 | -76 |
| 26.2Q | 129 | -36 | -59 |
자료: DART 전자공시 감사보고서·분기보고서
푸드나무 최근 공시 흐름은?
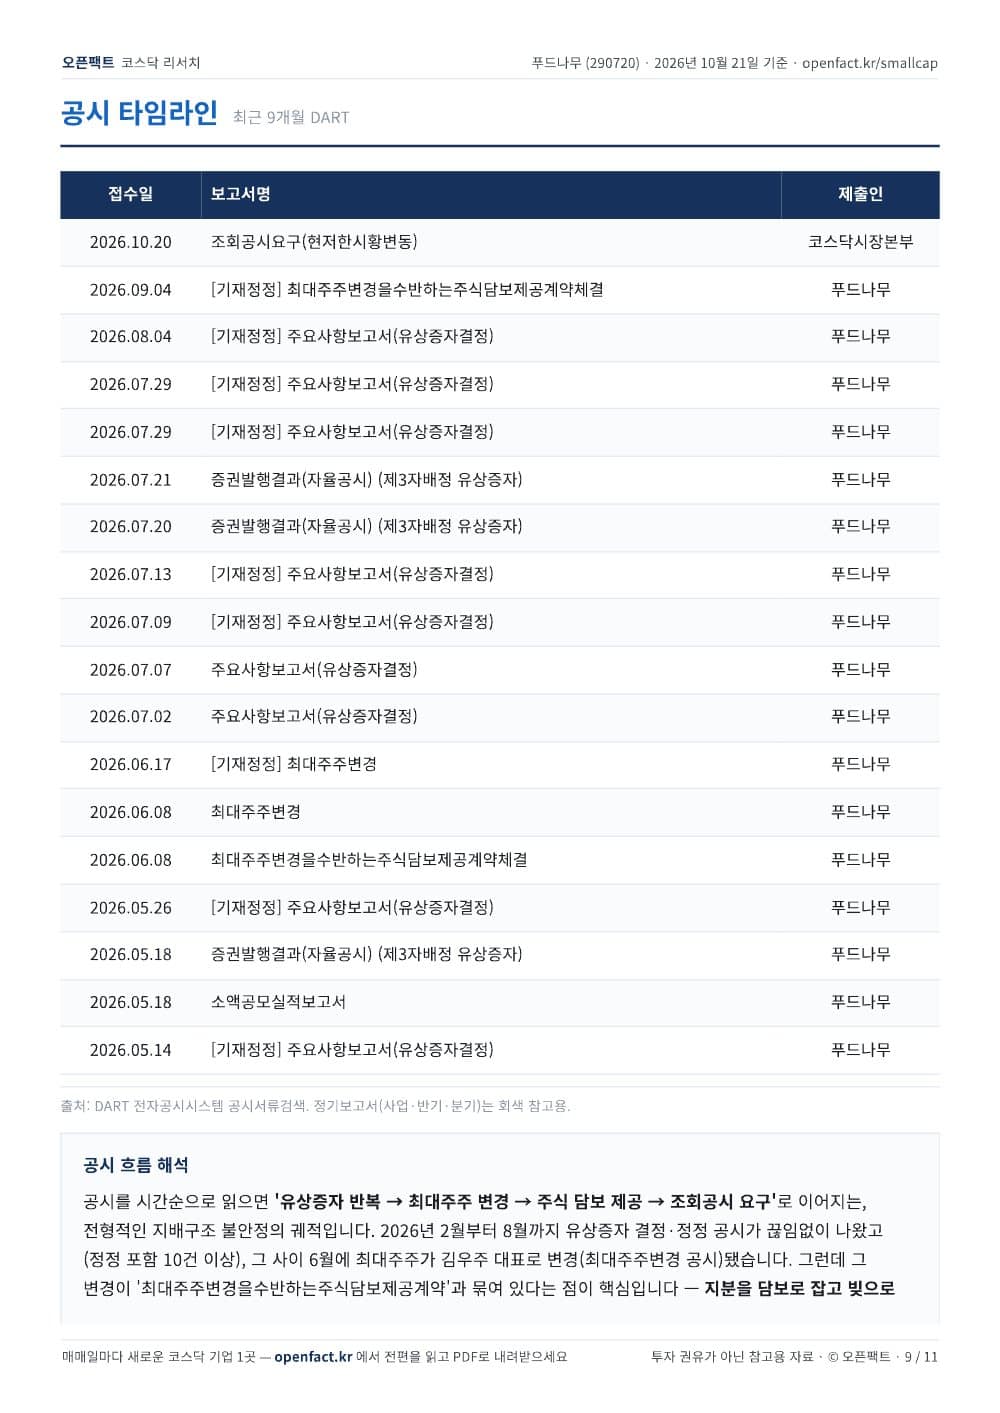
공시를 시간순으로 읽으면 '유상증자 반복 → 최대주주 변경 → 주식 담보 제공 → 조회공시 요구'로 이어지는, 전형적인 지배구조 불안정의 궤적입니다. 2026년 2월부터 8월까지 유상증자 결정·정정 공시가 끊임없이 나왔고(정정 포함 10건 이상), 그 사이 6월에 최대주주가 김우주 대표로 변경(최대주주변경 공시)됐습니다. 그런데 그 변경이 '최대주주변경을수반하는주식담보제공계약'과 묶여 있다는 점이 핵심입니다 — 지분을 담보로 잡고 빚으로 경영권을 가져온 구조로, 언론의 '무자본 M&A 의혹' 보도와 정확히 맞물립니다. 그리고 10월 20일 거래소의 현저한 시황변동 조회공시 요구가 나왔고 다음 날 그린하버 인수 보도가 터졌습니다. 자금 흐름 관점에서 2026년은 '본업으로 번 돈'이 아니라 '반복 증자·차입·담보로 돌린 돈'이 회사를 지탱한 시기이며, 조회공시 요구는 그 불안정성에 거래소가 공식적으로 경고등을 켠 사건입니다.
푸드나무의 호재와 악재는?
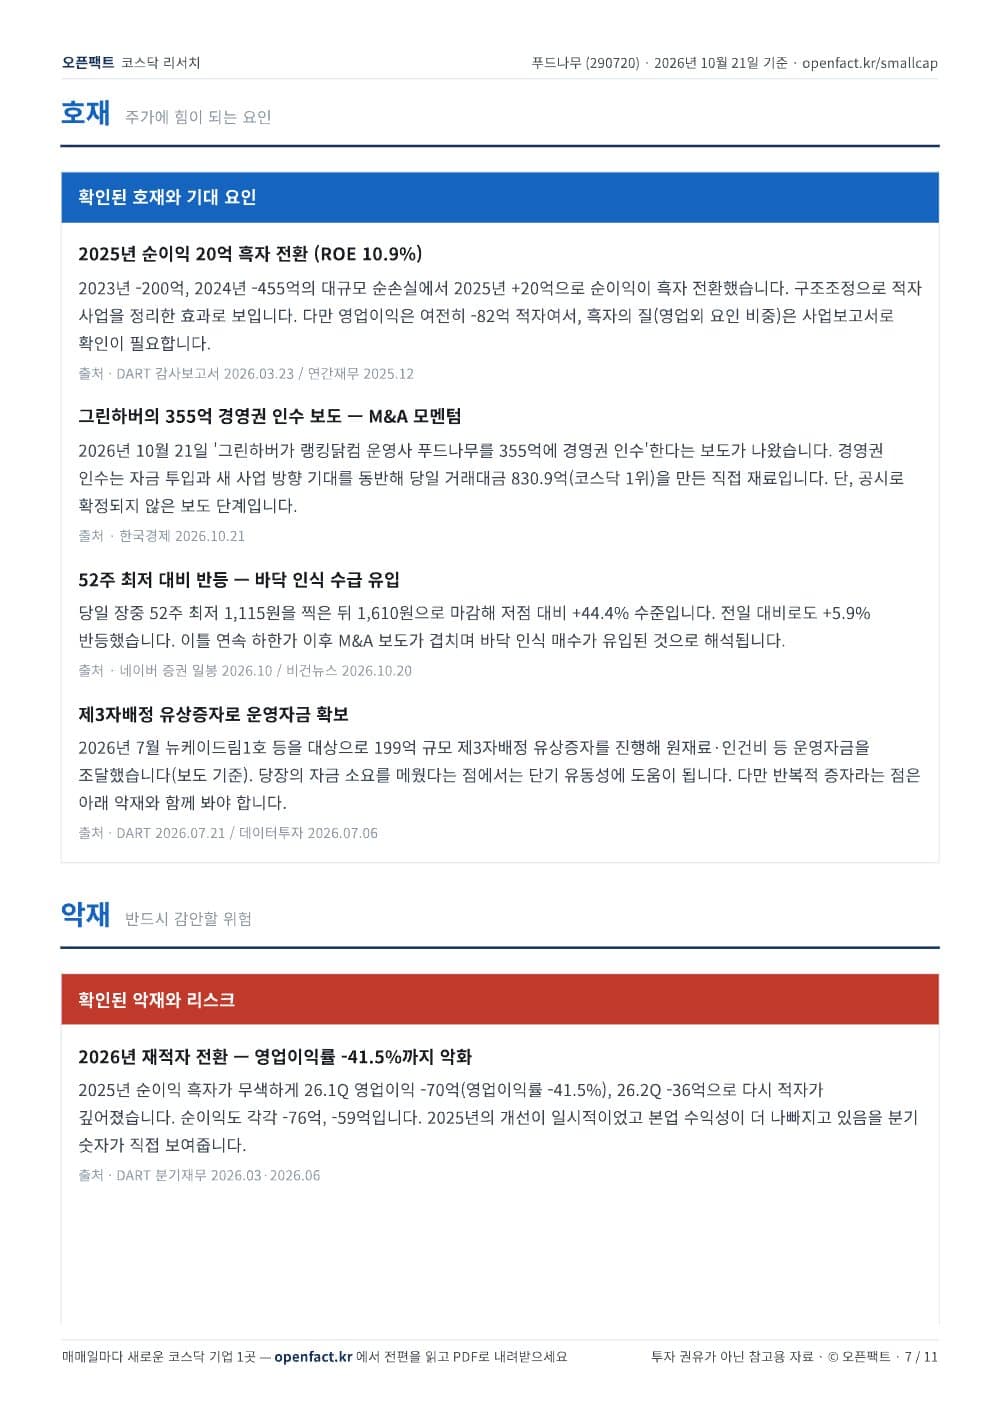
호재 4가지
- 2025년 순이익 20억 흑자 전환 (ROE 10.9%)2023년 -200억, 2024년 -455억의 대규모 순손실에서 2025년 +20억으로 순이익이 흑자 전환했습니다. 구조조정으로 적자 사업을 정리한 효과로 보입니다. 다만 영업이익은 여전히 -82억 적자여서, 흑자의 질(영업외 요인 비중)은 사업보고서로 확인이 필요합니다.출처: DART 감사보고서 2026.03.23 / 연간재무 2025.12
- 그린하버의 355억 경영권 인수 보도 — M&A 모멘텀2026년 10월 21일 '그린하버가 랭킹닭컴 운영사 푸드나무를 355억에 경영권 인수'한다는 보도가 나왔습니다. 경영권 인수는 자금 투입과 새 사업 방향 기대를 동반해 당일 거래대금 830.9억(코스닥 1위)을 만든 직접 재료입니다. 단, 공시로 확정되지 않은 보도 단계입니다.출처: 한국경제 2026.10.21
- 52주 최저 대비 반등 — 바닥 인식 수급 유입당일 장중 52주 최저 1,115원을 찍은 뒤 1,610원으로 마감해 저점 대비 +44.4% 수준입니다. 전일 대비로도 +5.9% 반등했습니다. 이틀 연속 하한가 이후 M&A 보도가 겹치며 바닥 인식 매수가 유입된 것으로 해석됩니다.출처: 네이버 증권 일봉 2026.10 / 비건뉴스 2026.10.20
- 제3자배정 유상증자로 운영자금 확보2026년 7월 뉴케이드림1호 등을 대상으로 199억 규모 제3자배정 유상증자를 진행해 원재료·인건비 등 운영자금을 조달했습니다(보도 기준). 당장의 자금 소요를 메웠다는 점에서는 단기 유동성에 도움이 됩니다. 다만 반복적 증자라는 점은 아래 악재와 함께 봐야 합니다.출처: DART 2026.07.21 / 데이터투자 2026.07.06
악재 8가지
- 2026년 재적자 전환 — 영업이익률 -41.5%까지 악화2025년 순이익 흑자가 무색하게 26.1Q 영업이익 -70억(영업이익률 -41.5%), 26.2Q -36억으로 다시 적자가 깊어졌습니다. 순이익도 각각 -76억, -59억입니다. 2025년의 개선이 일시적이었고 본업 수익성이 더 나빠지고 있음을 분기 숫자가 직접 보여줍니다.출처: DART 분기재무 2026.03·2026.06
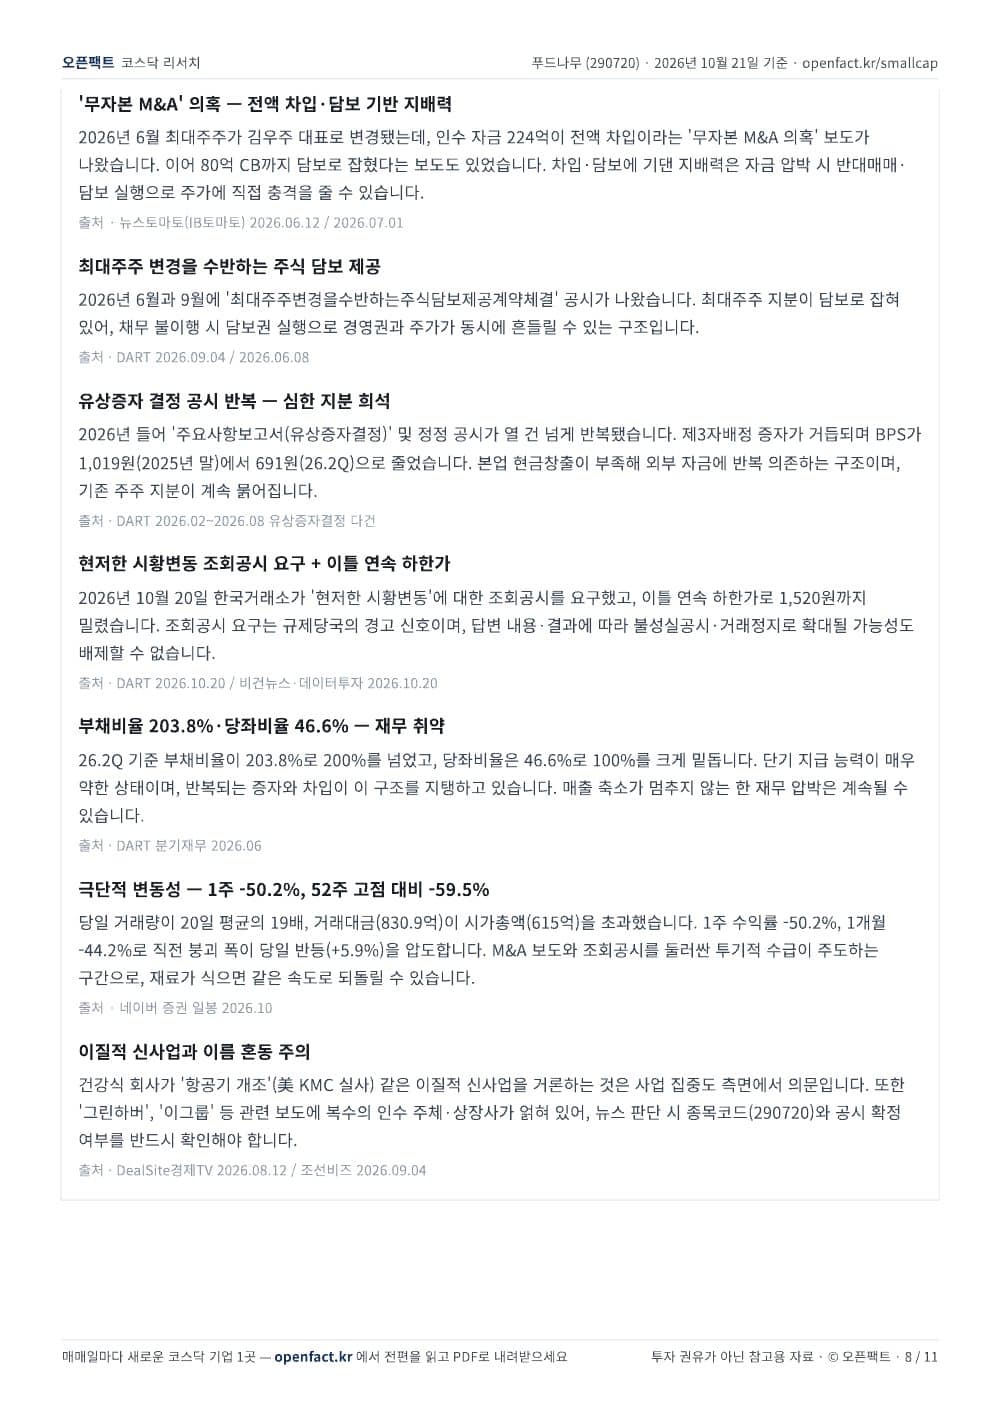
- '무자본 M&A' 의혹 — 전액 차입·담보 기반 지배력2026년 6월 최대주주가 김우주 대표로 변경됐는데, 인수 자금 224억이 전액 차입이라는 '무자본 M&A 의혹' 보도가 나왔습니다. 이어 80억 CB까지 담보로 잡혔다는 보도도 있었습니다. 차입·담보에 기댄 지배력은 자금 압박 시 반대매매·담보 실행으로 주가에 직접 충격을 줄 수 있습니다.출처: 뉴스토마토(IB토마토) 2026.06.12 / 2026.07.01
- 최대주주 변경을 수반하는 주식 담보 제공2026년 6월과 9월에 '최대주주변경을수반하는주식담보제공계약체결' 공시가 나왔습니다. 최대주주 지분이 담보로 잡혀 있어, 채무 불이행 시 담보권 실행으로 경영권과 주가가 동시에 흔들릴 수 있는 구조입니다.출처: DART 2026.09.04 / 2026.06.08
- 유상증자 결정 공시 반복 — 심한 지분 희석2026년 들어 '주요사항보고서(유상증자결정)' 및 정정 공시가 열 건 넘게 반복됐습니다. 제3자배정 증자가 거듭되며 BPS가 1,019원(2025년 말)에서 691원(26.2Q)으로 줄었습니다. 본업 현금창출이 부족해 외부 자금에 반복 의존하는 구조이며, 기존 주주 지분이 계속 묽어집니다.출처: DART 2026.02~2026.08 유상증자결정 다건
- 현저한 시황변동 조회공시 요구 + 이틀 연속 하한가2026년 10월 20일 한국거래소가 '현저한 시황변동'에 대한 조회공시를 요구했고, 이틀 연속 하한가로 1,520원까지 밀렸습니다. 조회공시 요구는 규제당국의 경고 신호이며, 답변 내용·결과에 따라 불성실공시·거래정지로 확대될 가능성도 배제할 수 없습니다.출처: DART 2026.10.20 / 비건뉴스·데이터투자 2026.10.20
- 부채비율 203.8%·당좌비율 46.6% — 재무 취약26.2Q 기준 부채비율이 203.8%로 200%를 넘었고, 당좌비율은 46.6%로 100%를 크게 밑돕니다. 단기 지급 능력이 매우 약한 상태이며, 반복되는 증자와 차입이 이 구조를 지탱하고 있습니다. 매출 축소가 멈추지 않는 한 재무 압박은 계속될 수 있습니다.출처: DART 분기재무 2026.06
- 극단적 변동성 — 1주 -50.2%, 52주 고점 대비 -59.5%당일 거래량이 20일 평균의 19배, 거래대금(830.9억)이 시가총액(615억)을 초과했습니다. 1주 수익률 -50.2%, 1개월 -44.2%로 직전 붕괴 폭이 당일 반등(+5.9%)을 압도합니다. M&A 보도와 조회공시를 둘러싼 투기적 수급이 주도하는 구간으로, 재료가 식으면 같은 속도로 되돌릴 수 있습니다.출처: 네이버 증권 일봉 2026.10
- 이질적 신사업과 이름 혼동 주의건강식 회사가 '항공기 개조'(美 KMC 실사) 같은 이질적 신사업을 거론하는 것은 사업 집중도 측면에서 의문입니다. 또한 '그린하버', '이그룹' 등 관련 보도에 복수의 인수 주체·상장사가 얽혀 있어, 뉴스 판단 시 종목코드(290720)와 공시 확정 여부를 반드시 확인해야 합니다.출처: DealSite경제TV 2026.08.12 / 조선비즈 2026.09.04
푸드나무 주가 시나리오는?
- 좋은 경우
- 그린하버의 355억 경영권 인수가 공시로 확정되고, 새 최대주주가 유상증자·차입으로 얽힌 자금 구조를 정리하면서 본업 플랫폼에 자금을 재투입. 3분기 이후 영업적자 폭 축소가 확인되면 턴어라운드 기대가 재점화될 수 있다. 조건: 인수 공시 확정 + 담보·차입 구조 해소 + 영업 개선이 모두 확인되어야 함.
- 기본 경우
- M&A 보도는 사실이나 자금·지배구조 정리에 시간이 걸리고, 본업은 매출 축소·적자가 이어진다. 주가는 조회공시 답변, 인수 진행 소식에 따라 1,100~2,500원 사이에서 이벤트 수급에 따라 극심하게 출렁인다. 반복 증자로 인한 희석이 상단을 누른다. 가장 가능성 높은 경로.
- 나쁜 경우
- 조회공시 답변이 불충분하거나 '무자본 M&A'·담보 실행 리스크가 현실화되고, 인수 보도가 무산·지연된다. 3분기도 영업적자 지속, 부채비율 추가 악화. 반대매매·불성실공시·거래정지 등 규제 리스크가 겹치면 52주 최저(1,115원) 재이탈 가능성. 직전 1주일 -50% 하락으로 이미 현실성이 확인된 경로.
푸드나무 투자 전 확인할 것은?
- 그린하버 355억 경영권 인수가 DART 공시로 확정되는지, 인수 구조·자금 출처 (한국거래소·DART, 수일 내)
- 10월 20일 조회공시 요구에 대한 회사의 답변 내용과 거래소의 후속 조치 (DART, 공시 기한 내)
- 3분기 실적 — 영업적자 폭 축소 여부 (11월 중순 분기보고서)
- 2025년 순이익 흑자의 영업외 요인 정체 (사업보고서 기타수익·금융손익 주석)
- 최대주주 담보 제공·차입 구조의 반대매매·담보 실행 리스크 진행 (수시공시)
- 반복 유상증자의 추가 발행 여부와 BPS 추가 희석 (DART 주요사항보고서)
리포트 전문
주가·거래량 1년 분석, 산업 밸류체인, 실적 해석, 호재·악재, 공시 타임라인, 시나리오까지 11쪽.
1 / 11쪽옆으로 넘겨 보세요 ›
PDF DOWNLOAD //
푸드나무 리포트
본 자료는 공개 정보(DART 전자공시, 공개 재무데이터, 언론보도)를 정리한 참고용 자료이며 투자 권유·자문이 아닙니다. 재무 수치는 DART 공시 기반 공개 데이터를 옮긴 것으로 원문 재무제표와 표기 기준이 다를 수 있고, 수주·계약 금액 일부는 언론 보도에 근거해 공시로 확정되지 않았을 수 있습니다. 시세·지표는 표기된 기준일 종가 기준이며 이후 변동됩니다. 투자 판단과 그 결과는 투자자 본인의 책임입니다.
인용 표기: 출처 오픈팩트 코스닥 리서치 「푸드나무(290720)」 2026.10.21 종가 기준 · openfact.kr/smallcap/2026-10-21-290720
다른 리포트
전체 목록
발행 오픈팩트 · 자료 DART 전자공시·네이버 증권·언론보도


