한국첨단소재
062970광통신소재·양자악재 우위한국첨단소재는 어떤 회사인가?
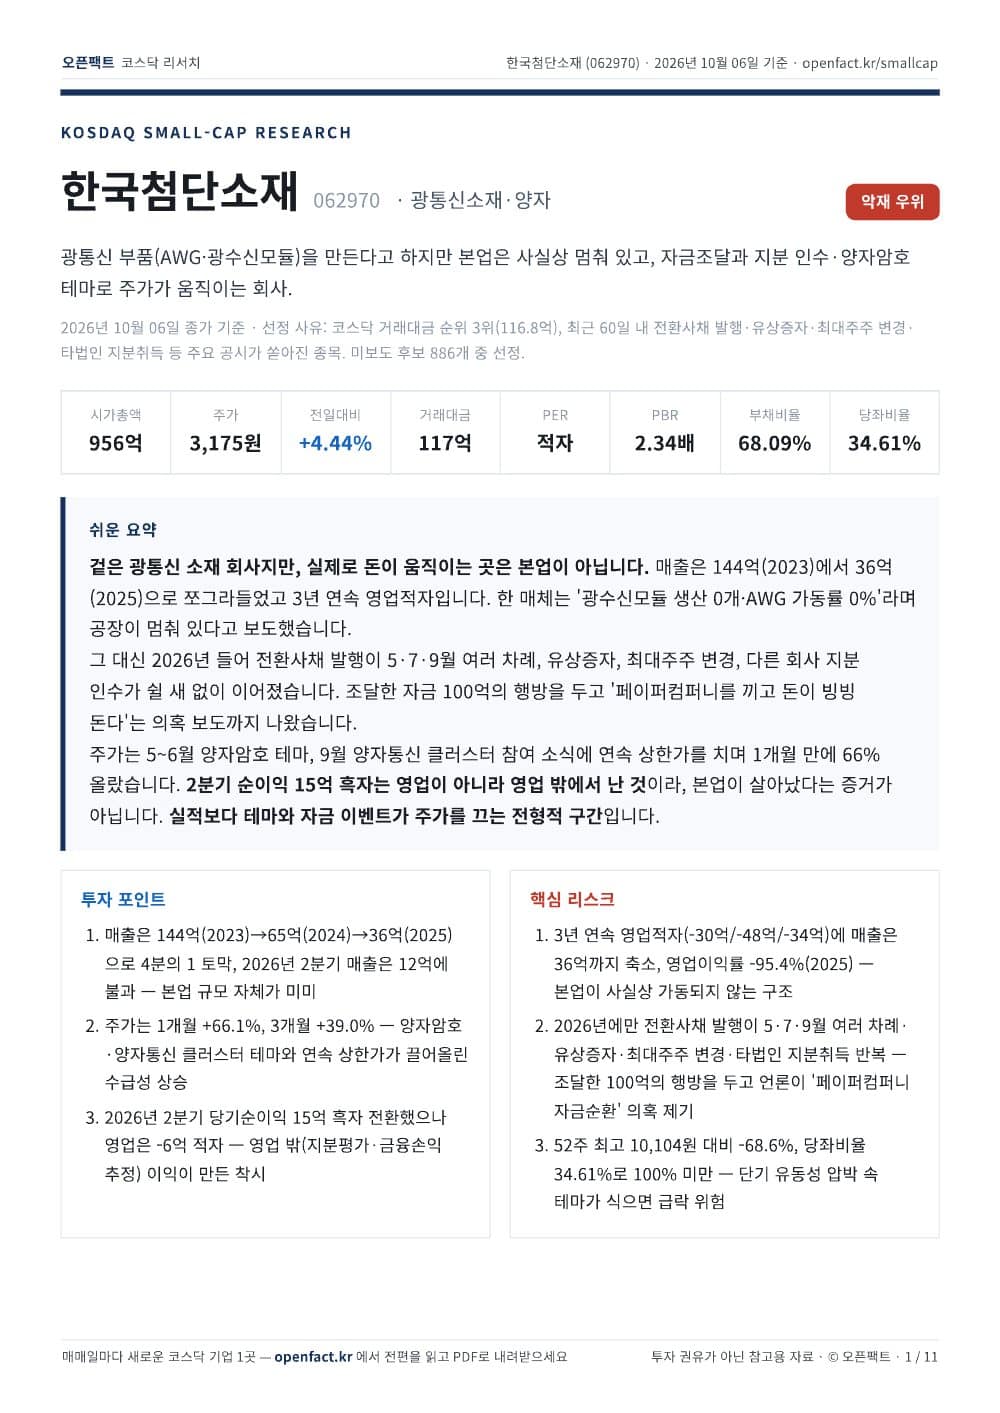
광통신 부품(AWG·광수신모듈)을 만든다고 하지만 본업은 사실상 멈춰 있고, 자금조달과 지분 인수·양자암호 테마로 주가가 움직이는 회사.
영상 대본 읽기
코스닥 한국첨단소재가 10월 6일 하루 4.4% 올라 3,175원에 마감했습니다. 그런데 한 매체는 광수신모듈 생산 0개, AWG 가동률 0%라고 보도했습니다. 본업이 멈췄다는 의혹입니다. 3년 연속 영업적자입니다. 2분기 순이익 15억 흑자도 영업이 아닌 영업 밖에서 난 것입니다. 2026년에만 전환사채가 여러 차례, 유상증자까지 겹쳤습니다. 조달한 자금의 사용처가 불투명합니다. 단기 지급능력을 보는 당좌비율은 34.61%로, 1년 내 갚을 빚을 현금화 자산으로 다 못 메우는 수준입니다. 8월엔 최대주주가 바뀌었고 거래정지도 반복됐습니다. 지배구조와 규제 리스크가 함께 있습니다. 8월 유상증자 청약이 흥행하며 자금조달엔 성공했습니다. 단기 유동성엔 도움이 됩니다. 투자 전 이 세 가지를 반드시 확인해야 합니다. 테마가 식으면 되돌림이 클 수 있습니다.
쉬운 요약 · 한국첨단소재 주가는 왜 움직였나?
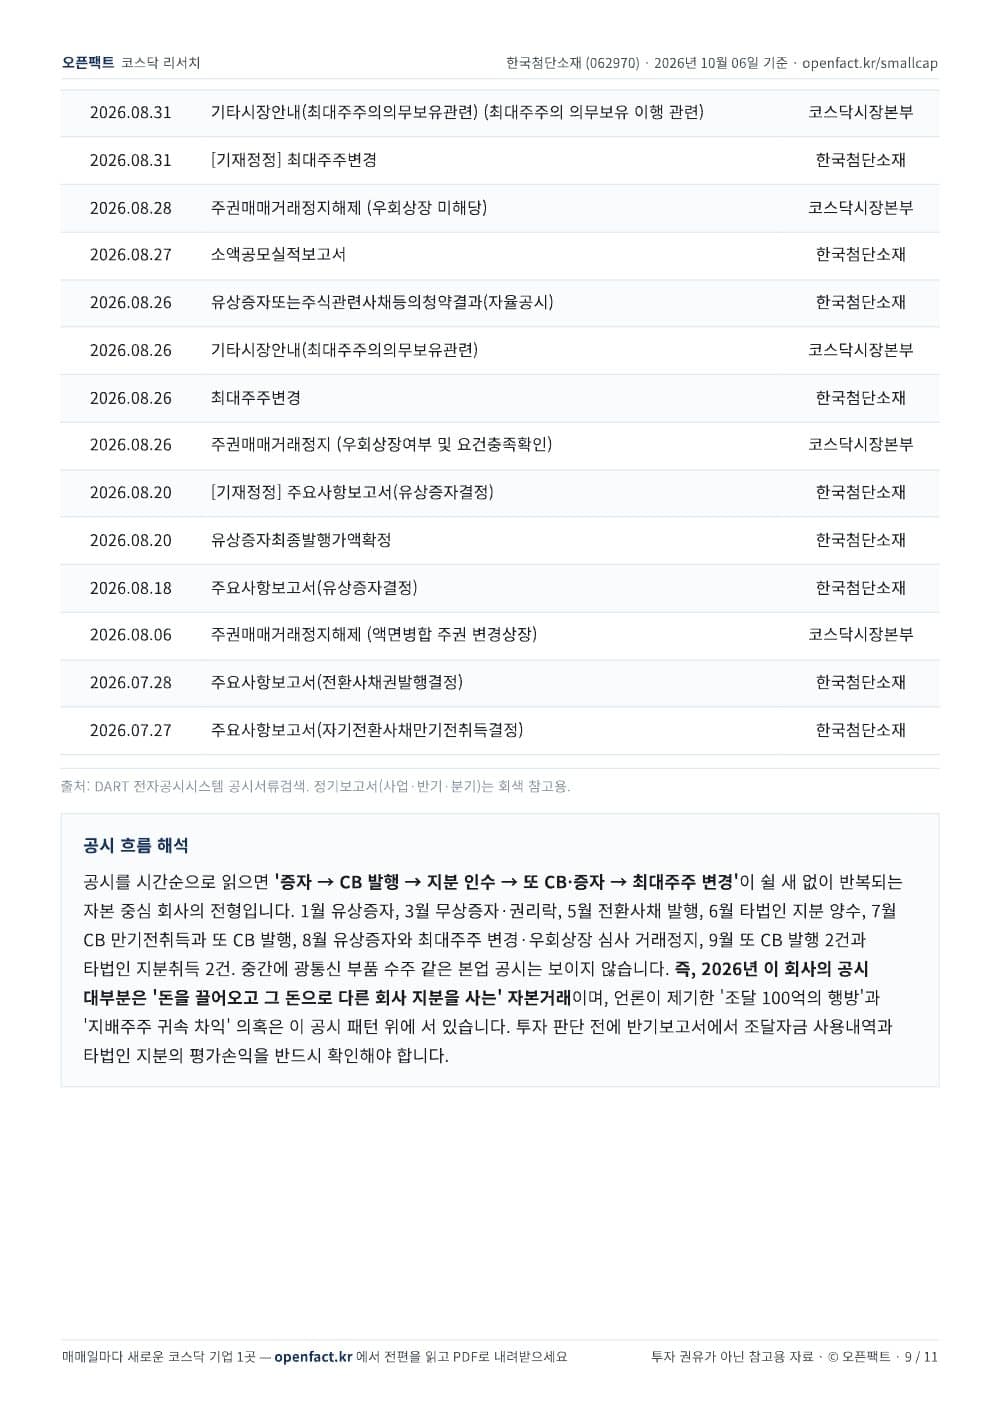
그 대신 2026년 들어 전환사채 발행이 5·7·9월 여러 차례, 유상증자, 최대주주 변경, 다른 회사 지분 인수가 쉴 새 없이 이어졌습니다. 조달한 자금 100억의 행방을 두고 '페이퍼컴퍼니를 끼고 돈이 빙빙 돈다'는 의혹 보도까지 나왔습니다.
주가는 5~6월 양자암호 테마, 9월 양자통신 클러스터 참여 소식에 연속 상한가를 치며 1개월 만에 66% 올랐습니다. 2분기 순이익 15억 흑자는 영업이 아니라 영업 밖에서 난 것이라, 본업이 살아났다는 증거가 아닙니다. 실적보다 테마와 자금 이벤트가 주가를 끄는 전형적 구간입니다.
한국첨단소재의 투자 포인트는?
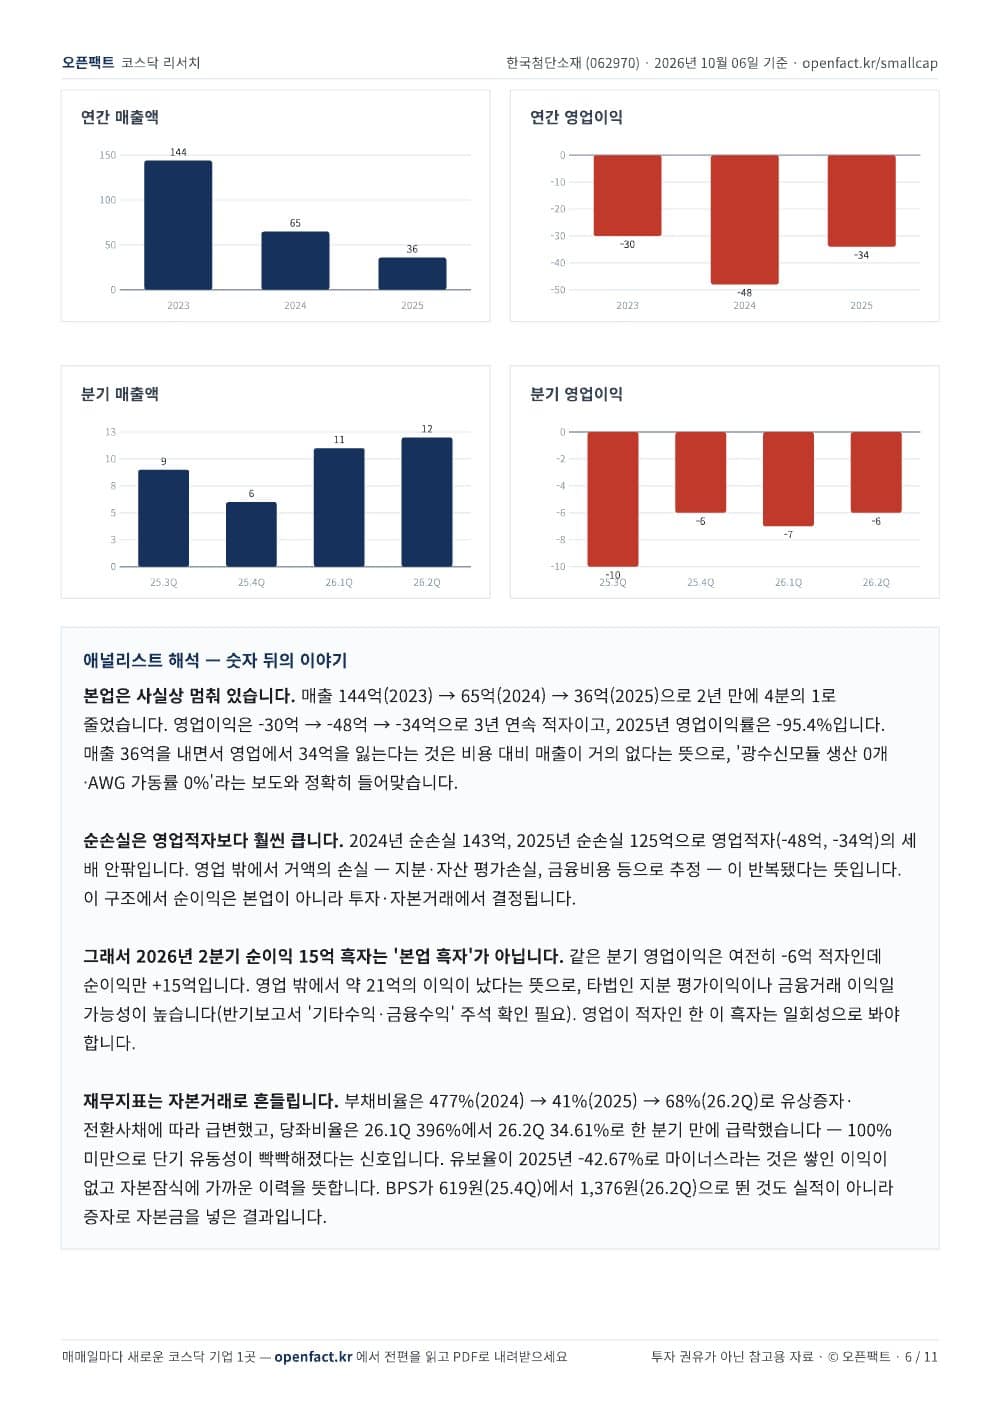
- 매출은 144억(2023)→65억(2024)→36억(2025)으로 4분의 1 토막, 2026년 2분기 매출은 12억에 불과 — 본업 규모 자체가 미미
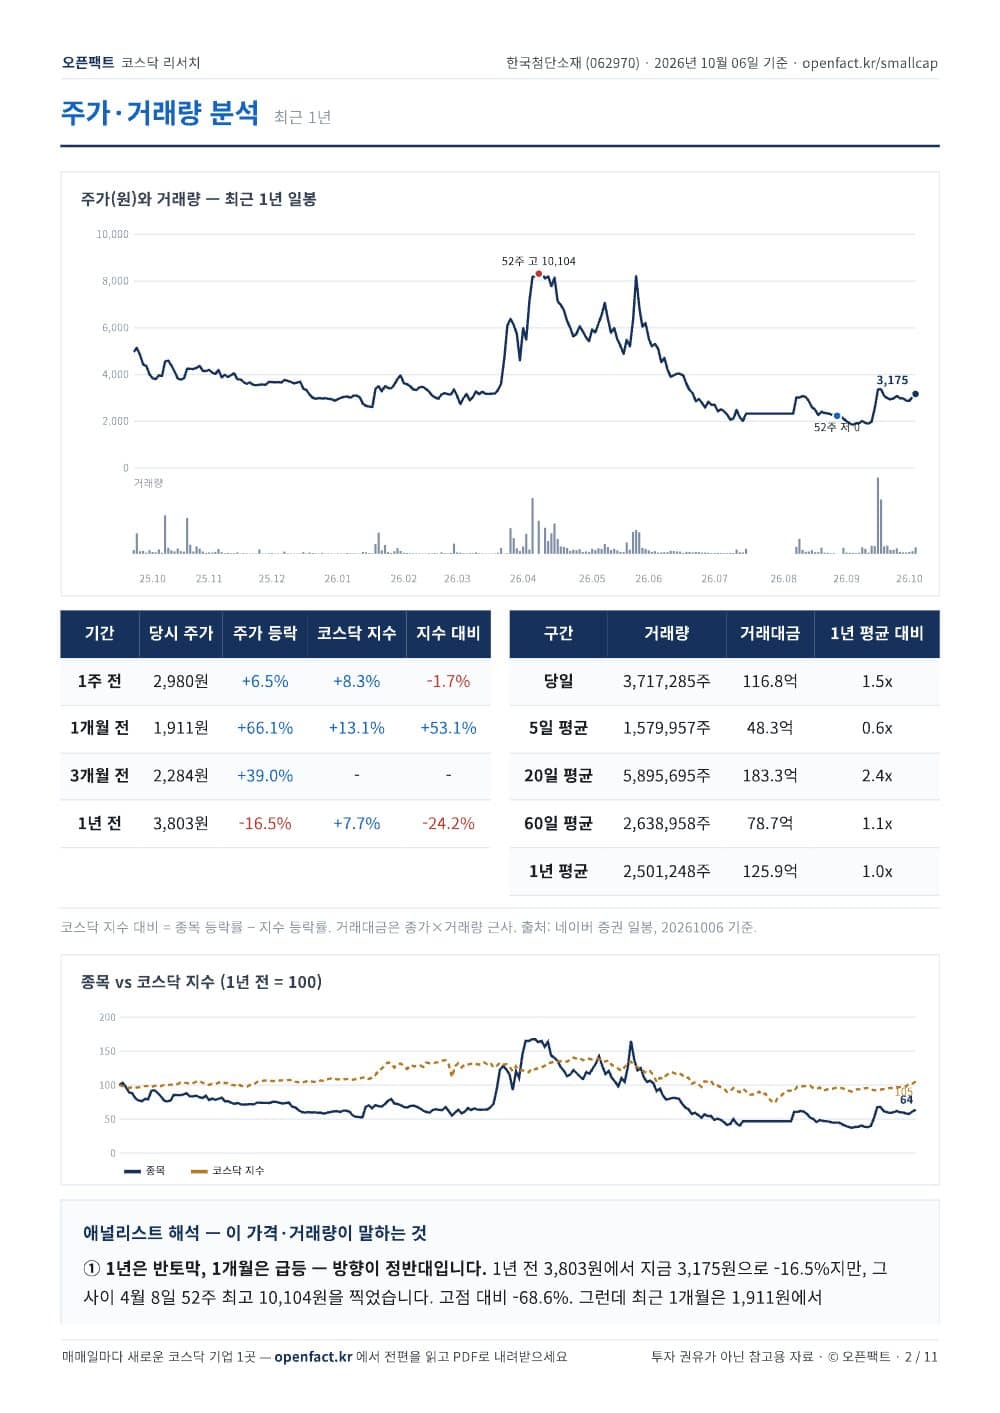
- 주가는 1개월 +66.1%, 3개월 +39.0% — 양자암호·양자통신 클러스터 테마와 연속 상한가가 끌어올린 수급성 상승
- 2026년 2분기 당기순이익 15억 흑자 전환했으나 영업은 -6억 적자 — 영업 밖(지분평가·금융손익 추정) 이익이 만든 착시
한국첨단소재의 핵심 리스크는?
- 3년 연속 영업적자(-30억/-48억/-34억)에 매출은 36억까지 축소, 영업이익률 -95.4%(2025) — 본업이 사실상 가동되지 않는 구조
- 2026년에만 전환사채 발행이 5·7·9월 여러 차례·유상증자·최대주주 변경·타법인 지분취득 반복 — 조달한 100억의 행방을 두고 언론이 '페이퍼컴퍼니 자금순환' 의혹 제기
- 52주 최고 10,104원 대비 -68.6%, 당좌비율 34.61%로 100% 미만 — 단기 유동성 압박 속 테마가 식으면 급락 위험
오픈팩트의 결론 · 오픈팩트는 한국첨단소재를 어떻게 보나?
한국첨단소재 상세 분석
아래 PDF 리포트와 같은 원고를 글로 옮겼습니다. 2026.10.06 종가·공시 기준.
한국첨단소재는 무엇으로 돈을 버나?
| 사업 | 내용 |
|---|---|
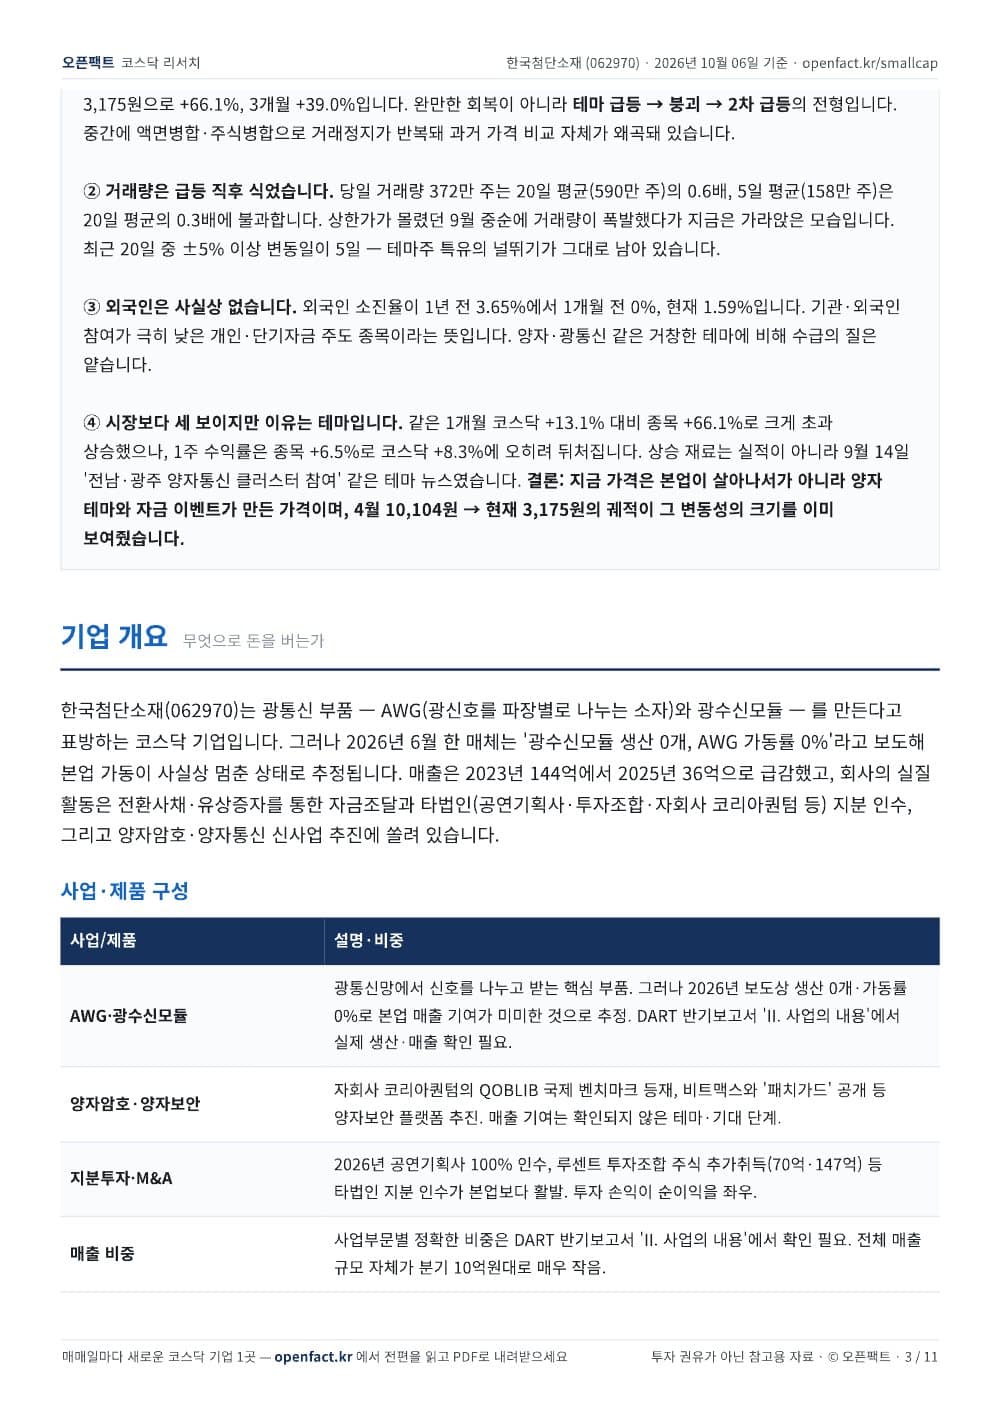
| AWG·광수신모듈 | 광통신망에서 신호를 나누고 받는 핵심 부품. 그러나 2026년 보도상 생산 0개·가동률 0%로 본업 매출 기여가 미미한 것으로 추정. DART 반기보고서 'II. 사업의 내용'에서 실제 생산·매출 확인 필요. |
| 양자암호·양자보안 | 자회사 코리아퀀텀의 QOBLIB 국제 벤치마크 등재, 비트맥스와 '패치가드' 공개 등 양자보안 플랫폼 추진. 매출 기여는 확인되지 않은 테마·기대 단계. |
| 지분투자·M&A | 2026년 공연기획사 100% 인수, 루센트 투자조합 주식 추가취득(70억·147억) 등 타법인 지분 인수가 본업보다 활발. 투자 손익이 순이익을 좌우. |
| 매출 비중 | 사업부문별 정확한 비중은 DART 반기보고서 'II. 사업의 내용'에서 확인 필요. 전체 매출 규모 자체가 분기 10억원대로 매우 작음. |
주요 고객
경쟁 구도
오픈팩트는 왜 오늘 한국첨단소재를 분석했나?
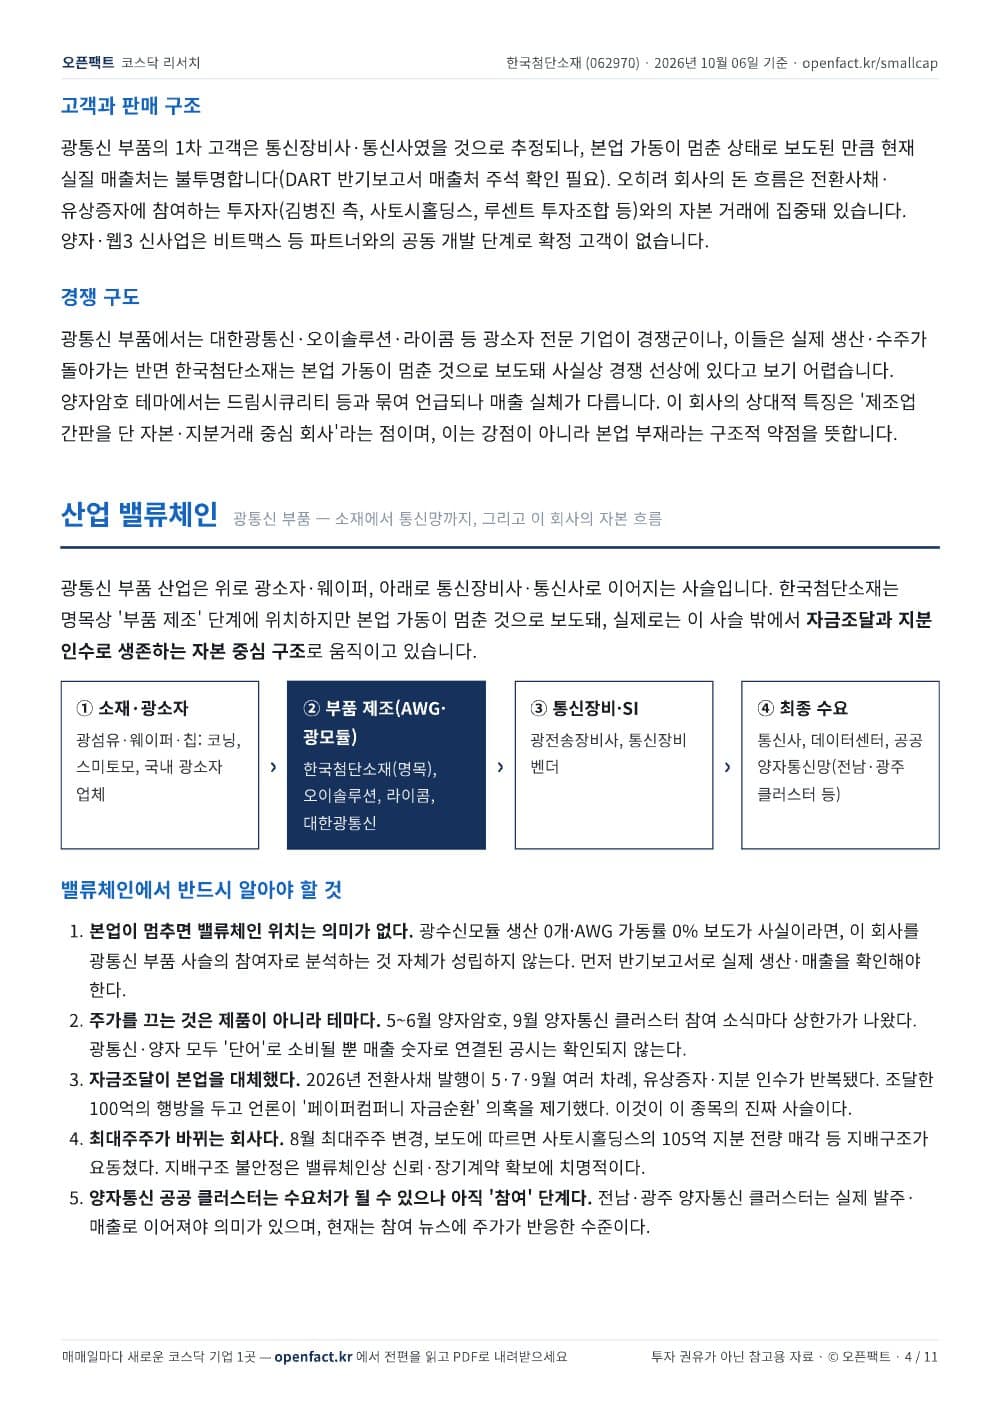
한국첨단소재는 산업 사슬의 어디에 있나?
광통신 부품 — 소재에서 통신망까지, 그리고 이 회사의 자본 흐름
- ① 소재·광소자광섬유·웨이퍼·칩: 코닝, 스미토모, 국내 광소자 업체
- ② 부품 제조(AWG·광모듈) — 한국첨단소재 위치한국첨단소재(명목), 오이솔루션, 라이콤, 대한광통신
- ③ 통신장비·SI광전송장비사, 통신장비 벤더
- ④ 최종 수요통신사, 데이터센터, 공공 양자통신망(전남·광주 클러스터 등)
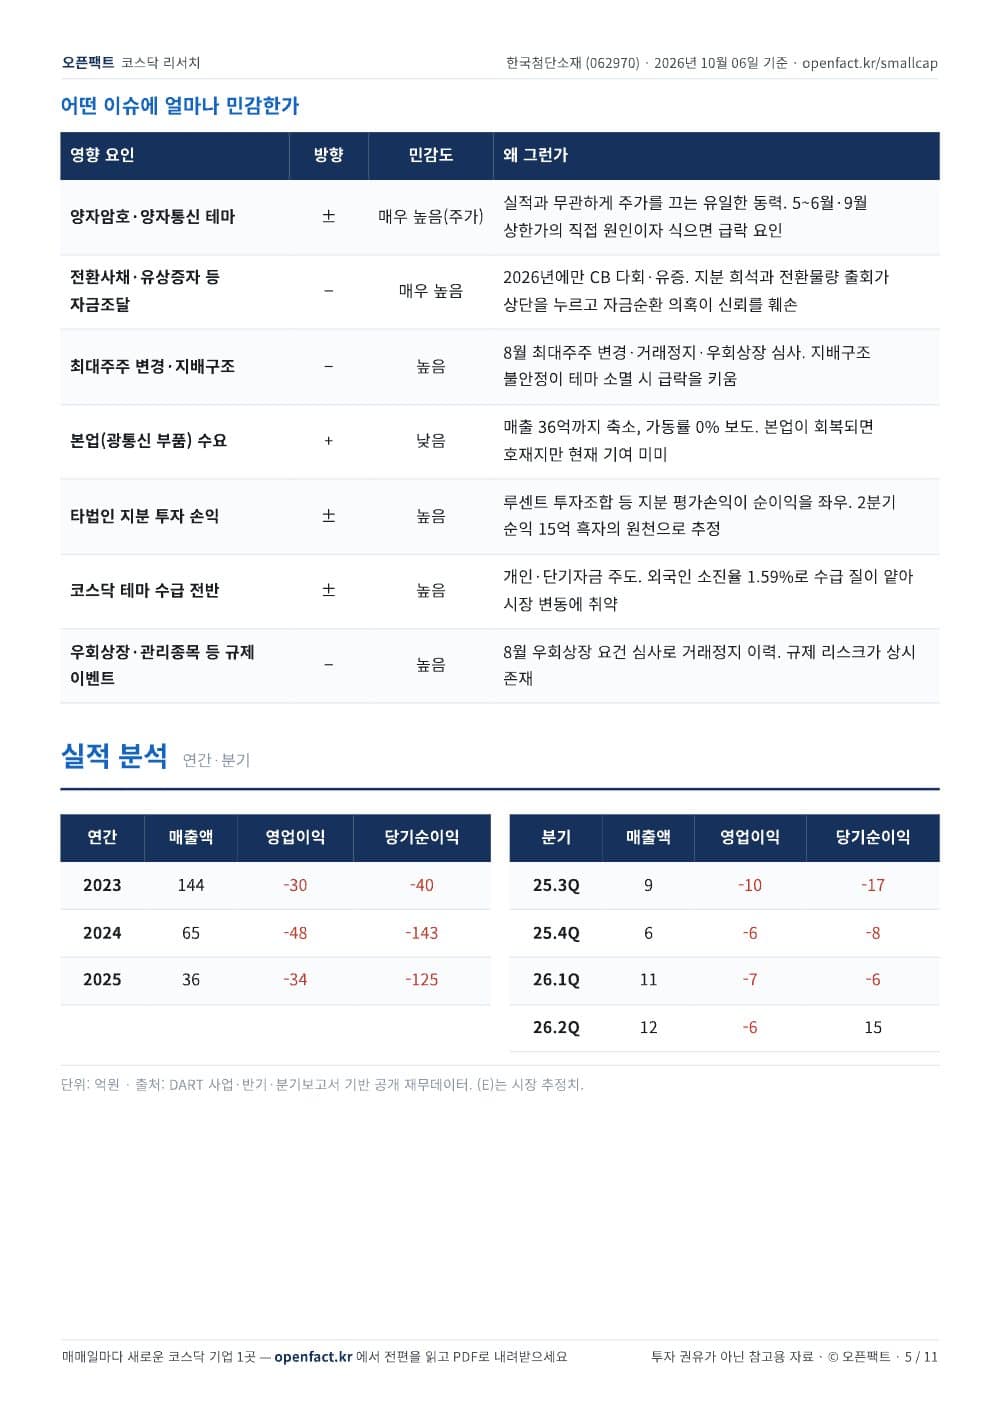
| 요인 | 방향 | 영향 | 설명 |
|---|---|---|---|
| 양자암호·양자통신 테마 | ± | 매우 높음(주가) | 실적과 무관하게 주가를 끄는 유일한 동력. 5~6월·9월 상한가의 직접 원인이자 식으면 급락 요인 |
| 전환사채·유상증자 등 자금조달 | − | 매우 높음 | 2026년에만 CB 다회·유증. 지분 희석과 전환물량 출회가 상단을 누르고 자금순환 의혹이 신뢰를 훼손 |
| 최대주주 변경·지배구조 | − | 높음 | 8월 최대주주 변경·거래정지·우회상장 심사. 지배구조 불안정이 테마 소멸 시 급락을 키움 |
| 본업(광통신 부품) 수요 | + | 낮음 | 매출 36억까지 축소, 가동률 0% 보도. 본업이 회복되면 호재지만 현재 기여 미미 |
| 타법인 지분 투자 손익 | ± | 높음 | 루센트 투자조합 등 지분 평가손익이 순이익을 좌우. 2분기 순익 15억 흑자의 원천으로 추정 |
| 코스닥 테마 수급 전반 | ± | 높음 | 개인·단기자금 주도. 외국인 소진율 1.59%로 수급 질이 얕아 시장 변동에 취약 |
| 우회상장·관리종목 등 규제 이벤트 | − | 높음 | 8월 우회상장 요건 심사로 거래정지 이력. 규제 리스크가 상시 존재 |
- 본업이 멈추면 밸류체인 위치는 의미가 없다. 광수신모듈 생산 0개·AWG 가동률 0% 보도가 사실이라면, 이 회사를 광통신 부품 사슬의 참여자로 분석하는 것 자체가 성립하지 않는다. 먼저 반기보고서로 실제 생산·매출을 확인해야 한다.
- 주가를 끄는 것은 제품이 아니라 테마다. 5~6월 양자암호, 9월 양자통신 클러스터 참여 소식마다 상한가가 나왔다. 광통신·양자 모두 '단어'로 소비될 뿐 매출 숫자로 연결된 공시는 확인되지 않는다.
- 자금조달이 본업을 대체했다. 2026년 전환사채 발행이 5·7·9월 여러 차례, 유상증자·지분 인수가 반복됐다. 조달한 100억의 행방을 두고 언론이 '페이퍼컴퍼니 자금순환' 의혹을 제기했다. 이것이 이 종목의 진짜 사슬이다.
- 최대주주가 바뀌는 회사다. 8월 최대주주 변경, 보도에 따르면 사토시홀딩스의 105억 지분 전량 매각 등 지배구조가 요동쳤다. 지배구조 불안정은 밸류체인상 신뢰·장기계약 확보에 치명적이다.
- 양자통신 공공 클러스터는 수요처가 될 수 있으나 아직 '참여' 단계다. 전남·광주 양자통신 클러스터는 실제 발주·매출로 이어져야 의미가 있으며, 현재는 참여 뉴스에 주가가 반응한 수준이다.
한국첨단소재 주가·거래량은 무엇을 말하나?
② 거래량은 급등 직후 식었습니다. 당일 거래량 372만 주는 20일 평균(590만 주)의 0.6배, 5일 평균(158만 주)은 20일 평균의 0.3배에 불과합니다. 상한가가 몰렸던 9월 중순에 거래량이 폭발했다가 지금은 가라앉은 모습입니다. 최근 20일 중 ±5% 이상 변동일이 5일 — 테마주 특유의 널뛰기가 그대로 남아 있습니다.
③ 외국인은 사실상 없습니다. 외국인 소진율이 1년 전 3.65%에서 1개월 전 0%, 현재 1.59%입니다. 기관·외국인 참여가 극히 낮은 개인·단기자금 주도 종목이라는 뜻입니다. 양자·광통신 같은 거창한 테마에 비해 수급의 질은 얕습니다.
④ 시장보다 세 보이지만 이유는 테마입니다. 같은 1개월 코스닥 +13.1% 대비 종목 +66.1%로 크게 초과 상승했으나, 1주 수익률은 종목 +6.5%로 코스닥 +8.3%에 오히려 뒤처집니다. 상승 재료는 실적이 아니라 9월 14일 '전남·광주 양자통신 클러스터 참여' 같은 테마 뉴스였습니다. 결론: 지금 가격은 본업이 살아나서가 아니라 양자 테마와 자금 이벤트가 만든 가격이며, 4월 10,104원 → 현재 3,175원의 궤적이 그 변동성의 크기를 이미 보여줬습니다.
한국첨단소재 실적과 재무는 어떤가?
순손실은 영업적자보다 훨씬 큽니다. 2024년 순손실 143억, 2025년 순손실 125억으로 영업적자(-48억, -34억)의 세 배 안팎입니다. 영업 밖에서 거액의 손실 — 지분·자산 평가손실, 금융비용 등으로 추정 — 이 반복됐다는 뜻입니다. 이 구조에서 순이익은 본업이 아니라 투자·자본거래에서 결정됩니다.
그래서 2026년 2분기 순이익 15억 흑자는 '본업 흑자'가 아닙니다. 같은 분기 영업이익은 여전히 -6억 적자인데 순이익만 +15억입니다. 영업 밖에서 약 21억의 이익이 났다는 뜻으로, 타법인 지분 평가이익이나 금융거래 이익일 가능성이 높습니다(반기보고서 '기타수익·금융수익' 주석 확인 필요). 영업이 적자인 한 이 흑자는 일회성으로 봐야 합니다.
재무지표는 자본거래로 흔들립니다. 부채비율은 477%(2024) → 41%(2025) → 68%(26.2Q)로 유상증자·전환사채에 따라 급변했고, 당좌비율은 26.1Q 396%에서 26.2Q 34.61%로 한 분기 만에 급락했습니다 — 100% 미만으로 단기 유동성이 빡빡해졌다는 신호입니다. 유보율이 2025년 -42.67%로 마이너스라는 것은 쌓인 이익이 없고 자본잠식에 가까운 이력을 뜻합니다. BPS가 619원(25.4Q)에서 1,376원(26.2Q)으로 뛴 것도 실적이 아니라 증자로 자본금을 넣은 결과입니다.
| 연도 | 매출 | 영업이익 | 순이익 |
|---|---|---|---|
| 2023 | 144 | -30 | -40 |
| 2024 | 65 | -48 | -143 |
| 2025 | 36 | -34 | -125 |
| 분기 | 매출 | 영업이익 | 순이익 |
|---|---|---|---|
| 25.3Q | 9 | -10 | -17 |
| 25.4Q | 6 | -6 | -8 |
| 26.1Q | 11 | -7 | -6 |
| 26.2Q | 12 | -6 | 15 |
자료: DART 전자공시 감사보고서·분기보고서
한국첨단소재 최근 공시 흐름은?
한국첨단소재의 호재와 악재는?
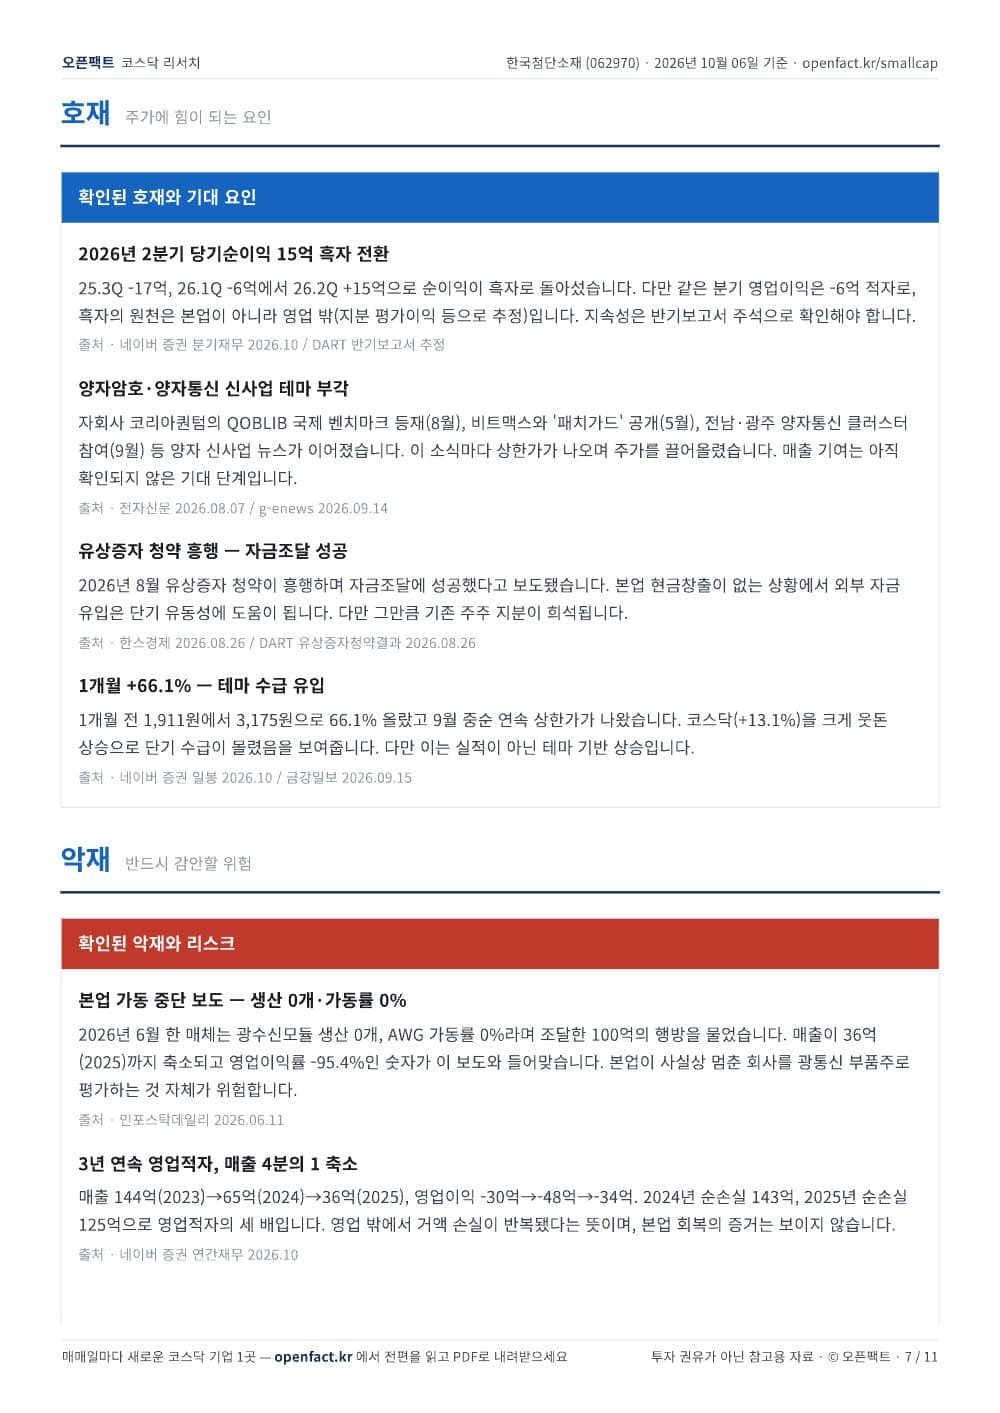
호재 4가지
- 2026년 2분기 당기순이익 15억 흑자 전환25.3Q -17억, 26.1Q -6억에서 26.2Q +15억으로 순이익이 흑자로 돌아섰습니다. 다만 같은 분기 영업이익은 -6억 적자로, 흑자의 원천은 본업이 아니라 영업 밖(지분 평가이익 등으로 추정)입니다. 지속성은 반기보고서 주석으로 확인해야 합니다.출처: 네이버 증권 분기재무 2026.10 / DART 반기보고서 추정
- 양자암호·양자통신 신사업 테마 부각자회사 코리아퀀텀의 QOBLIB 국제 벤치마크 등재(8월), 비트맥스와 '패치가드' 공개(5월), 전남·광주 양자통신 클러스터 참여(9월) 등 양자 신사업 뉴스가 이어졌습니다. 이 소식마다 상한가가 나오며 주가를 끌어올렸습니다. 매출 기여는 아직 확인되지 않은 기대 단계입니다.출처: 전자신문 2026.08.07 / g-enews 2026.09.14
- 유상증자 청약 흥행 — 자금조달 성공2026년 8월 유상증자 청약이 흥행하며 자금조달에 성공했다고 보도됐습니다. 본업 현금창출이 없는 상황에서 외부 자금 유입은 단기 유동성에 도움이 됩니다. 다만 그만큼 기존 주주 지분이 희석됩니다.출처: 한스경제 2026.08.26 / DART 유상증자청약결과 2026.08.26
- 1개월 +66.1% — 테마 수급 유입1개월 전 1,911원에서 3,175원으로 66.1% 올랐고 9월 중순 연속 상한가가 나왔습니다. 코스닥(+13.1%)을 크게 웃돈 상승으로 단기 수급이 몰렸음을 보여줍니다. 다만 이는 실적이 아닌 테마 기반 상승입니다.출처: 네이버 증권 일봉 2026.10 / 금강일보 2026.09.15
악재 8가지
- 본업 가동 중단 보도 — 생산 0개·가동률 0%2026년 6월 한 매체는 광수신모듈 생산 0개, AWG 가동률 0%라며 조달한 100억의 행방을 물었습니다. 매출이 36억(2025)까지 축소되고 영업이익률 -95.4%인 숫자가 이 보도와 들어맞습니다. 본업이 사실상 멈춘 회사를 광통신 부품주로 평가하는 것 자체가 위험합니다.출처: 인포스탁데일리 2026.06.11
- 3년 연속 영업적자, 매출 4분의 1 축소매출 144억(2023)→65억(2024)→36억(2025), 영업이익 -30억→-48억→-34억. 2024년 순손실 143억, 2025년 순손실 125억으로 영업적자의 세 배입니다. 영업 밖에서 거액 손실이 반복됐다는 뜻이며, 본업 회복의 증거는 보이지 않습니다.출처: 네이버 증권 연간재무 2026.10
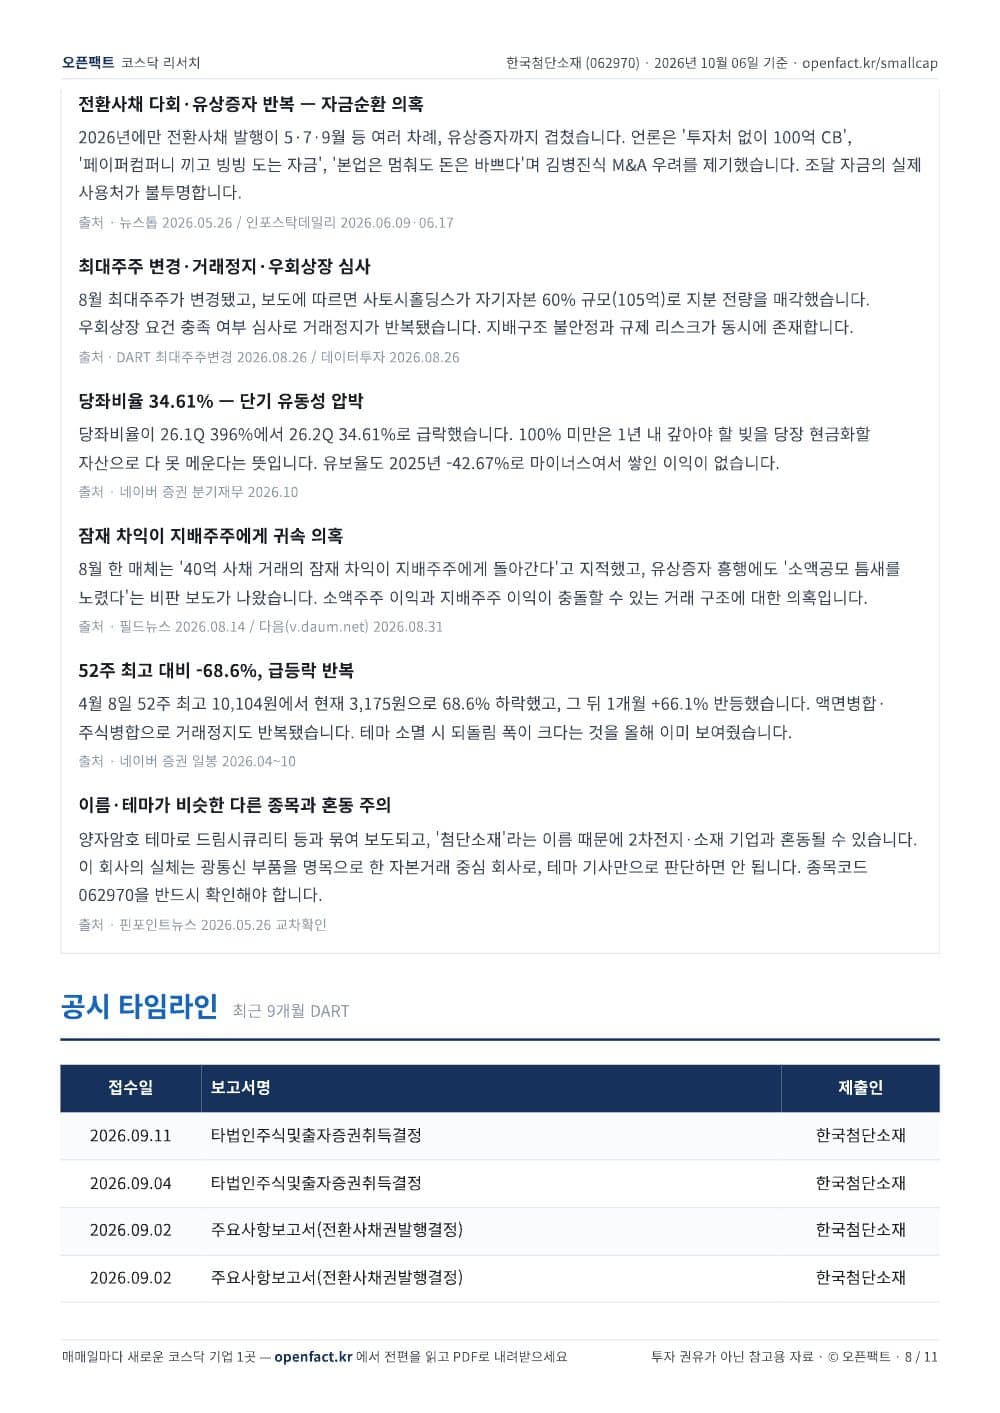
- 전환사채 다회·유상증자 반복 — 자금순환 의혹2026년에만 전환사채 발행이 5·7·9월 등 여러 차례, 유상증자까지 겹쳤습니다. 언론은 '투자처 없이 100억 CB', '페이퍼컴퍼니 끼고 빙빙 도는 자금', '본업은 멈춰도 돈은 바쁘다'며 김병진식 M&A 우려를 제기했습니다. 조달 자금의 실제 사용처가 불투명합니다.출처: 뉴스톱 2026.05.26 / 인포스탁데일리 2026.06.09·06.17
- 최대주주 변경·거래정지·우회상장 심사8월 최대주주가 변경됐고, 보도에 따르면 사토시홀딩스가 자기자본 60% 규모(105억)로 지분 전량을 매각했습니다. 우회상장 요건 충족 여부 심사로 거래정지가 반복됐습니다. 지배구조 불안정과 규제 리스크가 동시에 존재합니다.출처: DART 최대주주변경 2026.08.26 / 데이터투자 2026.08.26
- 당좌비율 34.61% — 단기 유동성 압박당좌비율이 26.1Q 396%에서 26.2Q 34.61%로 급락했습니다. 100% 미만은 1년 내 갚아야 할 빚을 당장 현금화할 자산으로 다 못 메운다는 뜻입니다. 유보율도 2025년 -42.67%로 마이너스여서 쌓인 이익이 없습니다.출처: 네이버 증권 분기재무 2026.10
- 잠재 차익이 지배주주에게 귀속 의혹8월 한 매체는 '40억 사채 거래의 잠재 차익이 지배주주에게 돌아간다'고 지적했고, 유상증자 흥행에도 '소액공모 틈새를 노렸다'는 비판 보도가 나왔습니다. 소액주주 이익과 지배주주 이익이 충돌할 수 있는 거래 구조에 대한 의혹입니다.출처: 필드뉴스 2026.08.14 / 다음(v.daum.net) 2026.08.31
- 52주 최고 대비 -68.6%, 급등락 반복4월 8일 52주 최고 10,104원에서 현재 3,175원으로 68.6% 하락했고, 그 뒤 1개월 +66.1% 반등했습니다. 액면병합·주식병합으로 거래정지도 반복됐습니다. 테마 소멸 시 되돌림 폭이 크다는 것을 올해 이미 보여줬습니다.출처: 네이버 증권 일봉 2026.04~10
- 이름·테마가 비슷한 다른 종목과 혼동 주의양자암호 테마로 드림시큐리티 등과 묶여 보도되고, '첨단소재'라는 이름 때문에 2차전지·소재 기업과 혼동될 수 있습니다. 이 회사의 실체는 광통신 부품을 명목으로 한 자본거래 중심 회사로, 테마 기사만으로 판단하면 안 됩니다. 종목코드 062970을 반드시 확인해야 합니다.출처: 핀포인트뉴스 2026.05.26 교차확인
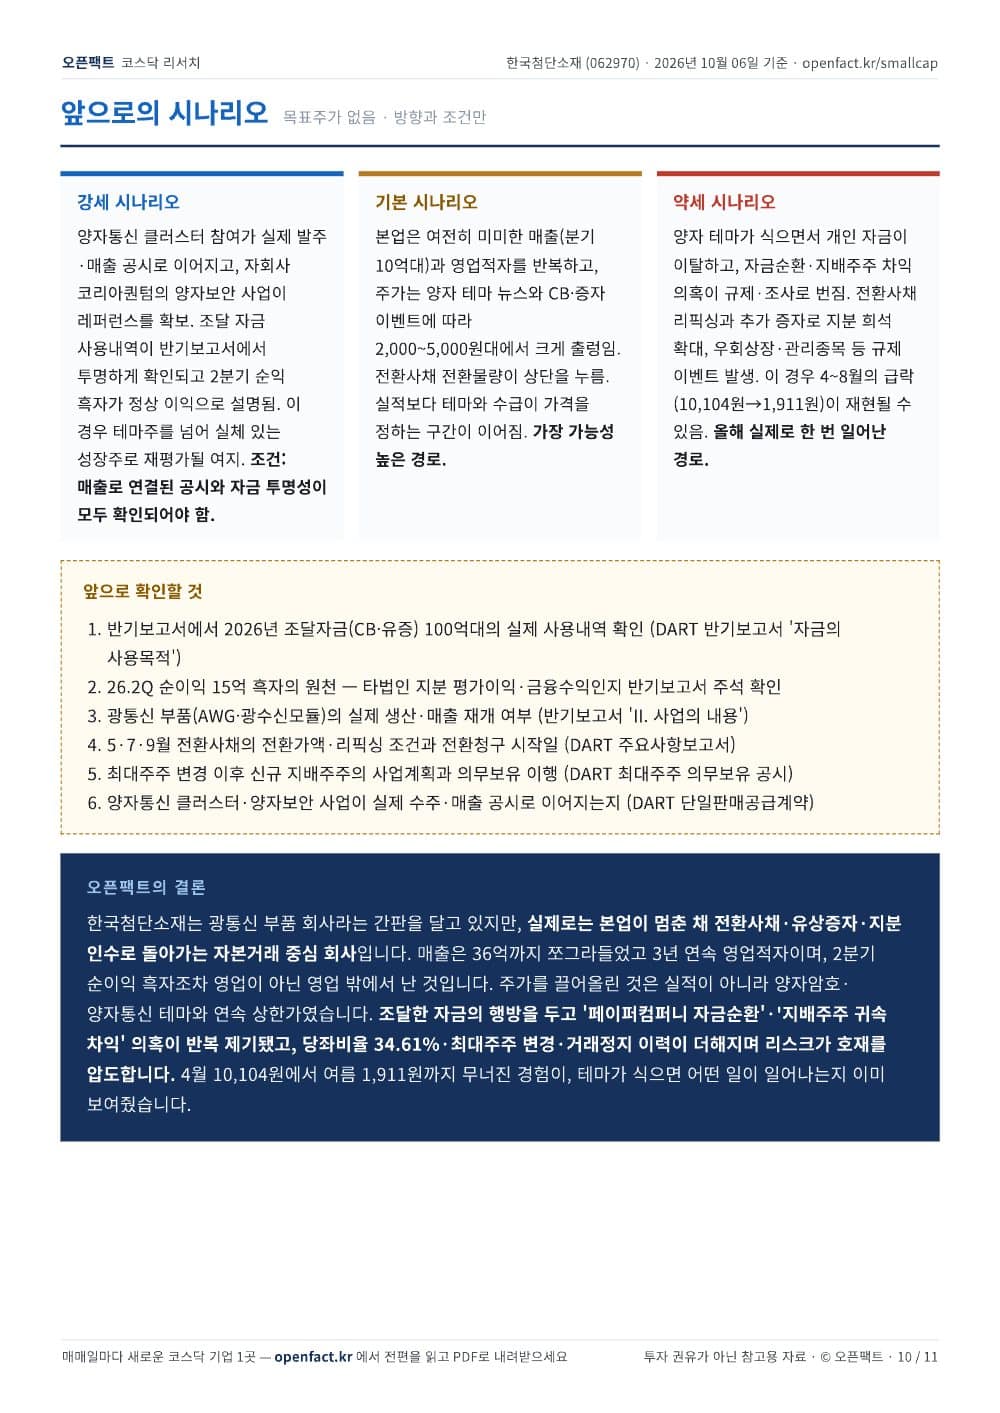
한국첨단소재 주가 시나리오는?
- 좋은 경우
- 양자통신 클러스터 참여가 실제 발주·매출 공시로 이어지고, 자회사 코리아퀀텀의 양자보안 사업이 레퍼런스를 확보. 조달 자금 사용내역이 반기보고서에서 투명하게 확인되고 2분기 순익 흑자가 정상 이익으로 설명됨. 이 경우 테마주를 넘어 실체 있는 성장주로 재평가될 여지. 조건: 매출로 연결된 공시와 자금 투명성이 모두 확인되어야 함.
- 기본 경우
- 본업은 여전히 미미한 매출(분기 10억대)과 영업적자를 반복하고, 주가는 양자 테마 뉴스와 CB·증자 이벤트에 따라 2,000~5,000원대에서 크게 출렁임. 전환사채 전환물량이 상단을 누름. 실적보다 테마와 수급이 가격을 정하는 구간이 이어짐. 가장 가능성 높은 경로.
- 나쁜 경우
- 양자 테마가 식으면서 개인 자금이 이탈하고, 자금순환·지배주주 차익 의혹이 규제·조사로 번짐. 전환사채 리픽싱과 추가 증자로 지분 희석 확대, 우회상장·관리종목 등 규제 이벤트 발생. 이 경우 4~8월의 급락(10,104원→1,911원)이 재현될 수 있음. 올해 실제로 한 번 일어난 경로.
한국첨단소재 투자 전 확인할 것은?
- 반기보고서에서 2026년 조달자금(CB·유증) 100억대의 실제 사용내역 확인 (DART 반기보고서 '자금의 사용목적')
- 26.2Q 순이익 15억 흑자의 원천 — 타법인 지분 평가이익·금융수익인지 반기보고서 주석 확인
- 광통신 부품(AWG·광수신모듈)의 실제 생산·매출 재개 여부 (반기보고서 'II. 사업의 내용')
- 5·7·9월 전환사채의 전환가액·리픽싱 조건과 전환청구 시작일 (DART 주요사항보고서)
- 최대주주 변경 이후 신규 지배주주의 사업계획과 의무보유 이행 (DART 최대주주 의무보유 공시)
- 양자통신 클러스터·양자보안 사업이 실제 수주·매출 공시로 이어지는지 (DART 단일판매공급계약)
리포트 전문
주가·거래량 1년 분석, 산업 밸류체인, 실적 해석, 호재·악재, 공시 타임라인, 시나리오까지 11쪽.
한국첨단소재 리포트
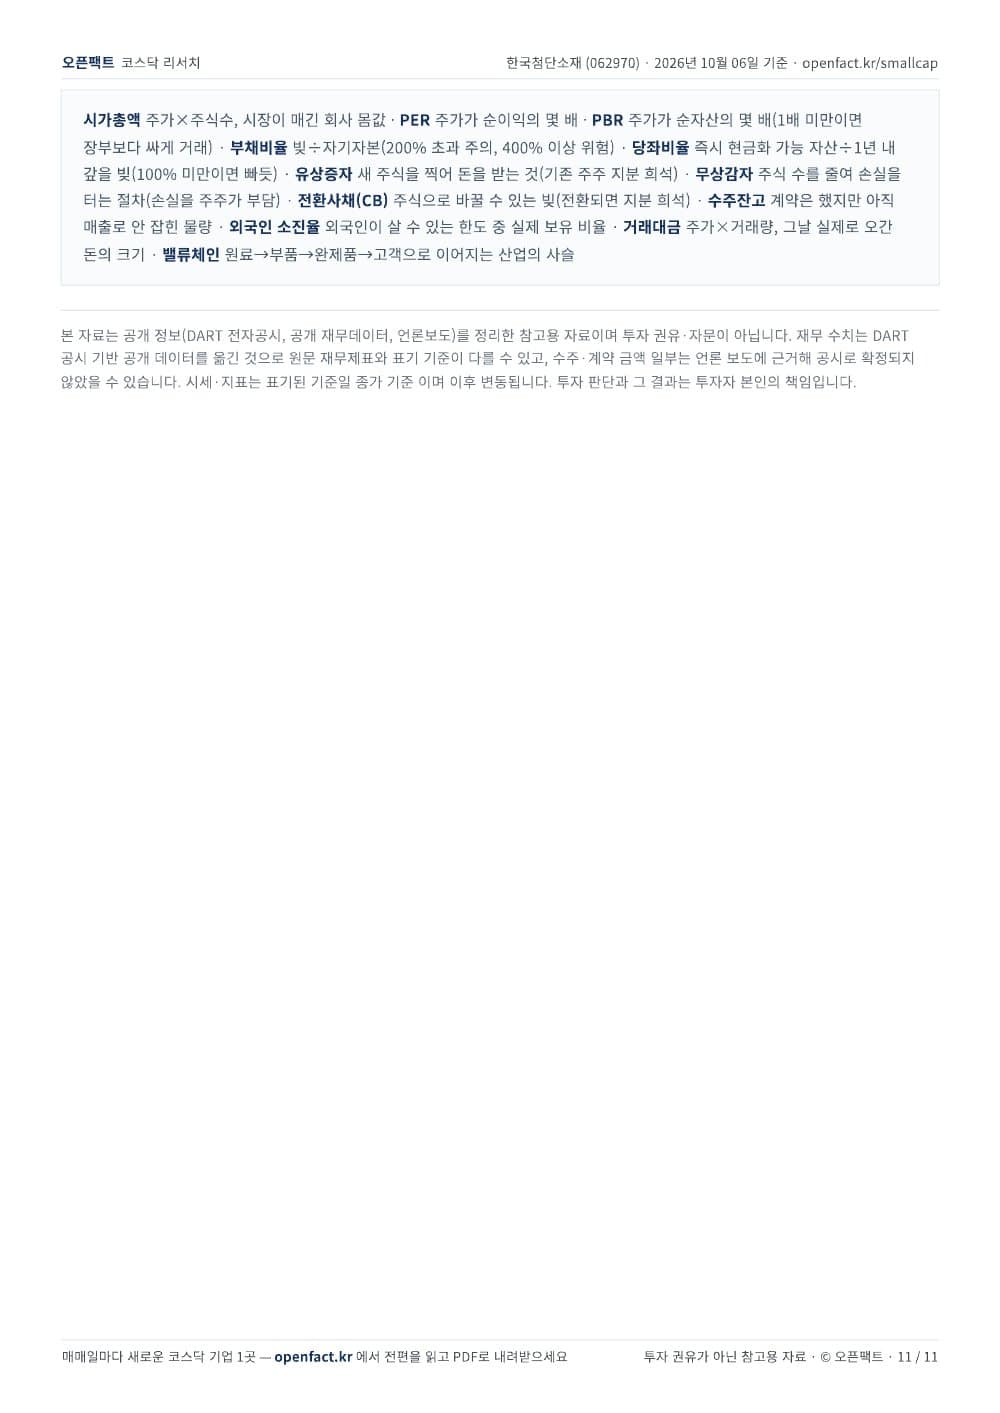
본 자료는 공개 정보(DART 전자공시, 공개 재무데이터, 언론보도)를 정리한 참고용 자료이며 투자 권유·자문이 아닙니다. 재무 수치는 DART 공시 기반 공개 데이터를 옮긴 것으로 원문 재무제표와 표기 기준이 다를 수 있고, 수주·계약 금액 일부는 언론 보도에 근거해 공시로 확정되지 않았을 수 있습니다. 시세·지표는 표기된 기준일 종가 기준이며 이후 변동됩니다. 투자 판단과 그 결과는 투자자 본인의 책임입니다.
인용 표기: 출처 오픈팩트 코스닥 리서치 「한국첨단소재(062970)」 2026.10.06 종가 기준 · openfact.kr/smallcap/2026-10-06-062970
다른 리포트
전체 목록
발행 오픈팩트 · 자료 DART 전자공시·네이버 증권·언론보도


