KOSDAQ RESEARCH · 2026.09.30 종가 기준
노브랜드
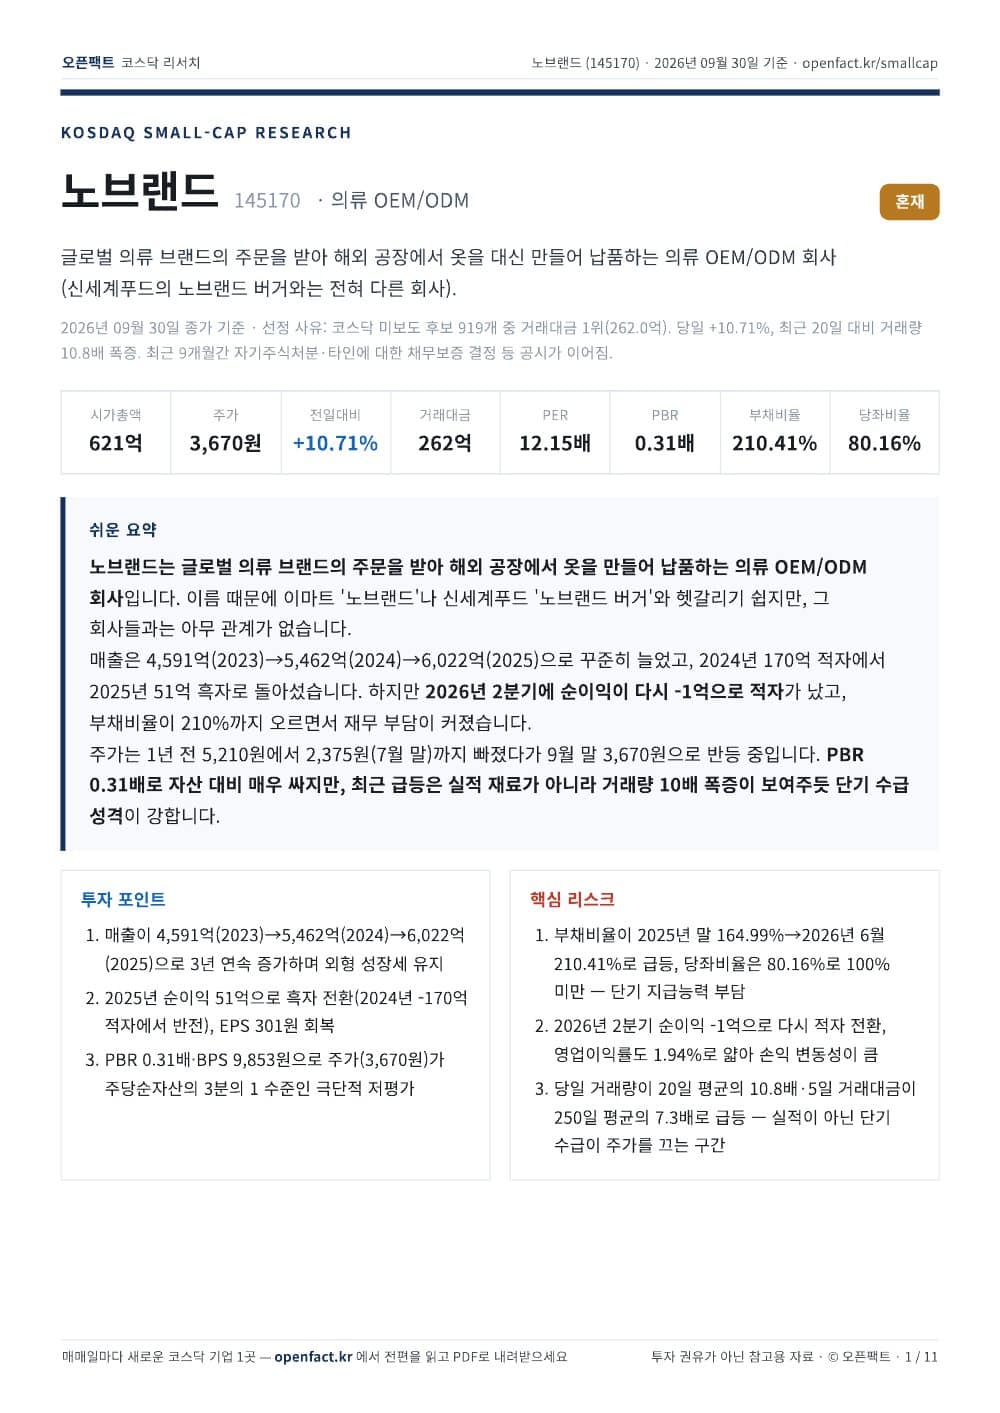
145170의류 OEM/ODM혼재글로벌 의류 브랜드의 주문을 받아 해외 공장에서 옷을 대신 만들어 납품하는 의류 OEM/ODM 회사(신세계푸드의 노브랜드 버거와는 전혀 다른 회사).
시가총액621억
주가3,670원
전일대비+10.71%
PER12.15배
PBR0.31배
쉬운 요약
노브랜드는 글로벌 의류 브랜드의 주문을 받아 해외 공장에서 옷을 만들어 납품하는 의류 OEM/ODM 회사입니다. 이름 때문에 이마트 '노브랜드'나 신세계푸드 '노브랜드 버거'와 헷갈리기 쉽지만, 그 회사들과는 아무 관계가 없습니다.
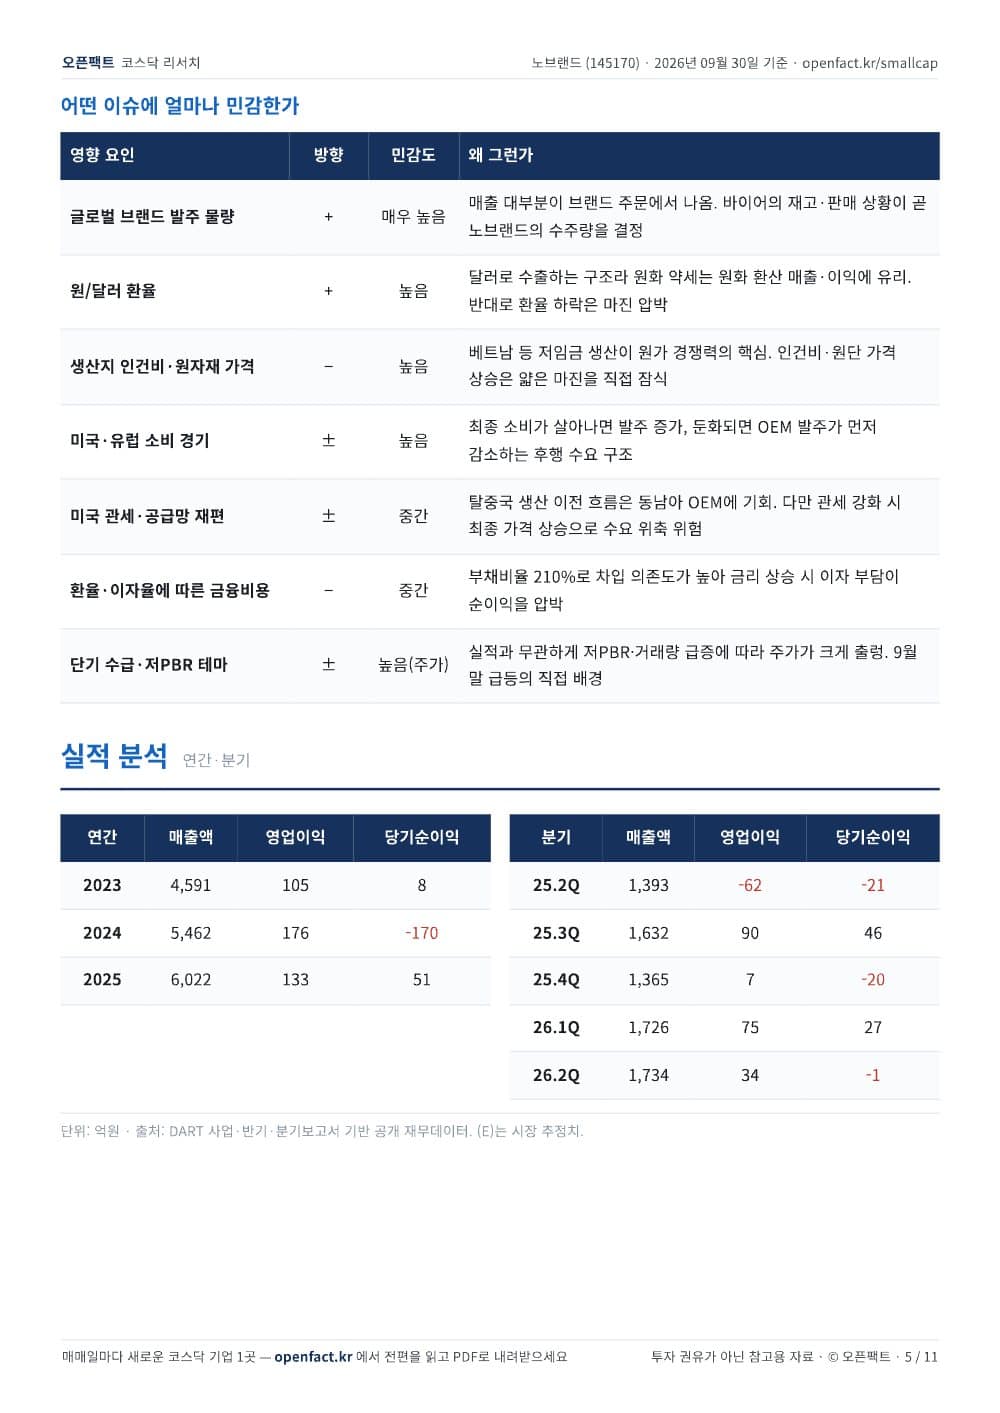
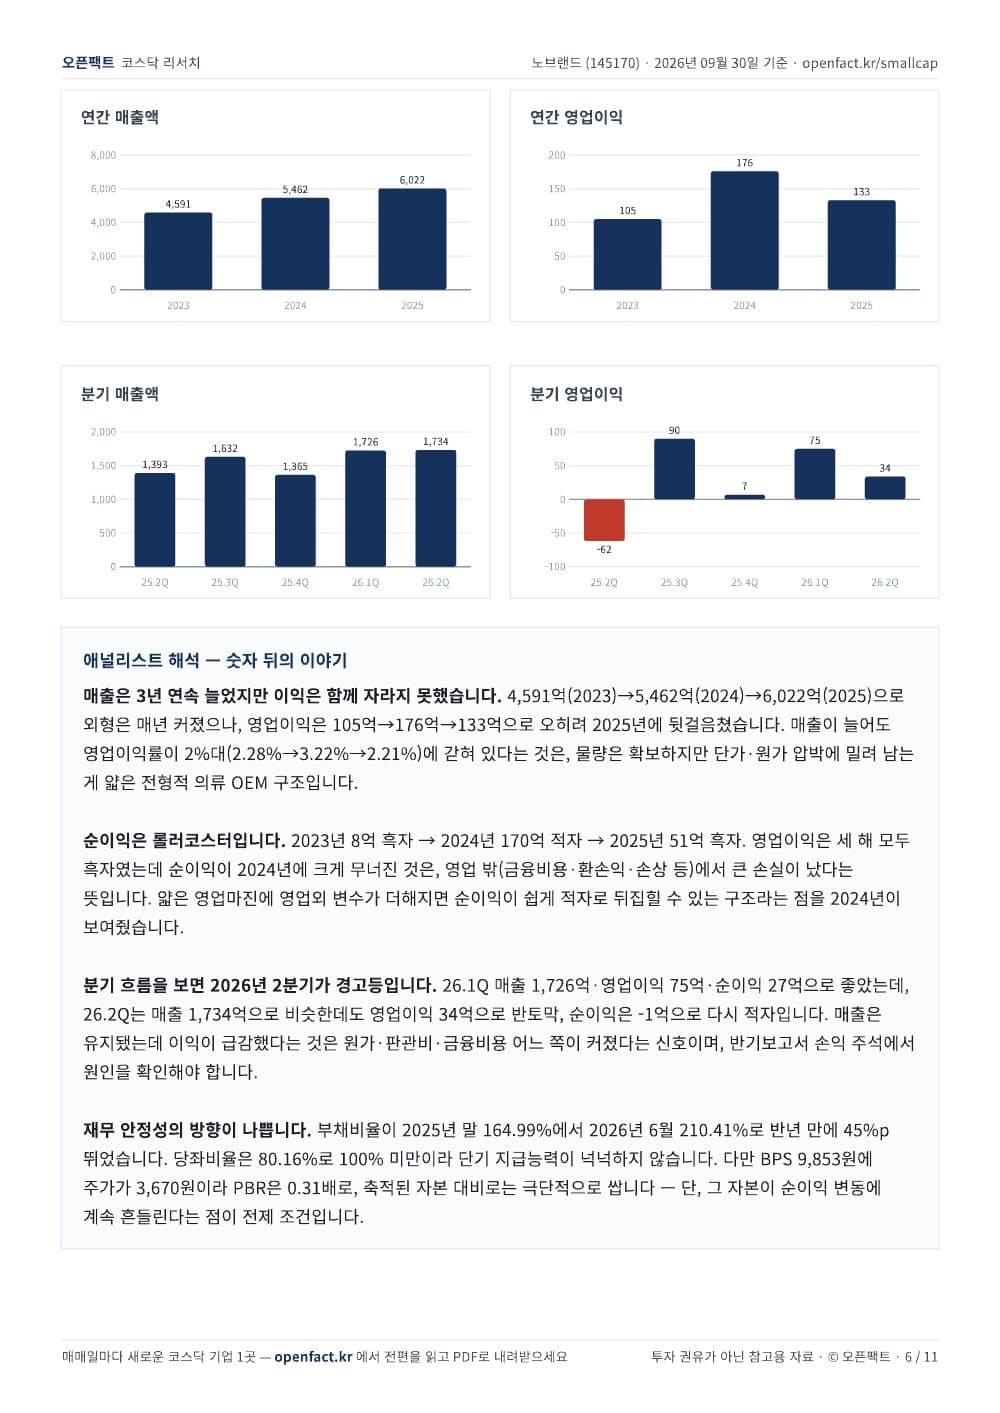
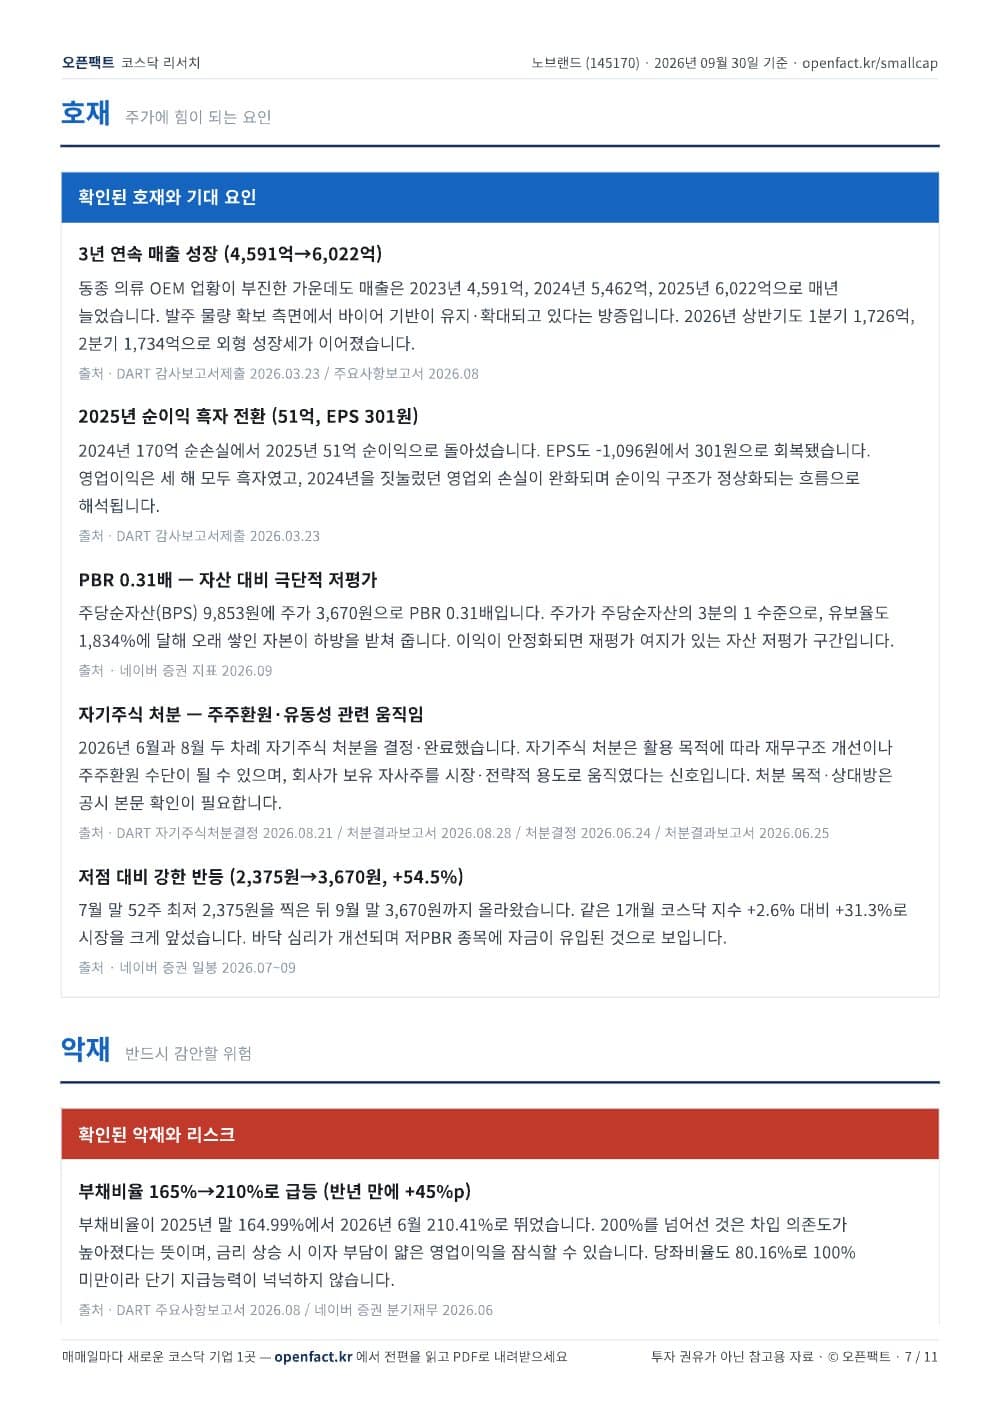
매출은 4,591억(2023)→5,462억(2024)→6,022억(2025)으로 꾸준히 늘었고, 2024년 170억 적자에서 2025년 51억 흑자로 돌아섰습니다. 하지만 2026년 2분기에 순이익이 다시 -1억으로 적자가 났고, 부채비율이 210%까지 오르면서 재무 부담이 커졌습니다.
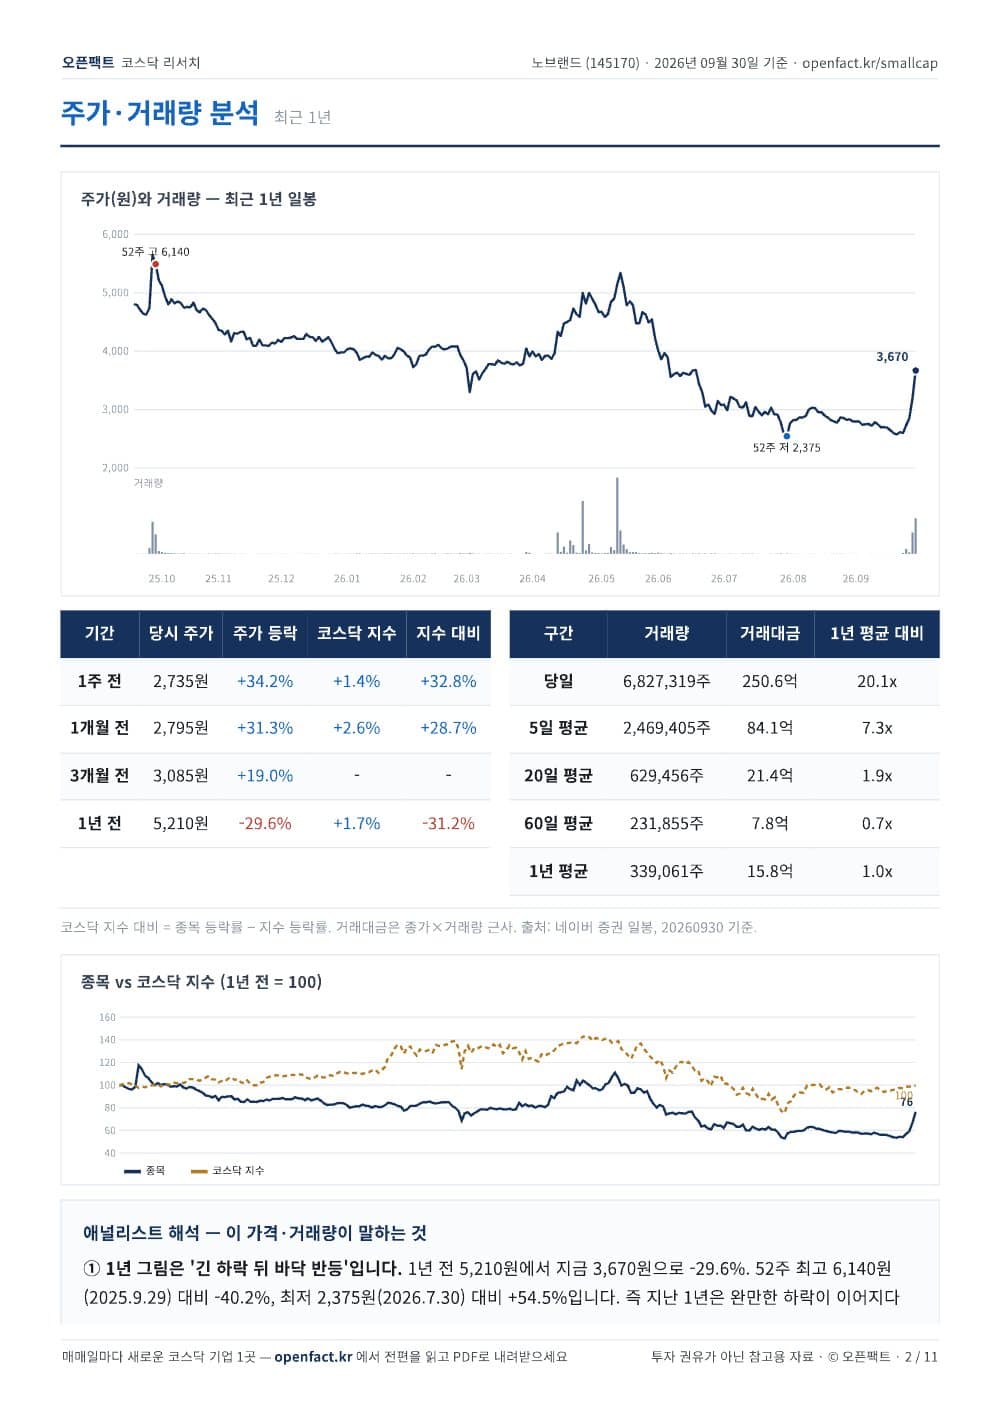
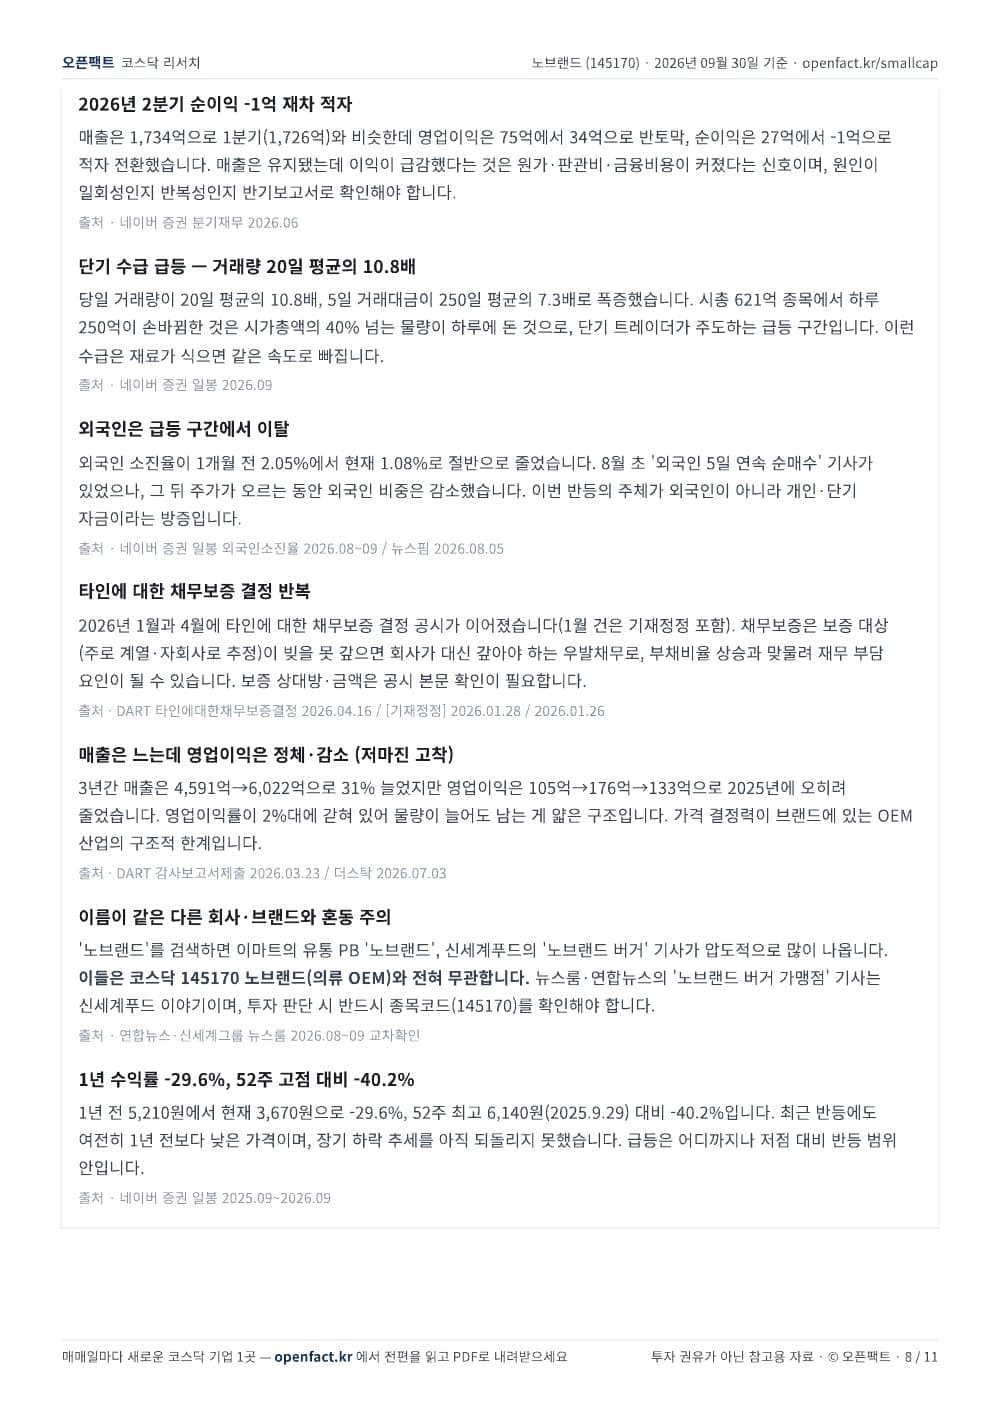
주가는 1년 전 5,210원에서 2,375원(7월 말)까지 빠졌다가 9월 말 3,670원으로 반등 중입니다. PBR 0.31배로 자산 대비 매우 싸지만, 최근 급등은 실적 재료가 아니라 거래량 10배 폭증이 보여주듯 단기 수급 성격이 강합니다.
매출은 4,591억(2023)→5,462억(2024)→6,022억(2025)으로 꾸준히 늘었고, 2024년 170억 적자에서 2025년 51억 흑자로 돌아섰습니다. 하지만 2026년 2분기에 순이익이 다시 -1억으로 적자가 났고, 부채비율이 210%까지 오르면서 재무 부담이 커졌습니다.
주가는 1년 전 5,210원에서 2,375원(7월 말)까지 빠졌다가 9월 말 3,670원으로 반등 중입니다. PBR 0.31배로 자산 대비 매우 싸지만, 최근 급등은 실적 재료가 아니라 거래량 10배 폭증이 보여주듯 단기 수급 성격이 강합니다.
투자 포인트
- 매출이 4,591억(2023)→5,462억(2024)→6,022억(2025)으로 3년 연속 증가하며 외형 성장세 유지
- 2025년 순이익 51억으로 흑자 전환(2024년 -170억 적자에서 반전), EPS 301원 회복
- PBR 0.31배·BPS 9,853원으로 주가(3,670원)가 주당순자산의 3분의 1 수준인 극단적 저평가
핵심 리스크
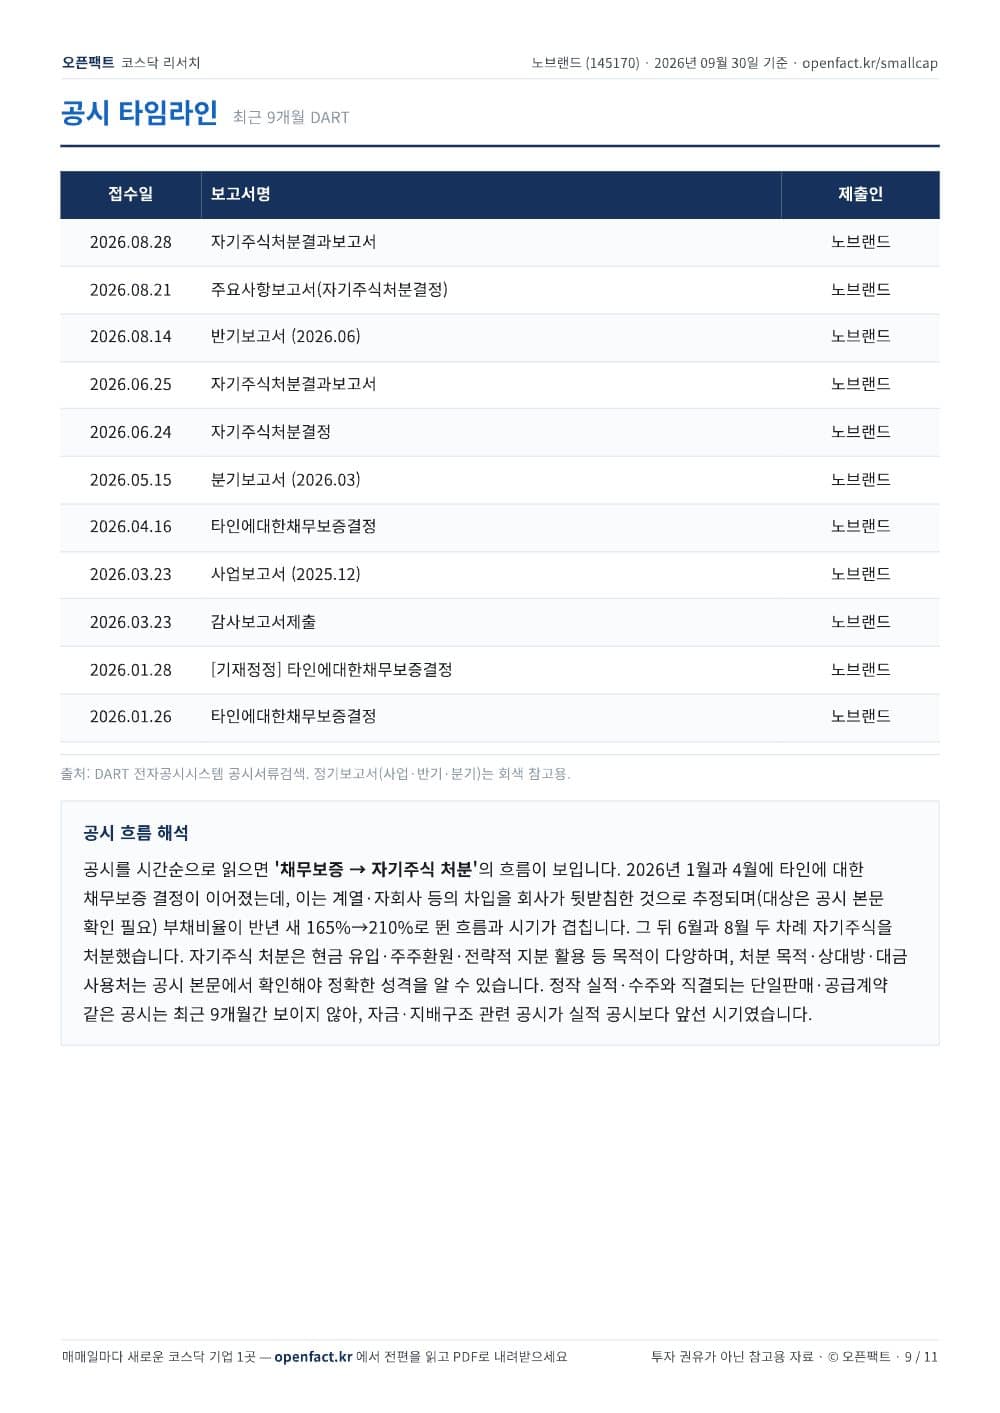
- 부채비율이 2025년 말 164.99%→2026년 6월 210.41%로 급등, 당좌비율은 80.16%로 100% 미만 — 단기 지급능력 부담
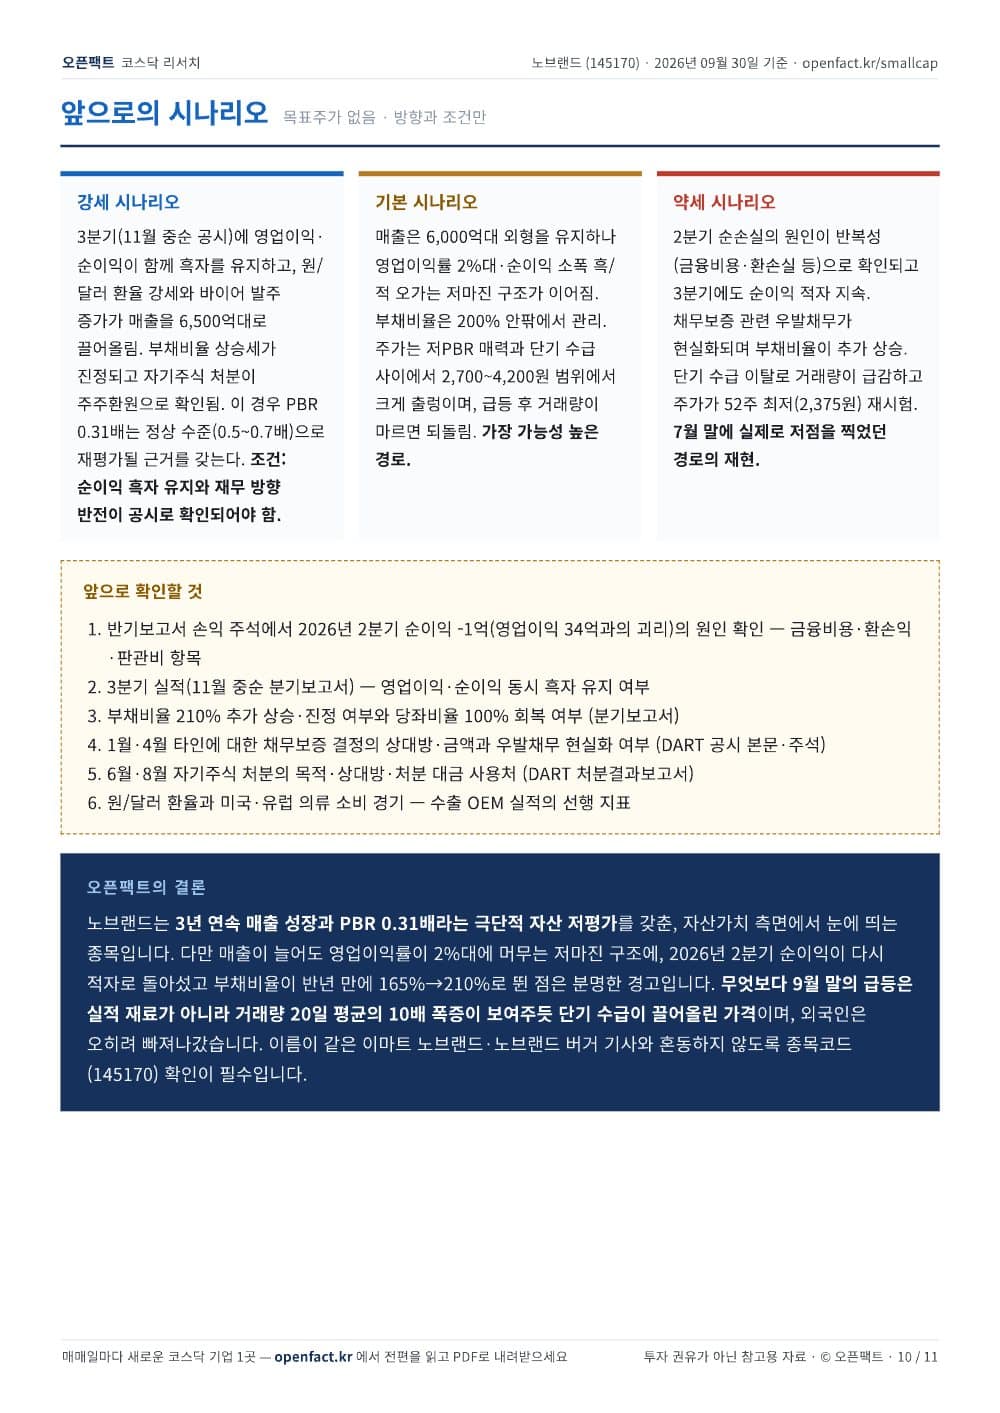
- 2026년 2분기 순이익 -1억으로 다시 적자 전환, 영업이익률도 1.94%로 얇아 손익 변동성이 큼
- 당일 거래량이 20일 평균의 10.8배·5일 거래대금이 250일 평균의 7.3배로 급등 — 실적이 아닌 단기 수급이 주가를 끄는 구간
오픈팩트의 결론
노브랜드는 3년 연속 매출 성장과 PBR 0.31배라는 극단적 자산 저평가를 갖춘, 자산가치 측면에서 눈에 띄는 종목입니다. 다만 매출이 늘어도 영업이익률이 2%대에 머무는 저마진 구조에, 2026년 2분기 순이익이 다시 적자로 돌아섰고 부채비율이 반년 만에 165%→210%로 뛴 점은 분명한 경고입니다. 무엇보다 9월 말의 급등은 실적 재료가 아니라 거래량 20일 평균의 10배 폭증이 보여주듯 단기 수급이 끌어올린 가격이며, 외국인은 오히려 빠져나갔습니다. 이름이 같은 이마트 노브랜드·노브랜드 버거 기사와 혼동하지 않도록 종목코드(145170) 확인이 필수입니다.
리포트 전문
주가·거래량 1년 분석, 산업 밸류체인, 실적 해석, 호재·악재, 공시 타임라인, 시나리오까지 11쪽.
1 / 11쪽옆으로 넘겨 보세요 ›
PDF DOWNLOAD //
노브랜드 리포트
본 자료는 공개 정보(DART 전자공시, 공개 재무데이터, 언론보도)를 정리한 참고용 자료이며 투자 권유·자문이 아닙니다. 재무 수치는 DART 공시 기반 공개 데이터를 옮긴 것으로 원문 재무제표와 표기 기준이 다를 수 있고, 수주·계약 금액 일부는 언론 보도에 근거해 공시로 확정되지 않았을 수 있습니다. 시세·지표는 표기된 기준일 종가 기준이며 이후 변동됩니다. 투자 판단과 그 결과는 투자자 본인의 책임입니다.
다른 리포트
전체 목록
발행 오픈팩트 · 자료 DART 전자공시·네이버 증권·언론보도


