KOSDAQ RESEARCH · 2026.11.06 종가 기준
이에스티
495910반도체 부품악재 우위이에스티는 어떤 회사인가?
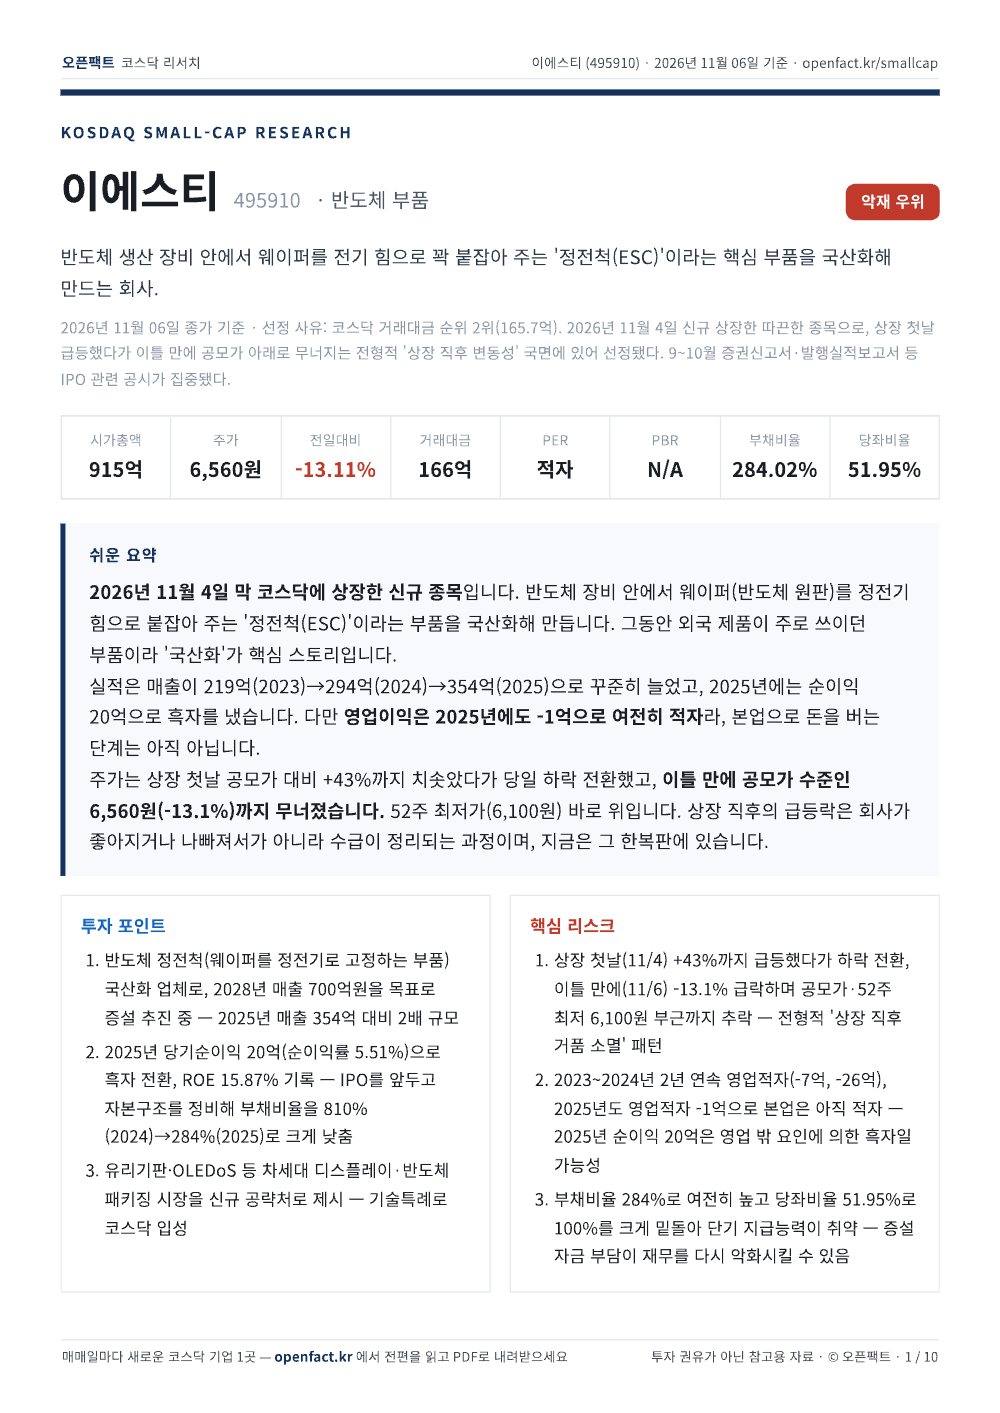
반도체 생산 장비 안에서 웨이퍼를 전기 힘으로 꽉 붙잡아 주는 '정전척(ESC)'이라는 핵심 부품을 국산화해 만드는 회사.
시가총액915억
주가6,560원
전일대비-13.11%
PER적자
PBRN/A
쉬운 요약 · 이에스티 주가는 왜 떨어졌나?
2026년 11월 4일 막 코스닥에 상장한 신규 종목입니다. 반도체 장비 안에서 웨이퍼(반도체 원판)를 정전기 힘으로 붙잡아 주는 '정전척(ESC)'이라는 부품을 국산화해 만듭니다. 그동안 외국 제품이 주로 쓰이던 부품이라 '국산화'가 핵심 스토리입니다.
실적은 매출이 219억(2023)→294억(2024)→354억(2025)으로 꾸준히 늘었고, 2025년에는 순이익 20억으로 흑자를 냈습니다. 다만 영업이익은 2025년에도 -1억으로 여전히 적자라, 본업으로 돈을 버는 단계는 아직 아닙니다.
주가는 상장 첫날 공모가 대비 +43%까지 치솟았다가 당일 하락 전환했고, 이틀 만에 공모가 수준인 6,560원(-13.1%)까지 무너졌습니다. 52주 최저가(6,100원) 바로 위입니다. 상장 직후의 급등락은 회사가 좋아지거나 나빠져서가 아니라 수급이 정리되는 과정이며, 지금은 그 한복판에 있습니다.
실적은 매출이 219억(2023)→294억(2024)→354억(2025)으로 꾸준히 늘었고, 2025년에는 순이익 20억으로 흑자를 냈습니다. 다만 영업이익은 2025년에도 -1억으로 여전히 적자라, 본업으로 돈을 버는 단계는 아직 아닙니다.
주가는 상장 첫날 공모가 대비 +43%까지 치솟았다가 당일 하락 전환했고, 이틀 만에 공모가 수준인 6,560원(-13.1%)까지 무너졌습니다. 52주 최저가(6,100원) 바로 위입니다. 상장 직후의 급등락은 회사가 좋아지거나 나빠져서가 아니라 수급이 정리되는 과정이며, 지금은 그 한복판에 있습니다.
이에스티의 투자 포인트는?
- 반도체 정전척(웨이퍼를 정전기로 고정하는 부품) 국산화 업체로, 2028년 매출 700억원을 목표로 증설 추진 중 — 2025년 매출 354억 대비 2배 규모
- 2025년 당기순이익 20억(순이익률 5.51%)으로 흑자 전환, ROE 15.87% 기록 — IPO를 앞두고 자본구조를 정비해 부채비율을 810%(2024)→284%(2025)로 크게 낮춤
- 유리기판·OLEDoS 등 차세대 디스플레이·반도체 패키징 시장을 신규 공략처로 제시 — 기술특례로 코스닥 입성
이에스티의 핵심 리스크는?
- 상장 첫날(11/4) +43%까지 급등했다가 하락 전환, 이틀 만에(11/6) -13.1% 급락하며 공모가·52주 최저 6,100원 부근까지 추락 — 전형적 '상장 직후 거품 소멸' 패턴
- 2023~2024년 2년 연속 영업적자(-7억, -26억), 2025년도 영업적자 -1억으로 본업은 아직 적자 — 2025년 순이익 20억은 영업 밖 요인에 의한 흑자일 가능성
- 부채비율 284%로 여전히 높고 당좌비율 51.95%로 100%를 크게 밑돌아 단기 지급능력이 취약 — 증설 자금 부담이 재무를 다시 악화시킬 수 있음
오픈팩트의 결론 · 오픈팩트는 이에스티를 어떻게 보나?
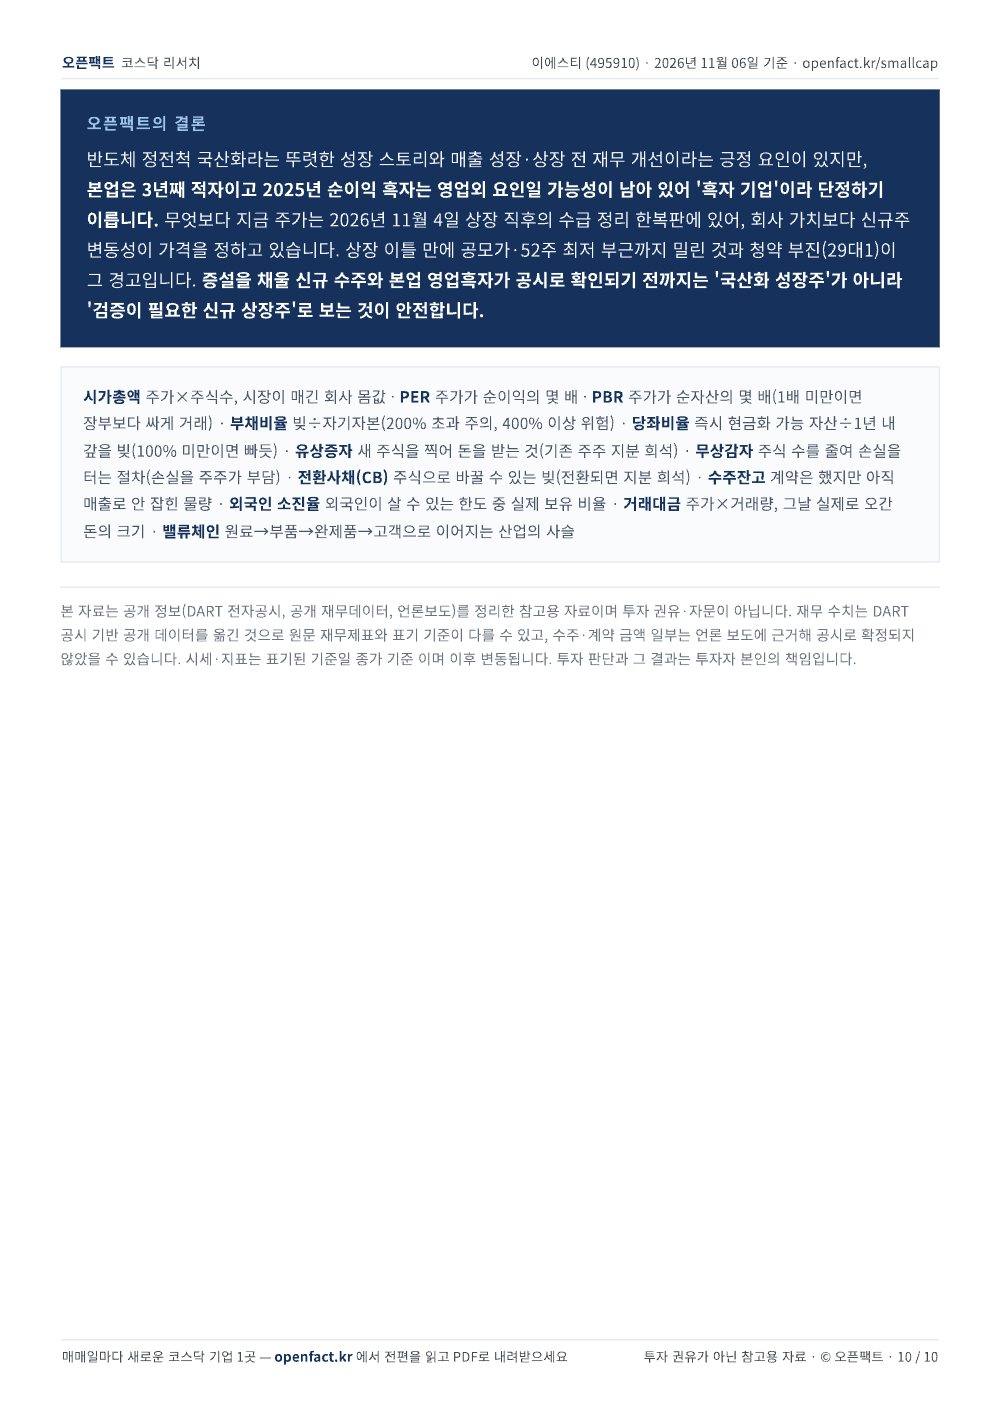
반도체 정전척 국산화라는 뚜렷한 성장 스토리와 매출 성장·상장 전 재무 개선이라는 긍정 요인이 있지만, 본업은 3년째 적자이고 2025년 순이익 흑자는 영업외 요인일 가능성이 남아 있어 '흑자 기업'이라 단정하기 이릅니다. 무엇보다 지금 주가는 2026년 11월 4일 상장 직후의 수급 정리 한복판에 있어, 회사 가치보다 신규주 변동성이 가격을 정하고 있습니다. 상장 이틀 만에 공모가·52주 최저 부근까지 밀린 것과 청약 부진(29대1)이 그 경고입니다. 증설을 채울 신규 수주와 본업 영업흑자가 공시로 확인되기 전까지는 '국산화 성장주'가 아니라 '검증이 필요한 신규 상장주'로 보는 것이 안전합니다.
이에스티 상세 분석
아래 PDF 리포트와 같은 원고를 글로 옮겼습니다. 2026.11.06 종가·공시 기준.
이에스티는 무엇으로 돈을 버나?
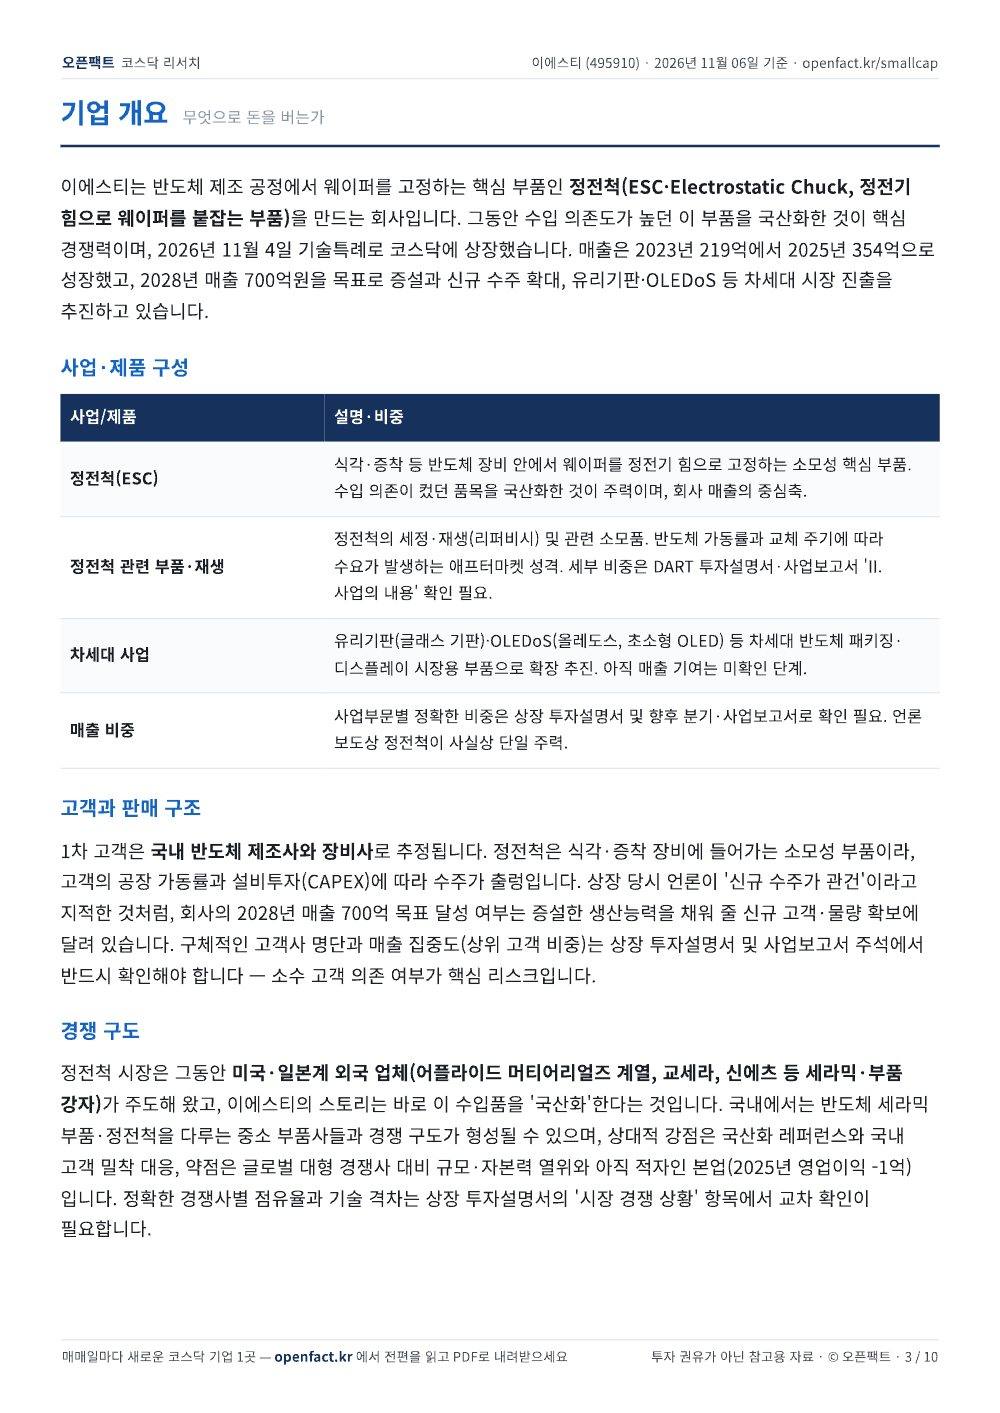
이에스티는 반도체 제조 공정에서 웨이퍼를 고정하는 핵심 부품인 정전척(ESC·Electrostatic Chuck, 정전기 힘으로 웨이퍼를 붙잡는 부품)을 만드는 회사입니다. 그동안 수입 의존도가 높던 이 부품을 국산화한 것이 핵심 경쟁력이며, 2026년 11월 4일 기술특례로 코스닥에 상장했습니다. 매출은 2023년 219억에서 2025년 354억으로 성장했고, 2028년 매출 700억원을 목표로 증설과 신규 수주 확대, 유리기판·OLEDoS 등 차세대 시장 진출을 추진하고 있습니다.
| 사업 | 내용 |
|---|---|
| 정전척(ESC) | 식각·증착 등 반도체 장비 안에서 웨이퍼를 정전기 힘으로 고정하는 소모성 핵심 부품. 수입 의존이 컸던 품목을 국산화한 것이 주력이며, 회사 매출의 중심축. |
| 정전척 관련 부품·재생 | 정전척의 세정·재생(리퍼비시) 및 관련 소모품. 반도체 가동률과 교체 주기에 따라 수요가 발생하는 애프터마켓 성격. 세부 비중은 DART 투자설명서·사업보고서 'II. 사업의 내용' 확인 필요. |
| 차세대 사업 | 유리기판(글래스 기판)·OLEDoS(올레도스, 초소형 OLED) 등 차세대 반도체 패키징·디스플레이 시장용 부품으로 확장 추진. 아직 매출 기여는 미확인 단계. |
| 매출 비중 | 사업부문별 정확한 비중은 상장 투자설명서 및 향후 분기·사업보고서로 확인 필요. 언론 보도상 정전척이 사실상 단일 주력. |
주요 고객
1차 고객은 국내 반도체 제조사와 장비사로 추정됩니다. 정전척은 식각·증착 장비에 들어가는 소모성 부품이라, 고객의 공장 가동률과 설비투자(CAPEX)에 따라 수주가 출렁입니다. 상장 당시 언론이 '신규 수주가 관건'이라고 지적한 것처럼, 회사의 2028년 매출 700억 목표 달성 여부는 증설한 생산능력을 채워 줄 신규 고객·물량 확보에 달려 있습니다. 구체적인 고객사 명단과 매출 집중도(상위 고객 비중)는 상장 투자설명서 및 사업보고서 주석에서 반드시 확인해야 합니다 — 소수 고객 의존 여부가 핵심 리스크입니다.
경쟁 구도
정전척 시장은 그동안 미국·일본계 외국 업체(어플라이드 머티어리얼즈 계열, 교세라, 신에츠 등 세라믹·부품 강자)가 주도해 왔고, 이에스티의 스토리는 바로 이 수입품을 '국산화'한다는 것입니다. 국내에서는 반도체 세라믹 부품·정전척을 다루는 중소 부품사들과 경쟁 구도가 형성될 수 있으며, 상대적 강점은 국산화 레퍼런스와 국내 고객 밀착 대응, 약점은 글로벌 대형 경쟁사 대비 규모·자본력 열위와 아직 적자인 본업(2025년 영업이익 -1억)입니다. 정확한 경쟁사별 점유율과 기술 격차는 상장 투자설명서의 '시장 경쟁 상황' 항목에서 교차 확인이 필요합니다.
오픈팩트는 왜 오늘 이에스티를 분석했나?
코스닥 거래대금 순위 2위(165.7억). 2026년 11월 4일 신규 상장한 따끈한 종목으로, 상장 첫날 급등했다가 이틀 만에 공모가 아래로 무너지는 전형적 '상장 직후 변동성' 국면에 있어 선정됐다. 9~10월 증권신고서·발행실적보고서 등 IPO 관련 공시가 집중됐다.
이에스티는 산업 사슬의 어디에 있나?
반도체 소모성 부품 — 세라믹 소재에서 팹까지
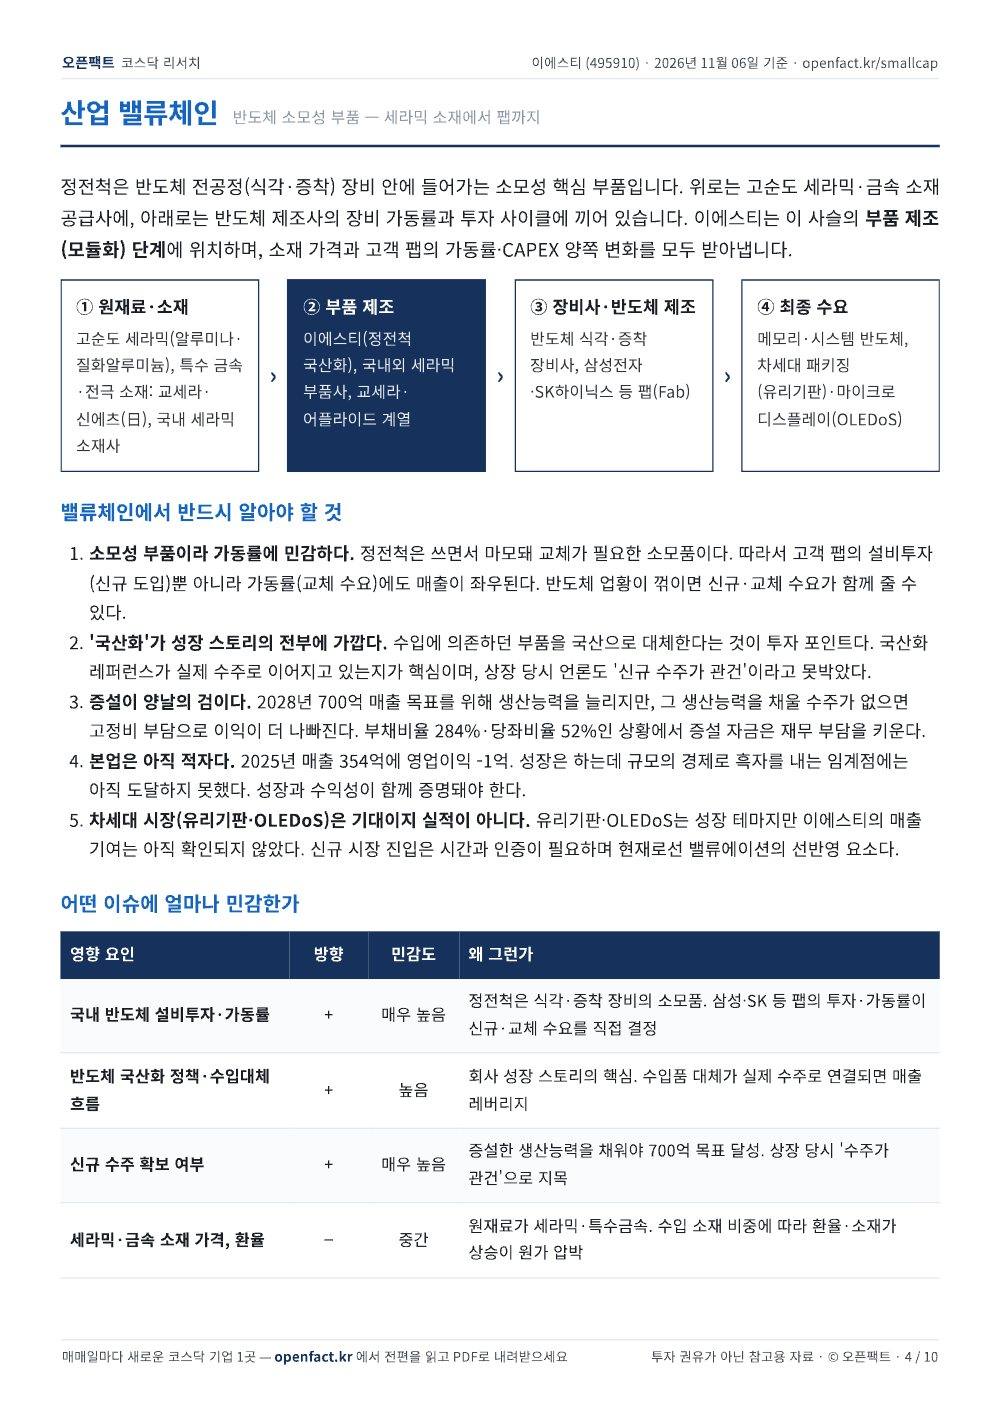
정전척은 반도체 전공정(식각·증착) 장비 안에 들어가는 소모성 핵심 부품입니다. 위로는 고순도 세라믹·금속 소재 공급사에, 아래로는 반도체 제조사의 장비 가동률과 투자 사이클에 끼어 있습니다. 이에스티는 이 사슬의 부품 제조(모듈화) 단계에 위치하며, 소재 가격과 고객 팹의 가동률·CAPEX 양쪽 변화를 모두 받아냅니다.
- ① 원재료·소재고순도 세라믹(알루미나·질화알루미늄), 특수 금속·전극 소재: 교세라·신에츠(日), 국내 세라믹 소재사
- ② 부품 제조 — 이에스티 위치이에스티(정전척 국산화), 국내외 세라믹 부품사, 교세라·어플라이드 계열
- ③ 장비사·반도체 제조반도체 식각·증착 장비사, 삼성전자·SK하이닉스 등 팹(Fab)
- ④ 최종 수요메모리·시스템 반도체, 차세대 패키징(유리기판)·마이크로 디스플레이(OLEDoS)
| 요인 | 방향 | 영향 | 설명 |
|---|---|---|---|
| 국내 반도체 설비투자·가동률 | + | 매우 높음 | 정전척은 식각·증착 장비의 소모품. 삼성·SK 등 팹의 투자·가동률이 신규·교체 수요를 직접 결정 |
| 반도체 국산화 정책·수입대체 흐름 | + | 높음 | 회사 성장 스토리의 핵심. 수입품 대체가 실제 수주로 연결되면 매출 레버리지 |
| 신규 수주 확보 여부 | + | 매우 높음 | 증설한 생산능력을 채워야 700억 목표 달성. 상장 당시 '수주가 관건'으로 지목 |
| 세라믹·금속 소재 가격, 환율 | − | 중간 | 원재료가 세라믹·특수금속. 수입 소재 비중에 따라 환율·소재가 상승이 원가 압박 |
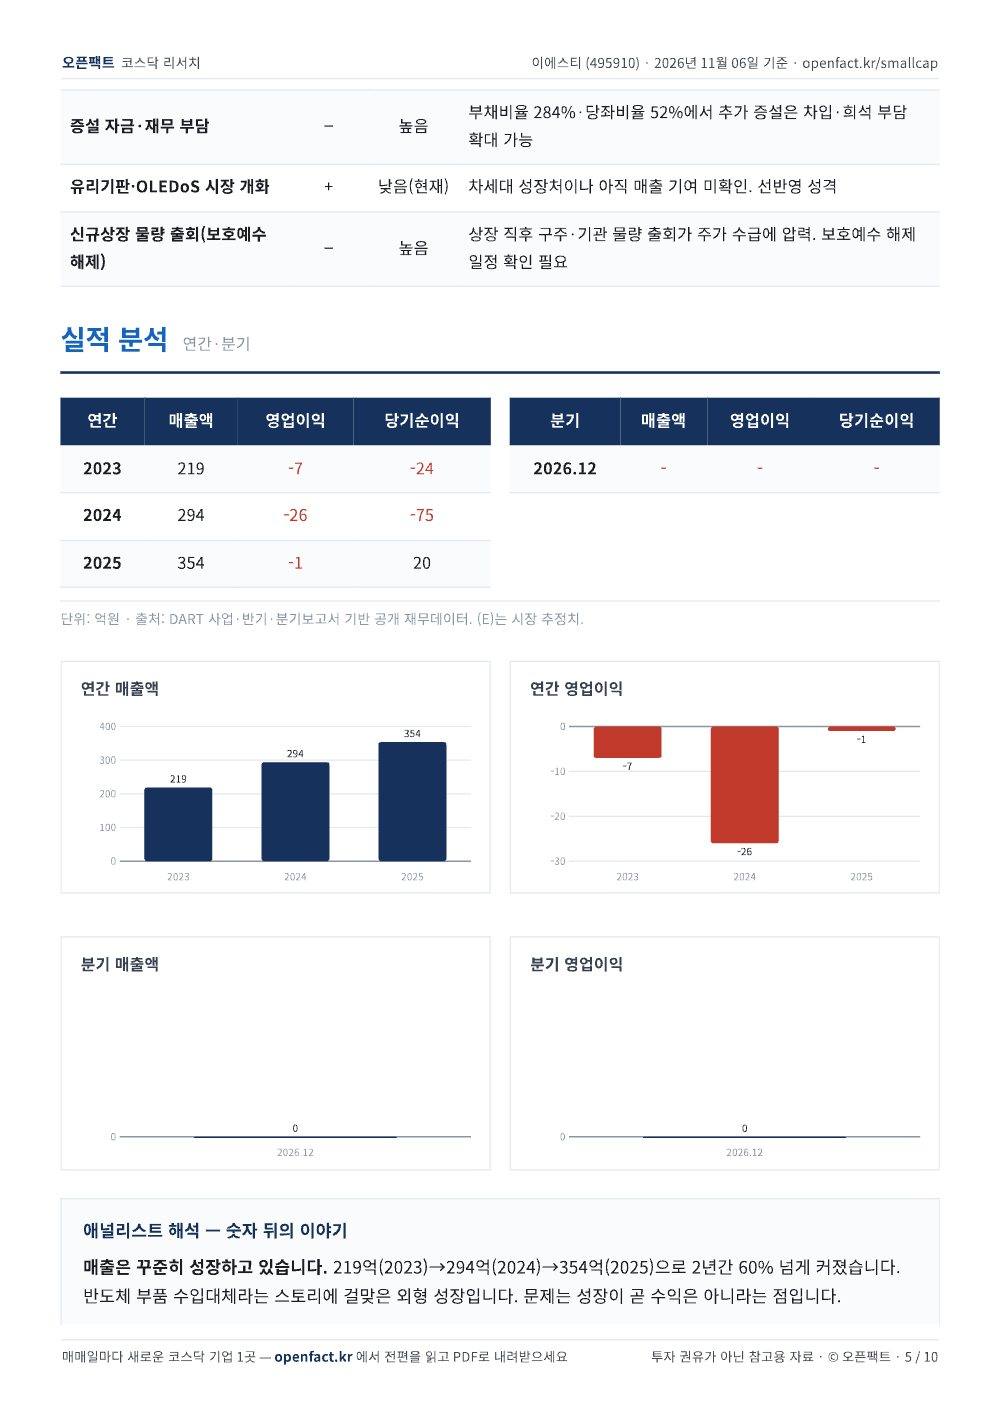
| 증설 자금·재무 부담 | − | 높음 | 부채비율 284%·당좌비율 52%에서 추가 증설은 차입·희석 부담 확대 가능 |
| 유리기판·OLEDoS 시장 개화 | + | 낮음(현재) | 차세대 성장처이나 아직 매출 기여 미확인. 선반영 성격 |
| 신규상장 물량 출회(보호예수 해제) | − | 높음 | 상장 직후 구주·기관 물량 출회가 주가 수급에 압력. 보호예수 해제 일정 확인 필요 |
- 소모성 부품이라 가동률에 민감하다. 정전척은 쓰면서 마모돼 교체가 필요한 소모품이다. 따라서 고객 팹의 설비투자(신규 도입)뿐 아니라 가동률(교체 수요)에도 매출이 좌우된다. 반도체 업황이 꺾이면 신규·교체 수요가 함께 줄 수 있다.
- '국산화'가 성장 스토리의 전부에 가깝다. 수입에 의존하던 부품을 국산으로 대체한다는 것이 투자 포인트다. 국산화 레퍼런스가 실제 수주로 이어지고 있는지가 핵심이며, 상장 당시 언론도 '신규 수주가 관건'이라고 못박았다.
- 증설이 양날의 검이다. 2028년 700억 매출 목표를 위해 생산능력을 늘리지만, 그 생산능력을 채울 수주가 없으면 고정비 부담으로 이익이 더 나빠진다. 부채비율 284%·당좌비율 52%인 상황에서 증설 자금은 재무 부담을 키운다.
- 본업은 아직 적자다. 2025년 매출 354억에 영업이익 -1억. 성장은 하는데 규모의 경제로 흑자를 내는 임계점에는 아직 도달하지 못했다. 성장과 수익성이 함께 증명돼야 한다.
- 차세대 시장(유리기판·OLEDoS)은 기대이지 실적이 아니다. 유리기판·OLEDoS는 성장 테마지만 이에스티의 매출 기여는 아직 확인되지 않았다. 신규 시장 진입은 시간과 인증이 필요하며 현재로선 밸류에이션의 선반영 요소다.
이에스티 주가·거래량은 무엇을 말하나?
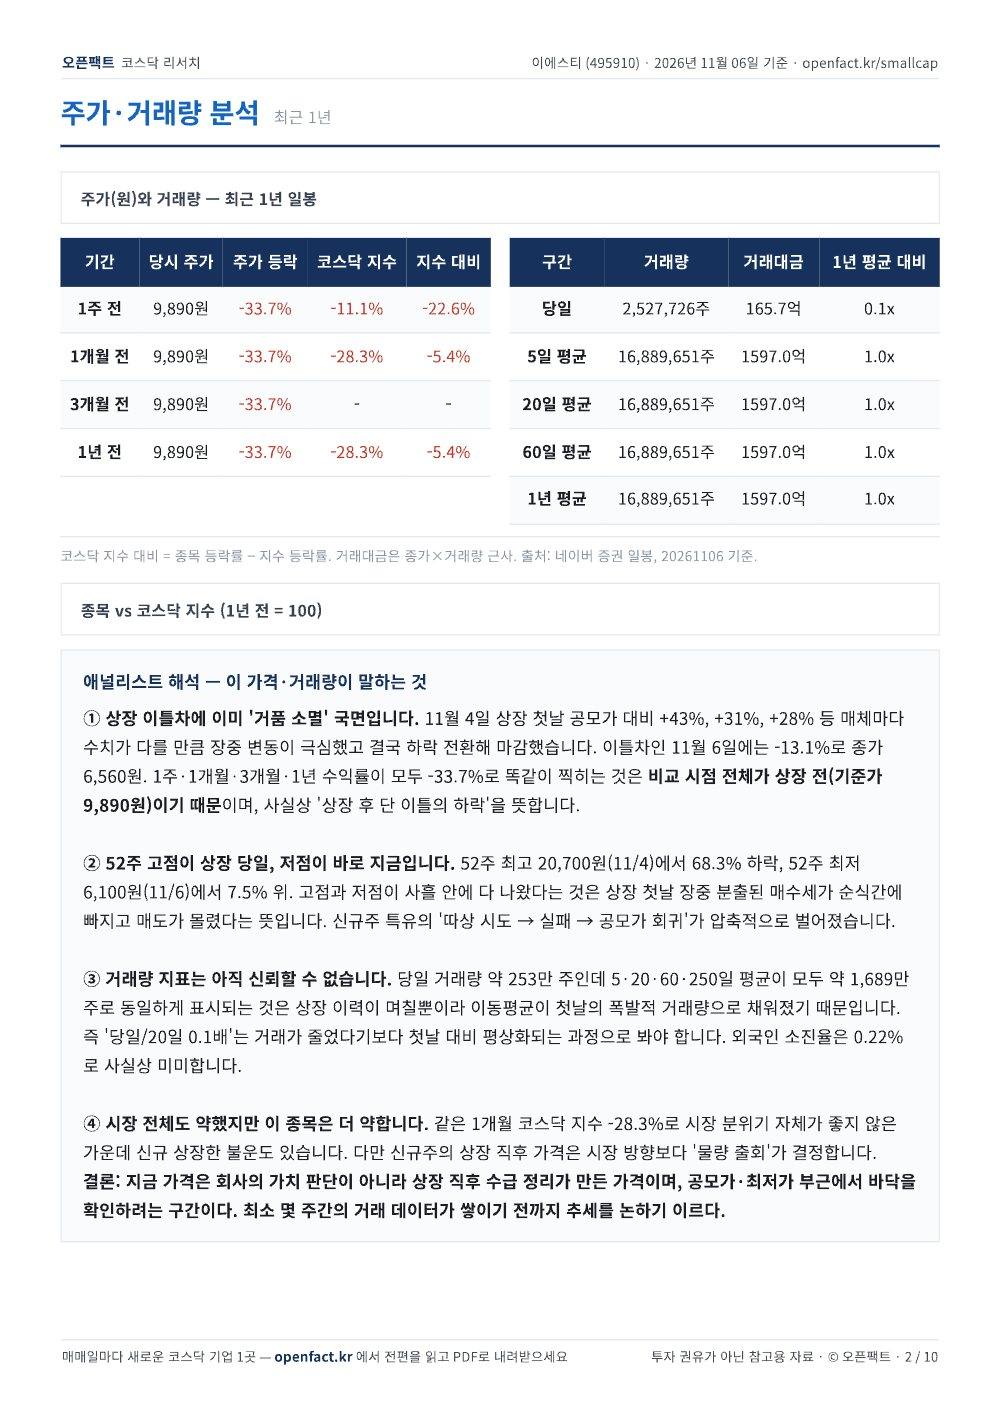
① 상장 이틀차에 이미 '거품 소멸' 국면입니다. 11월 4일 상장 첫날 공모가 대비 +43%, +31%, +28% 등 매체마다 수치가 다를 만큼 장중 변동이 극심했고 결국 하락 전환해 마감했습니다. 이틀차인 11월 6일에는 -13.1%로 종가 6,560원. 1주·1개월·3개월·1년 수익률이 모두 -33.7%로 똑같이 찍히는 것은 비교 시점 전체가 상장 전(기준가 9,890원)이기 때문이며, 사실상 '상장 후 단 이틀의 하락'을 뜻합니다.
② 52주 고점이 상장 당일, 저점이 바로 지금입니다. 52주 최고 20,700원(11/4)에서 68.3% 하락, 52주 최저 6,100원(11/6)에서 7.5% 위. 고점과 저점이 사흘 안에 다 나왔다는 것은 상장 첫날 장중 분출된 매수세가 순식간에 빠지고 매도가 몰렸다는 뜻입니다. 신규주 특유의 '따상 시도 → 실패 → 공모가 회귀'가 압축적으로 벌어졌습니다.
③ 거래량 지표는 아직 신뢰할 수 없습니다. 당일 거래량 약 253만 주인데 5·20·60·250일 평균이 모두 약 1,689만 주로 동일하게 표시되는 것은 상장 이력이 며칠뿐이라 이동평균이 첫날의 폭발적 거래량으로 채워졌기 때문입니다. 즉 '당일/20일 0.1배'는 거래가 줄었다기보다 첫날 대비 평상화되는 과정으로 봐야 합니다. 외국인 소진율은 0.22%로 사실상 미미합니다.
④ 시장 전체도 약했지만 이 종목은 더 약합니다. 같은 1개월 코스닥 지수 -28.3%로 시장 분위기 자체가 좋지 않은 가운데 신규 상장한 불운도 있습니다. 다만 신규주의 상장 직후 가격은 시장 방향보다 '물량 출회'가 결정합니다. 결론: 지금 가격은 회사의 가치 판단이 아니라 상장 직후 수급 정리가 만든 가격이며, 공모가·최저가 부근에서 바닥을 확인하려는 구간이다. 최소 몇 주간의 거래 데이터가 쌓이기 전까지 추세를 논하기 이르다.
② 52주 고점이 상장 당일, 저점이 바로 지금입니다. 52주 최고 20,700원(11/4)에서 68.3% 하락, 52주 최저 6,100원(11/6)에서 7.5% 위. 고점과 저점이 사흘 안에 다 나왔다는 것은 상장 첫날 장중 분출된 매수세가 순식간에 빠지고 매도가 몰렸다는 뜻입니다. 신규주 특유의 '따상 시도 → 실패 → 공모가 회귀'가 압축적으로 벌어졌습니다.
③ 거래량 지표는 아직 신뢰할 수 없습니다. 당일 거래량 약 253만 주인데 5·20·60·250일 평균이 모두 약 1,689만 주로 동일하게 표시되는 것은 상장 이력이 며칠뿐이라 이동평균이 첫날의 폭발적 거래량으로 채워졌기 때문입니다. 즉 '당일/20일 0.1배'는 거래가 줄었다기보다 첫날 대비 평상화되는 과정으로 봐야 합니다. 외국인 소진율은 0.22%로 사실상 미미합니다.
④ 시장 전체도 약했지만 이 종목은 더 약합니다. 같은 1개월 코스닥 지수 -28.3%로 시장 분위기 자체가 좋지 않은 가운데 신규 상장한 불운도 있습니다. 다만 신규주의 상장 직후 가격은 시장 방향보다 '물량 출회'가 결정합니다. 결론: 지금 가격은 회사의 가치 판단이 아니라 상장 직후 수급 정리가 만든 가격이며, 공모가·최저가 부근에서 바닥을 확인하려는 구간이다. 최소 몇 주간의 거래 데이터가 쌓이기 전까지 추세를 논하기 이르다.
이에스티 실적과 재무는 어떤가?
매출은 꾸준히 성장하고 있습니다. 219억(2023)→294억(2024)→354억(2025)으로 2년간 60% 넘게 커졌습니다. 반도체 부품 수입대체라는 스토리에 걸맞은 외형 성장입니다. 문제는 성장이 곧 수익은 아니라는 점입니다. 영업이익은 -7억(2023)→-26억(2024)→-1억(2025)으로 3년 내내 적자였습니다. 2025년에 적자 폭이 -1억까지 줄긴 했지만 흑자 전환은 아직입니다.
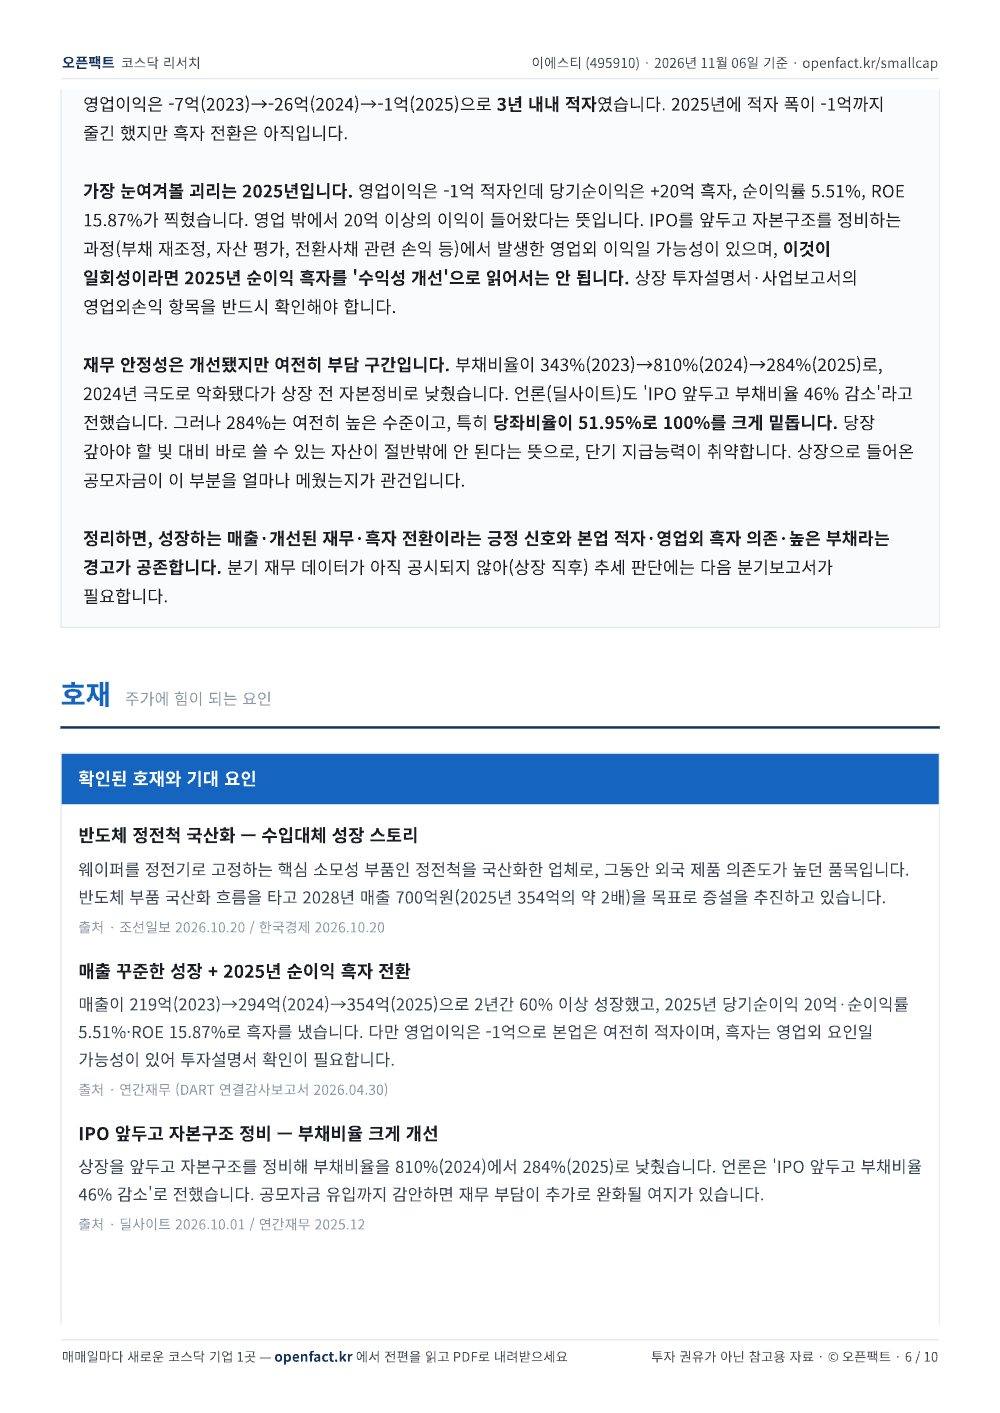
가장 눈여겨볼 괴리는 2025년입니다. 영업이익은 -1억 적자인데 당기순이익은 +20억 흑자, 순이익률 5.51%, ROE 15.87%가 찍혔습니다. 영업 밖에서 20억 이상의 이익이 들어왔다는 뜻입니다. IPO를 앞두고 자본구조를 정비하는 과정(부채 재조정, 자산 평가, 전환사채 관련 손익 등)에서 발생한 영업외 이익일 가능성이 있으며, 이것이 일회성이라면 2025년 순이익 흑자를 '수익성 개선'으로 읽어서는 안 됩니다. 상장 투자설명서·사업보고서의 영업외손익 항목을 반드시 확인해야 합니다.
재무 안정성은 개선됐지만 여전히 부담 구간입니다. 부채비율이 343%(2023)→810%(2024)→284%(2025)로, 2024년 극도로 악화됐다가 상장 전 자본정비로 낮췄습니다. 언론(딜사이트)도 'IPO 앞두고 부채비율 46% 감소'라고 전했습니다. 그러나 284%는 여전히 높은 수준이고, 특히 당좌비율이 51.95%로 100%를 크게 밑돕니다. 당장 갚아야 할 빚 대비 바로 쓸 수 있는 자산이 절반밖에 안 된다는 뜻으로, 단기 지급능력이 취약합니다. 상장으로 들어온 공모자금이 이 부분을 얼마나 메웠는지가 관건입니다.
정리하면, 성장하는 매출·개선된 재무·흑자 전환이라는 긍정 신호와 본업 적자·영업외 흑자 의존·높은 부채라는 경고가 공존합니다. 분기 재무 데이터가 아직 공시되지 않아(상장 직후) 추세 판단에는 다음 분기보고서가 필요합니다.
가장 눈여겨볼 괴리는 2025년입니다. 영업이익은 -1억 적자인데 당기순이익은 +20억 흑자, 순이익률 5.51%, ROE 15.87%가 찍혔습니다. 영업 밖에서 20억 이상의 이익이 들어왔다는 뜻입니다. IPO를 앞두고 자본구조를 정비하는 과정(부채 재조정, 자산 평가, 전환사채 관련 손익 등)에서 발생한 영업외 이익일 가능성이 있으며, 이것이 일회성이라면 2025년 순이익 흑자를 '수익성 개선'으로 읽어서는 안 됩니다. 상장 투자설명서·사업보고서의 영업외손익 항목을 반드시 확인해야 합니다.
재무 안정성은 개선됐지만 여전히 부담 구간입니다. 부채비율이 343%(2023)→810%(2024)→284%(2025)로, 2024년 극도로 악화됐다가 상장 전 자본정비로 낮췄습니다. 언론(딜사이트)도 'IPO 앞두고 부채비율 46% 감소'라고 전했습니다. 그러나 284%는 여전히 높은 수준이고, 특히 당좌비율이 51.95%로 100%를 크게 밑돕니다. 당장 갚아야 할 빚 대비 바로 쓸 수 있는 자산이 절반밖에 안 된다는 뜻으로, 단기 지급능력이 취약합니다. 상장으로 들어온 공모자금이 이 부분을 얼마나 메웠는지가 관건입니다.
정리하면, 성장하는 매출·개선된 재무·흑자 전환이라는 긍정 신호와 본업 적자·영업외 흑자 의존·높은 부채라는 경고가 공존합니다. 분기 재무 데이터가 아직 공시되지 않아(상장 직후) 추세 판단에는 다음 분기보고서가 필요합니다.
| 연도 | 매출 | 영업이익 | 순이익 |
|---|---|---|---|
| 2023 | 219 | -7 | -24 |
| 2024 | 294 | -26 | -75 |
| 2025 | 354 | -1 | 20 |
| 분기 | 매출 | 영업이익 | 순이익 |
|---|---|---|---|
| 2026.12 | - | - | - |
자료: DART 전자공시 감사보고서·분기보고서
이에스티 최근 공시 흐름은?
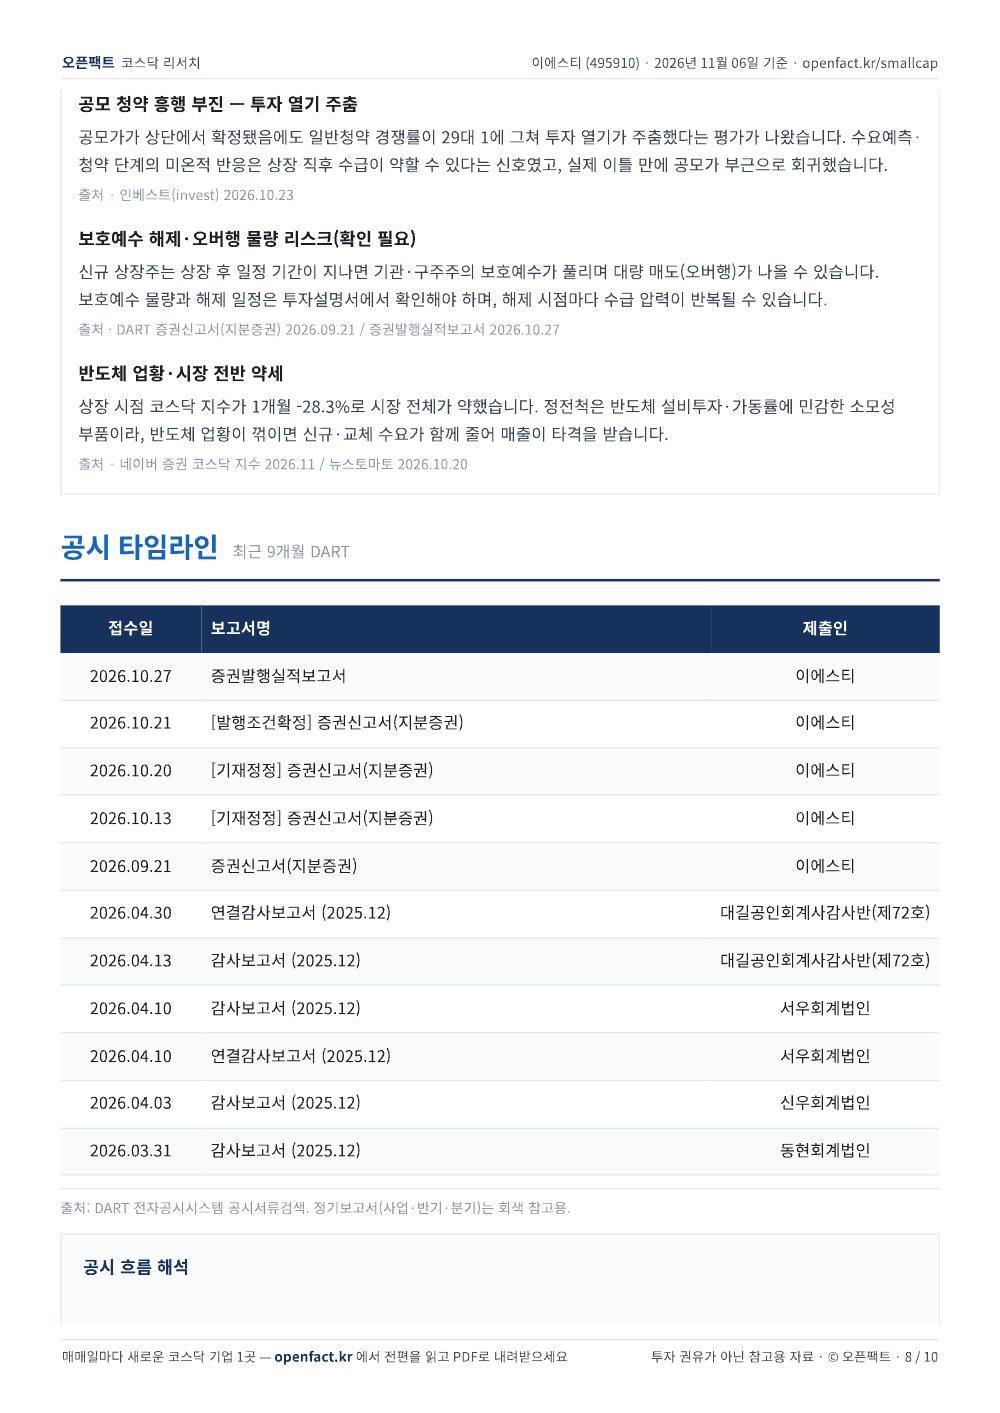
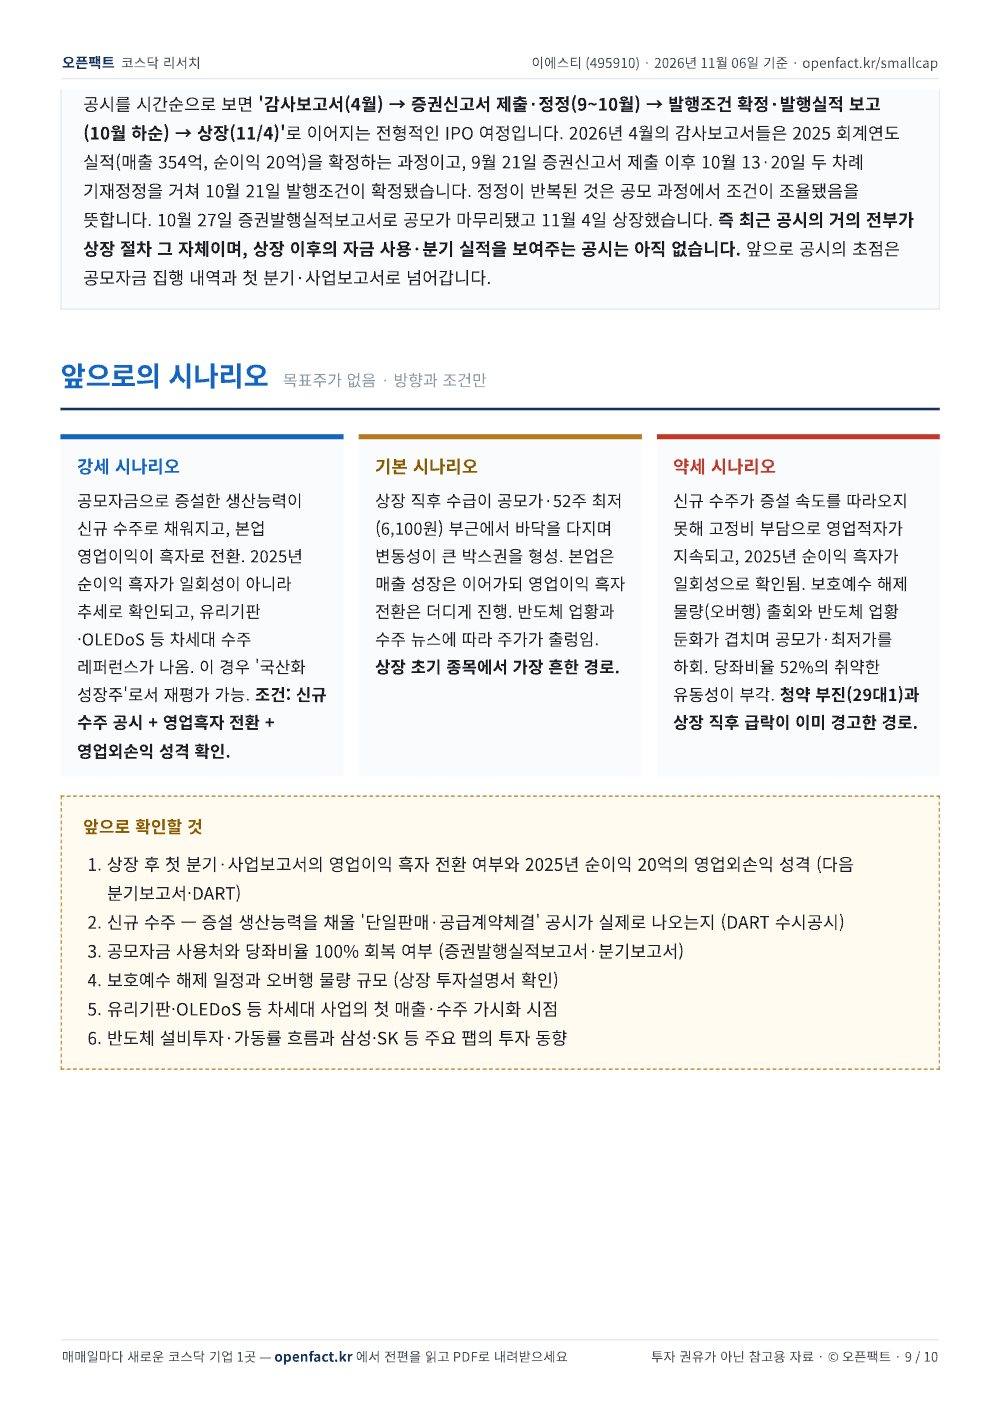
공시를 시간순으로 보면 '감사보고서(4월) → 증권신고서 제출·정정(9~10월) → 발행조건 확정·발행실적 보고(10월 하순) → 상장(11/4)'로 이어지는 전형적인 IPO 여정입니다. 2026년 4월의 감사보고서들은 2025 회계연도 실적(매출 354억, 순이익 20억)을 확정하는 과정이고, 9월 21일 증권신고서 제출 이후 10월 13·20일 두 차례 기재정정을 거쳐 10월 21일 발행조건이 확정됐습니다. 정정이 반복된 것은 공모 과정에서 조건이 조율됐음을 뜻합니다. 10월 27일 증권발행실적보고서로 공모가 마무리됐고 11월 4일 상장했습니다. 즉 최근 공시의 거의 전부가 상장 절차 그 자체이며, 상장 이후의 자금 사용·분기 실적을 보여주는 공시는 아직 없습니다. 앞으로 공시의 초점은 공모자금 집행 내역과 첫 분기·사업보고서로 넘어갑니다.
이에스티의 호재와 악재는?
호재 5가지
- 반도체 정전척 국산화 — 수입대체 성장 스토리웨이퍼를 정전기로 고정하는 핵심 소모성 부품인 정전척을 국산화한 업체로, 그동안 외국 제품 의존도가 높던 품목입니다. 반도체 부품 국산화 흐름을 타고 2028년 매출 700억원(2025년 354억의 약 2배)을 목표로 증설을 추진하고 있습니다.출처: 조선일보 2026.10.20 / 한국경제 2026.10.20
- 매출 꾸준한 성장 + 2025년 순이익 흑자 전환매출이 219억(2023)→294억(2024)→354억(2025)으로 2년간 60% 이상 성장했고, 2025년 당기순이익 20억·순이익률 5.51%·ROE 15.87%로 흑자를 냈습니다. 다만 영업이익은 -1억으로 본업은 여전히 적자이며, 흑자는 영업외 요인일 가능성이 있어 투자설명서 확인이 필요합니다.출처: 연간재무 (DART 연결감사보고서 2026.04.30)
- IPO 앞두고 자본구조 정비 — 부채비율 크게 개선상장을 앞두고 자본구조를 정비해 부채비율을 810%(2024)에서 284%(2025)로 낮췄습니다. 언론은 'IPO 앞두고 부채비율 46% 감소'로 전했습니다. 공모자금 유입까지 감안하면 재무 부담이 추가로 완화될 여지가 있습니다.출처: 딜사이트 2026.10.01 / 연간재무 2025.12
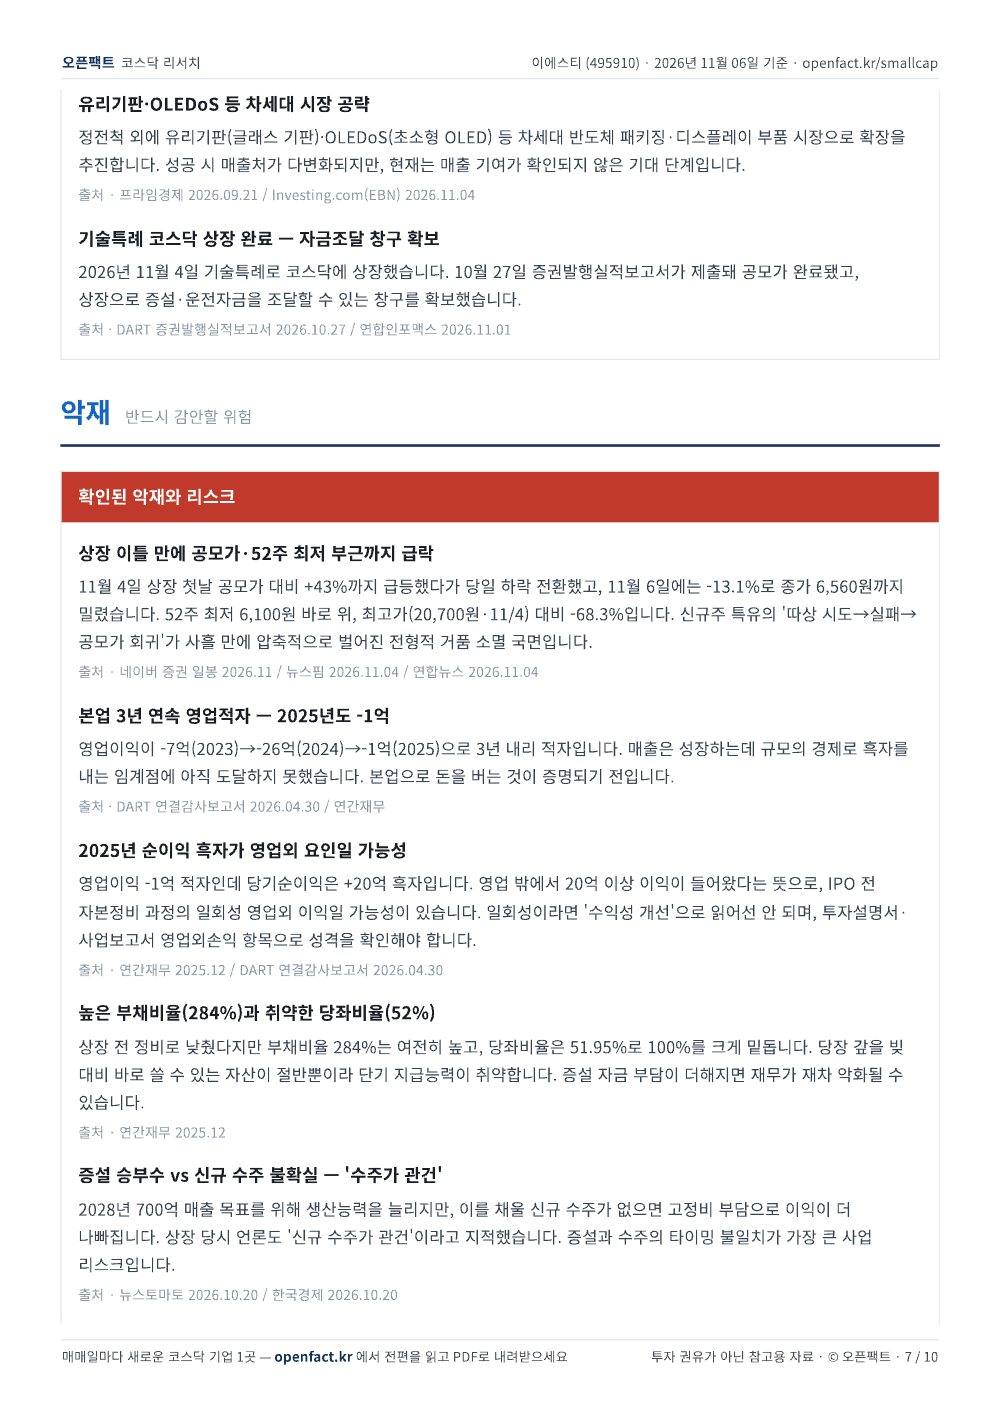
- 유리기판·OLEDoS 등 차세대 시장 공략정전척 외에 유리기판(글래스 기판)·OLEDoS(초소형 OLED) 등 차세대 반도체 패키징·디스플레이 부품 시장으로 확장을 추진합니다. 성공 시 매출처가 다변화되지만, 현재는 매출 기여가 확인되지 않은 기대 단계입니다.출처: 프라임경제 2026.09.21 / Investing.com(EBN) 2026.11.04
- 기술특례 코스닥 상장 완료 — 자금조달 창구 확보2026년 11월 4일 기술특례로 코스닥에 상장했습니다. 10월 27일 증권발행실적보고서가 제출돼 공모가 완료됐고, 상장으로 증설·운전자금을 조달할 수 있는 창구를 확보했습니다.출처: DART 증권발행실적보고서 2026.10.27 / 연합인포맥스 2026.11.01
악재 8가지
- 상장 이틀 만에 공모가·52주 최저 부근까지 급락11월 4일 상장 첫날 공모가 대비 +43%까지 급등했다가 당일 하락 전환했고, 11월 6일에는 -13.1%로 종가 6,560원까지 밀렸습니다. 52주 최저 6,100원 바로 위, 최고가(20,700원·11/4) 대비 -68.3%입니다. 신규주 특유의 '따상 시도→실패→공모가 회귀'가 사흘 만에 압축적으로 벌어진 전형적 거품 소멸 국면입니다.출처: 네이버 증권 일봉 2026.11 / 뉴스핌 2026.11.04 / 연합뉴스 2026.11.04
- 본업 3년 연속 영업적자 — 2025년도 -1억영업이익이 -7억(2023)→-26억(2024)→-1억(2025)으로 3년 내리 적자입니다. 매출은 성장하는데 규모의 경제로 흑자를 내는 임계점에 아직 도달하지 못했습니다. 본업으로 돈을 버는 것이 증명되기 전입니다.출처: DART 연결감사보고서 2026.04.30 / 연간재무
- 2025년 순이익 흑자가 영업외 요인일 가능성영업이익 -1억 적자인데 당기순이익은 +20억 흑자입니다. 영업 밖에서 20억 이상 이익이 들어왔다는 뜻으로, IPO 전 자본정비 과정의 일회성 영업외 이익일 가능성이 있습니다. 일회성이라면 '수익성 개선'으로 읽어선 안 되며, 투자설명서·사업보고서 영업외손익 항목으로 성격을 확인해야 합니다.출처: 연간재무 2025.12 / DART 연결감사보고서 2026.04.30
- 높은 부채비율(284%)과 취약한 당좌비율(52%)상장 전 정비로 낮췄다지만 부채비율 284%는 여전히 높고, 당좌비율은 51.95%로 100%를 크게 밑돕니다. 당장 갚을 빚 대비 바로 쓸 수 있는 자산이 절반뿐이라 단기 지급능력이 취약합니다. 증설 자금 부담이 더해지면 재무가 재차 악화될 수 있습니다.출처: 연간재무 2025.12
- 증설 승부수 vs 신규 수주 불확실 — '수주가 관건'2028년 700억 매출 목표를 위해 생산능력을 늘리지만, 이를 채울 신규 수주가 없으면 고정비 부담으로 이익이 더 나빠집니다. 상장 당시 언론도 '신규 수주가 관건'이라고 지적했습니다. 증설과 수주의 타이밍 불일치가 가장 큰 사업 리스크입니다.출처: 뉴스토마토 2026.10.20 / 한국경제 2026.10.20
- 공모 청약 흥행 부진 — 투자 열기 주춤공모가가 상단에서 확정됐음에도 일반청약 경쟁률이 29대 1에 그쳐 투자 열기가 주춤했다는 평가가 나왔습니다. 수요예측·청약 단계의 미온적 반응은 상장 직후 수급이 약할 수 있다는 신호였고, 실제 이틀 만에 공모가 부근으로 회귀했습니다.출처: 인베스트(invest) 2026.10.23
- 보호예수 해제·오버행 물량 리스크(확인 필요)신규 상장주는 상장 후 일정 기간이 지나면 기관·구주주의 보호예수가 풀리며 대량 매도(오버행)가 나올 수 있습니다. 보호예수 물량과 해제 일정은 투자설명서에서 확인해야 하며, 해제 시점마다 수급 압력이 반복될 수 있습니다.출처: DART 증권신고서(지분증권) 2026.09.21 / 증권발행실적보고서 2026.10.27
- 반도체 업황·시장 전반 약세상장 시점 코스닥 지수가 1개월 -28.3%로 시장 전체가 약했습니다. 정전척은 반도체 설비투자·가동률에 민감한 소모성 부품이라, 반도체 업황이 꺾이면 신규·교체 수요가 함께 줄어 매출이 타격을 받습니다.출처: 네이버 증권 코스닥 지수 2026.11 / 뉴스토마토 2026.10.20
이에스티 주가 시나리오는?
- 좋은 경우
- 공모자금으로 증설한 생산능력이 신규 수주로 채워지고, 본업 영업이익이 흑자로 전환. 2025년 순이익 흑자가 일회성이 아니라 추세로 확인되고, 유리기판·OLEDoS 등 차세대 수주 레퍼런스가 나옴. 이 경우 '국산화 성장주'로서 재평가 가능. 조건: 신규 수주 공시 + 영업흑자 전환 + 영업외손익 성격 확인.
- 기본 경우
- 상장 직후 수급이 공모가·52주 최저(6,100원) 부근에서 바닥을 다지며 변동성이 큰 박스권을 형성. 본업은 매출 성장은 이어가되 영업이익 흑자 전환은 더디게 진행. 반도체 업황과 수주 뉴스에 따라 주가가 출렁임. 상장 초기 종목에서 가장 흔한 경로.
- 나쁜 경우
- 신규 수주가 증설 속도를 따라오지 못해 고정비 부담으로 영업적자가 지속되고, 2025년 순이익 흑자가 일회성으로 확인됨. 보호예수 해제 물량(오버행) 출회와 반도체 업황 둔화가 겹치며 공모가·최저가를 하회. 당좌비율 52%의 취약한 유동성이 부각. 청약 부진(29대1)과 상장 직후 급락이 이미 경고한 경로.
이에스티 투자 전 확인할 것은?
- 상장 후 첫 분기·사업보고서의 영업이익 흑자 전환 여부와 2025년 순이익 20억의 영업외손익 성격 (다음 분기보고서·DART)
- 신규 수주 — 증설 생산능력을 채울 '단일판매·공급계약체결' 공시가 실제로 나오는지 (DART 수시공시)
- 공모자금 사용처와 당좌비율 100% 회복 여부 (증권발행실적보고서·분기보고서)
- 보호예수 해제 일정과 오버행 물량 규모 (상장 투자설명서 확인)
- 유리기판·OLEDoS 등 차세대 사업의 첫 매출·수주 가시화 시점
- 반도체 설비투자·가동률 흐름과 삼성·SK 등 주요 팹의 투자 동향
리포트 전문
주가·거래량 1년 분석, 산업 밸류체인, 실적 해석, 호재·악재, 공시 타임라인, 시나리오까지 10쪽.
1 / 10쪽옆으로 넘겨 보세요 ›
PDF DOWNLOAD //
이에스티 리포트
본 자료는 공개 정보(DART 전자공시, 공개 재무데이터, 언론보도)를 정리한 참고용 자료이며 투자 권유·자문이 아닙니다. 재무 수치는 DART 공시 기반 공개 데이터를 옮긴 것으로 원문 재무제표와 표기 기준이 다를 수 있고, 수주·계약 금액 일부는 언론 보도에 근거해 공시로 확정되지 않았을 수 있습니다. 시세·지표는 표기된 기준일 종가 기준이며 이후 변동됩니다. 투자 판단과 그 결과는 투자자 본인의 책임입니다.
인용 표기: 출처 오픈팩트 코스닥 리서치 「이에스티(495910)」 2026.11.06 종가 기준 · openfact.kr/smallcap/2026-11-06-495910
다른 리포트
전체 목록
발행 오픈팩트 · 자료 DART 전자공시·네이버 증권·언론보도


